Qual é a diferença entre juros simples e juros compostos? Entenda com exemplos práticos

Qual é a diferença entre juros simples e juros compostos? Entenda com exemplos práticos
Quando uma pessoa começa a estudar educação financeira, é muito comum encontrar duas expressões: juros simples e juros compostos. Embora os dois conceitos estejam relacionados ao crescimento ou à cobrança de dinheiro ao longo do tempo, existe uma diferença fundamental entre eles.
Entender essa diferença pode ajudar quem pretende investir, pedir um empréstimo, fazer um financiamento, comparar uma oportunidade de crédito ou simplesmente organizar melhor as próprias finanças.
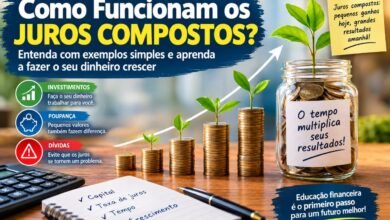
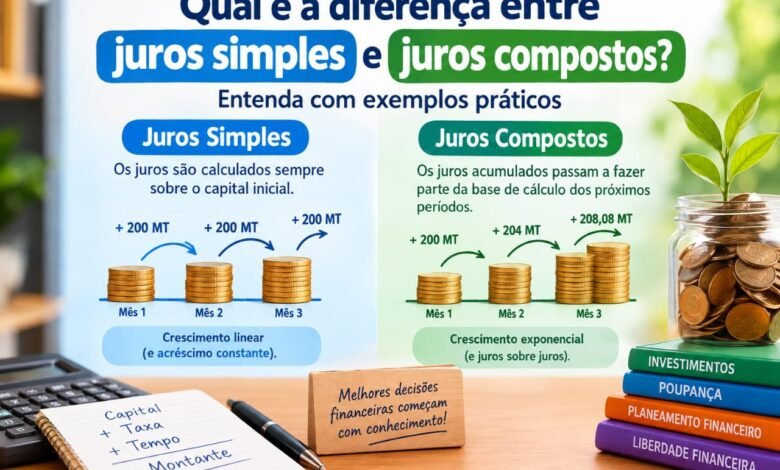
De forma resumida, nos juros simples, os juros são calculados sempre sobre o capital inicial. Nos juros compostos, os juros acumulados passam a fazer parte da base utilizada para calcular os juros dos períodos seguintes. É por isso que os juros compostos também são conhecidos pela expressão popular “juros sobre juros”.
Na prática, essa diferença pode parecer pequena no início, mas torna-se cada vez mais importante à medida que o prazo aumenta.
Neste artigo, vamos explicar de forma simples o que são juros, como funcionam os juros simples, como funcionam os juros compostos, quais são as fórmulas utilizadas, apresentar exemplos em meticais, comparar os dois métodos e mostrar por que esse conhecimento é importante para quem quer cuidar melhor do próprio dinheiro.
O que são juros?
Antes de compreender a diferença entre juros simples e compostos, é importante entender o significado da palavra juros.
De maneira simples, juros representam o valor associado ao uso de determinado dinheiro durante um período. Quando alguém pede dinheiro emprestado, normalmente paga uma remuneração pelo capital utilizado. Quando alguém aplica ou investe dinheiro, pode receber uma remuneração pelo capital disponibilizado.
Por exemplo, imagine que uma pessoa peça 10.000 MT emprestados e combine devolver o dinheiro posteriormente com um acréscimo. Esse acréscimo representa os juros da operação.
Da mesma forma, se uma pessoa aplicar dinheiro em uma modalidade financeira que remunera o capital, o rendimento obtido poderá ser calculado com base em uma determinada taxa.
A taxa de juros geralmente é apresentada em percentagem, como:
- 1% ao mês;
- 2% ao mês;
- 5% ao ano;
- 10% ao ano.
É importante observar sempre qual é o período da taxa. Uma taxa mensal não deve ser simplesmente tratada como se fosse anual, porque os períodos de capitalização influenciam diretamente o resultado.
Na matemática financeira, o capital, a taxa e o tempo são elementos fundamentais para determinar o resultado de uma operação.
O que são juros simples?
Os juros simples são aqueles calculados sempre sobre o capital inicial.
Isso significa que, durante todos os períodos considerados, a base do cálculo permanece igual.
Imagine, por exemplo, que uma pessoa tenha 10.000 MT e faça uma operação hipotética com juros simples de 2% ao mês, durante cinco meses.
Os juros de cada mês serão calculados sobre os mesmos 10.000 MT.
Assim:
2% de 10.000 MT = 200 MT
Portanto, a cada mês seriam acrescentados 200 MT em juros.
A evolução hipotética seria:
| Mês | Juros do mês | Juros acumulados | Montante |
|---|---|---|---|
| Inicial | — | 0 MT | 10.000 MT |
| 1.º mês | 200 MT | 200 MT | 10.200 MT |
| 2.º mês | 200 MT | 400 MT | 10.400 MT |
| 3.º mês | 200 MT | 600 MT | 10.600 MT |
| 4.º mês | 200 MT | 800 MT | 10.800 MT |
| 5.º mês | 200 MT | 1.000 MT | 11.000 MT |
Observe um detalhe importante: o juro mensal permanece em 200 MT.
Isso acontece porque o cálculo continua sendo feito sobre os 10.000 MT iniciais, e não sobre o montante acumulado.
Por esse motivo, o crescimento dos juros simples é considerado linear.
Fórmula dos juros simples
A fórmula tradicional para calcular os juros simples é:
J = C × i × t
Onde:
- J = juros;
- C = capital inicial;
- i = taxa de juros;
- t = tempo.
Para descobrir o montante final, utiliza-se:
M = C + J
Também é possível combinar as duas expressões:
M = C × (1 + i × t)
A taxa deve ser colocada na forma decimal.
Por exemplo:
- 1% = 0,01;
- 2% = 0,02;
- 5% = 0,05;
- 10% = 0,10.
Essa forma de cálculo é apresentada em materiais de matemática financeira como o regime em que a taxa incide sobre o capital inicial.
Exemplo de juros simples em meticais
Suponha que uma pessoa tenha 20.000 MT e faça uma aplicação hipotética a juros simples de 3% ao mês, durante seis meses.
Primeiro, calculamos os juros:
J = 20.000 × 0,03 × 6
J = 3.600 MT
Depois:
M = 20.000 + 3.600
M = 23.600 MT
Portanto, ao final dos seis meses, o montante hipotético seria de 23.600 MT.
Os juros obtidos seriam 3.600 MT.
A principal característica é que os 3% continuam sendo aplicados aos 20.000 MT iniciais.
O que são juros compostos?
Os juros compostos funcionam de maneira diferente.
Nesse regime, os juros de cada período são incorporados ao saldo. No período seguinte, a nova taxa é aplicada sobre esse valor atualizado.
É justamente essa característica que dá origem à expressão “juros sobre juros”.
Por exemplo, imagine novamente um capital hipotético de 10.000 MT, com uma taxa de 2% ao mês.
No primeiro mês:
10.000 × 2% = 200 MT
O saldo passa para:
10.200 MT
No segundo mês, os 2% já não são calculados sobre 10.000 MT. Agora são calculados sobre 10.200 MT.
Assim:
10.200 × 2% = 204 MT
O novo saldo será:
10.404 MT
No terceiro mês, a taxa será aplicada sobre 10.404 MT.
10.404 × 2% = 208,08 MT
O saldo passa para:
10.612,08 MT
Perceba que o valor dos juros vai aumentando.
Esse é o ponto central dos juros compostos: a base de cálculo cresce à medida que os juros são incorporados ao saldo.
Fórmula dos juros compostos
A fórmula do montante em juros compostos é:
M = C × (1 + i)ᵗ
Onde:
- M = montante final;
- C = capital inicial;
- i = taxa de juros por período;
- t = número de períodos.
Para encontrar somente os juros acumulados:
J = M − C
A fórmula mostra matematicamente por que os juros compostos podem produzir uma diferença significativa quando o dinheiro permanece aplicado ou devido durante períodos mais longos.
Exemplo de juros compostos em meticais
Imagine uma aplicação hipotética de 20.000 MT, com rendimento de 3% ao mês, durante seis meses.
A fórmula será:
M = 20.000 × (1 + 0,03)⁶
O resultado aproximado será:
M ≈ 23.881,54 MT
Nesse cenário hipotético, os juros acumulados seriam aproximadamente:
23.881,54 − 20.000 = 3.881,54 MT
Compare com os juros simples no mesmo capital, taxa e período:
Juros simples: 3.600 MT
Juros compostos: aproximadamente 3.881,54 MT
A diferença é de aproximadamente 281,54 MT.
Quanto maior for o prazo, maior poderá ser a diferença entre os dois regimes, mantendo-se iguais o capital, a taxa e as demais condições.
Qual é a principal diferença entre juros simples e compostos?
A diferença pode ser resumida em uma pergunta:
Sobre qual valor os juros são calculados em cada período?
Nos juros simples:
A taxa é aplicada sobre o capital inicial.
Nos juros compostos:
A taxa é aplicada sobre o saldo acumulado.
Essa diferença muda completamente o comportamento do dinheiro ao longo do tempo.
Nos juros simples, o acréscimo por período permanece constante quando a taxa e o capital inicial são constantes.
Nos juros compostos, o acréscimo de cada período tende a aumentar porque a base de cálculo também aumenta.
Materiais de matemática financeira descrevem justamente essa distinção entre uma evolução linear e uma evolução baseada na capitalização dos valores acumulados.
Comparação direta entre juros simples e compostos
Veja a diferença de forma resumida:
| Característica | Juros simples | Juros compostos |
|---|---|---|
| Base do cálculo | Capital inicial | Saldo acumulado |
| Juros sobre juros | Não | Sim |
| Crescimento | Linear | Exponencial |
| Valor dos juros por período | Mantém-se constante | Pode aumentar |
| Fórmula do montante | C × (1 + i × t) | C × (1 + i)ᵗ |
| Efeito do tempo | Aumenta proporcionalmente | Pode acelerar significativamente |
| Aplicação em cálculos financeiros | Depende do contrato/operação | Muito comum em diversas operações financeiras |
É importante não interpretar essa tabela como uma indicação de que um regime é sempre “melhor”. O efeito depende de se estar falando de uma aplicação, de uma dívida, do prazo, da taxa, das condições contratuais e de outros custos.
Por que os juros compostos crescem mais rapidamente?
A explicação está na capitalização.
Nos juros simples, imagine que uma aplicação gere 100 MT por mês. Se não houver mudança na taxa nem no capital de referência, continuará gerando 100 MT por período.
Nos juros compostos, os primeiros 100 MT são incorporados ao saldo. No período seguinte, os juros são calculados sobre o valor original mais esses 100 MT.
Depois, novos juros são adicionados ao saldo.
O processo continua.
É como uma bola de neve: conforme o saldo aumenta, a base sobre a qual os novos juros são calculados também aumenta.
Por isso, o efeito pode ser discreto nos primeiros períodos e muito mais significativo depois de vários anos.
Essa característica é uma das razões pelas quais os juros compostos são importantes tanto para quem investe quanto para quem possui dívidas.
Juros compostos podem ajudar quem investe
Quando uma pessoa investe e deixa os rendimentos permanecerem aplicados, o efeito dos juros compostos pode contribuir para o crescimento do capital ao longo do tempo.
Imagine uma pessoa que começa com 50.000 MT e obtém uma taxa hipotética de rendimento.
Se os rendimentos forem reinvestidos, o saldo poderá crescer e, nos períodos seguintes, os novos rendimentos serão calculados sobre uma base maior.
Isso não significa que todo investimento produzirá determinado resultado. Taxas, condições do produto financeiro, impostos, custos, inflação, riscos e variações de mercado podem alterar completamente o resultado real.
Por isso, o exemplo serve apenas para demonstrar a matemática da capitalização.
O princípio, entretanto, é simples:
capital + rendimento reinvestido = nova base para o próximo rendimento.
Juros compostos também podem aumentar uma dívida
A mesma matemática que pode favorecer o crescimento de uma aplicação pode aumentar o custo de uma dívida.
Imagine que uma dívida permaneça em aberto e os juros sejam capitalizados de acordo com as condições estabelecidas no contrato.
Se os encargos acumulados forem incorporados ao saldo, os juros seguintes poderão incidir sobre uma base maior.
É por isso que uma dívida aparentemente pequena pode tornar-se mais pesada quando permanece durante muito tempo sem ser regularizada.
Em situações de crédito, não basta olhar apenas para a taxa anunciada. É importante compreender:
- taxa de juros;
- prazo;
- frequência de capitalização;
- valor das prestações;
- comissões;
- seguros;
- multas;
- outros encargos previstos;
- custo total da operação.
A matemática financeira mostra que o tempo pode fazer uma grande diferença no valor final.
Exemplo comparativo: 12 meses
Vamos comparar os dois regimes usando os mesmos valores hipotéticos.
Capital inicial:
30.000 MT
Taxa:
2% ao mês
Prazo:
12 meses
Juros simples
Aplicando a fórmula:
J = 30.000 × 0,02 × 12
J = 7.200 MT
Montante:
30.000 + 7.200 = 37.200 MT
Juros compostos
Aplicando:
M = 30.000 × (1,02)¹²
O montante será aproximadamente:
38.048,46 MT
Nesse exemplo:
Juros simples: 37.200 MT
Juros compostos: aproximadamente 38.048,46 MT
Diferença aproximada:
848,46 MT
A diferença aparece porque, no regime composto, os juros de cada mês são incorporados ao saldo.
O que acontece quando o prazo aumenta?
O efeito dos juros compostos fica ainda mais evidente quando o período aumenta.
Considere novamente:
30.000 MT
Taxa hipotética:
2% ao mês
Agora imagine um prazo de 36 meses.
No regime simples:
M = 30.000 × (1 + 0,02 × 36)
M = 51.600 MT
No regime composto:
M = 30.000 × (1,02)³⁶
O resultado será superior ao montante obtido pelo regime simples.
Isso acontece porque, no modelo composto, cada período adiciona rendimento ao saldo, e o saldo atualizado passa a servir de base para o próximo cálculo.
Portanto, quanto mais longo o período, mais importante se torna compreender o regime de capitalização.
A diferença aparece apenas em investimentos?
Não.
A diferença entre juros simples e compostos pode ser relevante em diferentes situações financeiras.
Dependendo do produto e das condições contratuais, os conceitos podem aparecer relacionados a:
- empréstimos;
- financiamentos;
- investimentos;
- aplicações financeiras;
- contas em atraso;
- compras parceladas;
- operações comerciais;
- cálculos de matemática financeira;
- planejamento financeiro.
Entretanto, não se deve assumir que toda operação financeira utiliza automaticamente juros simples ou compostos.
É necessário verificar as condições específicas da operação.
Como saber qual regime está sendo utilizado?
Uma das maneiras mais simples é verificar qual valor serve de base para calcular os juros em cada período.
Se o cálculo continuar sendo feito sobre o capital inicial, estamos diante de uma estrutura de juros simples.
Se os juros anteriores forem incorporados ao saldo e a nova taxa incidir sobre esse saldo, temos capitalização composta.
Também é importante ler cuidadosamente contratos, propostas, documentos bancários e condições de produtos financeiros.
Uma taxa isolada não conta toda a história.
Por exemplo, dizer que determinada operação cobra “2% ao mês” não é suficiente para determinar o custo final sem saber:
- durante quanto tempo;
- sobre qual base;
- como os juros são capitalizados;
- se existem pagamentos intermediários;
- quais são os outros custos envolvidos.
Erro comum: confundir taxa com rendimento final
Um erro frequente na educação financeira é olhar somente para a percentagem.
Imagine duas operações que apresentam uma taxa de 2% ao mês.
À primeira vista, podem parecer exatamente iguais.
Mas se uma utilizar determinada forma de capitalização e a outra tiver condições diferentes, o resultado final poderá ser diferente.
Por isso, o consumidor deve olhar além da taxa anunciada.
É importante perguntar:
“Quanto vou pagar ou receber no total?”
Essa pergunta é especialmente importante quando se trata de crédito.
Da mesma forma, em uma aplicação, é importante perguntar:
“Qual será o valor líquido estimado depois do período?”
O tempo é um dos elementos mais importantes
A diferença entre juros simples e compostos está diretamente relacionada ao tempo.
Nos juros simples, o aumento ocorre de maneira proporcional ao número de períodos.
Nos juros compostos, cada novo período utiliza um saldo que já incorpora os efeitos dos períodos anteriores.
Por isso, uma taxa aparentemente pequena pode produzir uma diferença relevante quando aplicada repetidamente durante um período longo.
Essa é uma das principais razões para estudar juros compostos antes de tomar decisões financeiras de longo prazo.
Juros simples e compostos: um exemplo do dia a dia
Imagine que duas pessoas recebam cada uma 15.000 MT.
A primeira realiza uma operação hipotética com juros simples de 2% ao mês durante 10 meses.
A segunda realiza uma operação com juros compostos usando exatamente a mesma taxa e o mesmo período.
No primeiro caso:
J = 15.000 × 0,02 × 10
J = 3.000 MT
Montante:
18.000 MT
No segundo caso:
M = 15.000 × (1,02)¹⁰
O resultado será aproximadamente 18.284 MT.
A diferença aproximada é de 284 MT.
Em dez meses, pode parecer uma diferença relativamente pequena.
Mas imagine um período muito maior.
É justamente aí que o efeito da capitalização começa a ficar mais evidente.
O que significa “juros sobre juros”?
A expressão é bastante utilizada, mas nem sempre é explicada corretamente.
“Juros sobre juros” significa que os juros gerados anteriormente passam a fazer parte do saldo que será utilizado para calcular os juros seguintes.
Exemplo:
Capital inicial:
10.000 MT
Juro:
2%
Primeiro período:
200 MT
Saldo:
10.200 MT
Segundo período:
2% de 10.200 = 204 MT
Saldo:
10.404 MT
Terceiro período:
2% de 10.404 = 208,08 MT
O rendimento aumenta porque a base também aumentou.
Esse é o funcionamento essencial da capitalização composta.
E se a pessoa retirar os juros?
Essa é uma questão importante.
O efeito da capitalização depende de os rendimentos permanecerem incorporados ao capital.
Se uma pessoa recebe os rendimentos e os retira, a dinâmica pode ser diferente.
Por exemplo, uma pessoa pode receber determinado rendimento mensal e gastar esse dinheiro em vez de reinvesti-lo.
Nesse caso, o valor retirado deixa de fazer parte da base utilizada para gerar novos rendimentos.
Por isso, quando se fala em juros compostos em investimentos, é importante saber se existe reinvestimento dos rendimentos.
Juros compostos e aportes mensais
Outro ponto importante é que muitos exemplos básicos de juros compostos consideram apenas um capital inicial.
Na vida real, uma pessoa pode acrescentar dinheiro regularmente.
Por exemplo:
- 10.000 MT inicialmente;
- mais 500 MT todos os meses;
- rendimento sobre o saldo;
- novos aportes ao longo do tempo.
Nesse cenário, o cálculo fica mais complexo porque existem diferentes entradas de capital.
Isso significa que uma calculadora de juros compostos simples pode não representar exatamente o resultado de uma aplicação com aportes frequentes.
Ainda assim, o princípio da capitalização permanece: os rendimentos incorporados ao saldo podem contribuir para aumentar a base dos períodos seguintes.
Inflação também precisa ser considerada
Existe outro conceito importante que não deve ser confundido com juros: inflação.
Uma aplicação pode aumentar nominalmente de valor e, ainda assim, o poder de compra desse dinheiro pode não crescer na mesma proporção.
Por exemplo, se uma pessoa possui 100.000 MT hoje e esse valor cresce para 110.000 MT no futuro, isso não significa automaticamente que poderá comprar 10% mais bens.
É necessário considerar a evolução dos preços.
Por isso, ao analisar investimentos de longo prazo, é importante diferenciar:
rendimento nominal de ganho real.
Essa distinção ajuda a evitar interpretações equivocadas sobre o crescimento do patrimônio.
Como usar esse conhecimento para organizar melhor as finanças?
Conhecer juros simples e compostos pode ajudar uma pessoa a fazer perguntas melhores antes de tomar uma decisão financeira.
Antes de contratar um crédito, por exemplo, procure saber:
- Qual é a taxa de juros?
- A taxa é mensal ou anual?
- Como ocorre a capitalização?
- Qual será o valor total pago?
- Existem comissões?
- Existem seguros ou outros encargos?
- Qual é o prazo?
- O que acontece em caso de atraso?
Para investimentos:
- Qual é a taxa ou rendimento esperado?
- O rendimento é fixo ou variável?
- Com que frequência ocorre a capitalização?
- Os rendimentos são reinvestidos?
- Existem taxas?
- Existem impostos?
- Existe risco de perda do capital?
- Existe prazo mínimo?
Essas perguntas são mais importantes do que simplesmente olhar para uma percentagem isolada.
Juros simples ou compostos: qual aparece mais?
Não existe uma resposta universal para todas as operações financeiras.
O regime utilizado depende do produto, contrato ou operação.
Na matemática financeira, ambos são modelos importantes. Entretanto, os juros compostos são amplamente utilizados para representar situações em que os rendimentos ou encargos são incorporados ao saldo ao longo dos períodos.
É por isso que estudantes, empreendedores, investidores e consumidores precisam compreender os dois conceitos.
Como memorizar facilmente a diferença?
Existe uma maneira bastante simples.
Pense assim:
Juros simples
Capital inicial → juros calculados sobre o mesmo capital.
Juros compostos
Capital inicial → juros → novo saldo → novos juros sobre o novo saldo.
Ou ainda:
Simples = base fixa.
Compostos = base que cresce.
Essa pequena regra ajuda a lembrar a principal diferença entre os dois modelos.
Perguntas frequentes sobre juros simples e compostos
1. O que são juros simples?
São juros calculados sobre o capital inicial durante o período considerado.
2. O que são juros compostos?
São juros calculados sobre o capital e sobre os juros que foram incorporados ao saldo nos períodos anteriores.
3. Por que os juros compostos são chamados de juros sobre juros?
Porque os juros acumulados podem passar a fazer parte da base utilizada para calcular os juros dos períodos seguintes.
4. Qual é a fórmula dos juros simples?
A fórmula tradicional é:
J = C × i × t
E o montante pode ser calculado por:
M = C + J
5. Qual é a fórmula dos juros compostos?
A fórmula do montante é:
M = C × (1 + i)ᵗ
Os juros acumulados são obtidos pela diferença entre o montante e o capital inicial.
6. Os juros compostos sempre são melhores?
Não é correto responder simplesmente “sim” ou “não”.
Em uma aplicação, a capitalização pode contribuir para o crescimento do saldo quando os rendimentos são reinvestidos. Em uma dívida, a capitalização pode aumentar o valor devido.
Tudo depende do contexto.
7. Quanto maior o prazo, maior a diferença?
Mantendo capital, taxa e demais condições constantes, a diferença entre os dois modelos tende a tornar-se mais significativa com o aumento do número de períodos, porque os juros compostos incorporam os rendimentos anteriores ao saldo.
8. Posso calcular juros compostos numa calculadora comum?
Sim. Para cálculos básicos, uma calculadora com função de potência pode ser suficiente. Também existem calculadoras financeiras e planilhas que facilitam operações com períodos maiores.
9. Juros simples e compostos são usados somente em bancos?
Não. Os conceitos fazem parte da matemática financeira e podem ser utilizados para estudar diferentes operações envolvendo capital, tempo e taxas.
10. Por que é importante aprender esse assunto?
Porque entender a diferença ajuda a interpretar melhor investimentos, empréstimos, financiamentos, dívidas e outras operações financeiras.
Conclusão: compreender os juros ajuda a tomar decisões mais conscientes
A diferença entre juros simples e juros compostos está principalmente na forma como os juros são calculados ao longo do tempo.
Nos juros simples, o cálculo utiliza o capital inicial como referência. Por isso, mantendo a mesma taxa, o acréscimo de cada período permanece constante.
Nos juros compostos, os juros acumulados são incorporados ao saldo e passam a participar do cálculo dos períodos seguintes. É o famoso efeito de “juros sobre juros”.
Um exemplo simples ajuda a guardar a ideia:
Juros simples:
10.000 MT → taxa aplicada sempre sobre 10.000 MT.
Juros compostos:
10.000 MT → rendimento → novo saldo → rendimento sobre o novo saldo.
Essa diferença pode parecer pequena quando observada durante poucos períodos, mas tende a ganhar importância conforme o tempo aumenta.
Para quem está a construir uma vida financeira mais organizada, conhecer esses conceitos é apenas o começo. Também é importante aprender sobre orçamento, inflação, crédito, endividamento, poupança, investimentos, taxas e custo total das operações financeiras.
Antes de aceitar um empréstimo ou escolher uma aplicação, não olhe apenas para a percentagem anunciada. Procure compreender quanto dinheiro entra, quanto sai, durante quanto tempo e como os juros são calculados.
Quanto melhor uma pessoa compreender a matemática por trás do dinheiro, mais condições terá para comparar diferentes opções e tomar decisões financeiras de forma consciente e informada.
Nota: Os exemplos deste artigo são meramente ilustrativos e não representam promessa de rendimento, recomendação de investimento ou condição específica de qualquer instituição financeira. Taxas, custos, impostos e condições podem variar de acordo com o produto e o contrato.