Como controlar o dinheiro de um pequeno negócio: guia completo para organizar as finanças e aumentar o lucro

Como controlar o dinheiro de um pequeno negócio: guia completo para organizar as finanças e aumentar o lucro
Administrar um pequeno negócio não significa apenas vender produtos ou prestar serviços. Para que uma atividade comercial consiga crescer de forma sustentável, é fundamental saber exatamente quanto dinheiro entra, quanto sai, quais despesas são realmente necessárias e quanto pode ser reinvestido.
Muitos pequenos empreendedores conseguem vender bastante, mas terminam o mês sem saber para onde foi o dinheiro. Em alguns casos, o problema não está na falta de clientes, mas na ausência de um sistema simples para controlar as finanças.
A boa notícia é que não é necessário começar com programas caros de contabilidade ou conhecimentos avançados de finanças. Um pequeno negócio pode começar com um caderno, uma folha de cálculo no telemóvel ou uma planilha simples. O mais importante é criar o hábito de registrar todas as movimentações financeiras.
Este guia explica, passo a passo, como controlar o dinheiro de um pequeno negócio, separar as finanças pessoais das empresariais, controlar despesas, calcular o lucro, organizar o estoque, criar uma reserva e tomar decisões melhores.
Por que controlar o dinheiro é tão importante?
O dinheiro é o combustível de qualquer negócio. Sem uma boa gestão financeira, até uma atividade com muitas vendas pode enfrentar dificuldades para pagar fornecedores, funcionários, renda, energia, transporte ou outras despesas.
Um dos erros mais comuns entre pequenos empreendedores é confundir faturamento com lucro.
Imagine que uma pequena loja vendeu 50.000 MT durante o mês. Isso não significa que o proprietário ganhou 50.000 MT.
Desse valor podem sair:
- Compra de mercadorias;
- Transporte;
- Renda do espaço;
- Energia e água;
- Salários;
- Internet e telefone;
- Embalagens;
- Impostos e taxas aplicáveis;
- Manutenção;
- Perdas e produtos danificados;
- Outras despesas operacionais.
Depois de descontar os custos e despesas, o valor restante é muito menor do que o faturamento.
Por isso, o primeiro princípio é simples:
Dinheiro que entra no negócio não é automaticamente dinheiro disponível para gastar.
A gestão financeira deve mostrar a diferença entre faturamento, custos, despesas, lucro e dinheiro disponível em caixa.
A Small Business Administration recomenda que pequenos negócios mantenham uma contabilidade organizada e acompanhem receitas e despesas para compreender melhor a situação financeira da empresa.
1. Separe o dinheiro pessoal do dinheiro do negócio
Um dos primeiros passos para controlar corretamente um pequeno negócio é deixar de misturar o dinheiro da empresa com o dinheiro utilizado para despesas pessoais.
Por exemplo, imagine que uma pessoa tenha uma pequena barbearia. Durante determinado dia, recebe 2.000 MT dos clientes.
Se no mesmo dia utiliza 800 MT desse dinheiro para comprar comida para casa, 500 MT para pagar transporte pessoal e 300 MT para outras despesas familiares, poderá terminar o dia com apenas 400 MT.
O problema é que talvez o negócio precise desse dinheiro para comprar produtos, pagar uma conta ou repor algum material.
A separação entre as finanças pessoais e empresariais ajuda o proprietário a perceber o verdadeiro desempenho da atividade. A SBA também destaca a importância dessa separação para manter registros financeiros mais claros.
Mesmo quando o negócio é muito pequeno, tente estabelecer uma regra:
O dinheiro do negócio pertence primeiro ao negócio.
Se o proprietário precisa retirar dinheiro para uso pessoal, deve registrar essa retirada.
Pode criar uma categoria chamada:
Retirada do proprietário
Dessa maneira, será possível saber quanto dinheiro está sendo retirado da empresa todos os meses.
2. Registre todas as entradas de dinheiro
Toda vez que o negócio receber dinheiro, a operação deve ser registrada.
Não importa se o pagamento foi feito em dinheiro, transferência bancária, carteira móvel ou outro meio.
Por exemplo:
| Data | Descrição | Entrada |
|---|---|---|
| 02/09 | Venda de produtos | 3.500 MT |
| 03/09 | Venda de produtos | 2.800 MT |
| 04/09 | Serviço prestado | 1.500 MT |
| 05/09 | Venda de produtos | 4.200 MT |
No final da semana, o empreendedor poderá somar as entradas.
Esse simples hábito permite responder a perguntas importantes:
- Quanto vendi esta semana?
- Qual foi o melhor dia?
- Qual produto vende mais?
- Quanto entrou este mês?
- As vendas estão aumentando ou diminuindo?
Sem registros, muitas dessas perguntas acabam sendo respondidas apenas por memória, e a memória pode falhar.
3. Registre também todas as saídas
Registrar apenas as vendas não é suficiente.
É necessário anotar tudo aquilo que sai do caixa.
Por exemplo:
| Data | Descrição | Saída |
|---|---|---|
| 02/09 | Compra de mercadoria | 2.000 MT |
| 03/09 | Transporte | 300 MT |
| 04/09 | Internet | 500 MT |
| 05/09 | Embalagens | 250 MT |
No final do período, some todas as despesas.
Uma regra simples pode ajudar:
Se o dinheiro saiu do negócio, registre.
Até despesas pequenas devem ser acompanhadas.
Um pagamento de 50 MT pode parecer insignificante. Porém, se ocorrer todos os dias, pode representar aproximadamente 1.500 MT em um mês.
É justamente a soma das pequenas despesas que muitas vezes reduz a margem do negócio sem que o proprietário perceba.
4. Crie categorias para as despesas
Não basta saber que o negócio gastou dinheiro. Também é importante saber onde gastou.
Uma maneira simples é dividir as despesas em categorias.
Despesas com mercadorias
Incluem produtos comprados para revenda.
Despesas operacionais
Podem incluir:
- Água;
- Energia;
- Internet;
- Telefone;
- Transporte;
- Embalagens;
- Limpeza;
- Manutenção.
Despesas com pessoal
Quando existem trabalhadores, entram nesta categoria os pagamentos relacionados à equipe, observando as obrigações legais aplicáveis.
Despesas de marketing
Podem incluir publicidade, produção de materiais promocionais e outras ações destinadas a atrair clientes.
Retiradas pessoais
O dinheiro retirado pelo proprietário para despesas pessoais deve ser identificado separadamente.
Essa organização facilita perceber quais áreas estão consumindo mais dinheiro.
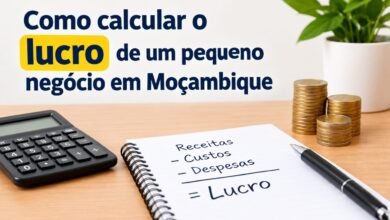
5. Entenda a diferença entre faturamento e lucro
Este é um dos conceitos mais importantes para qualquer pequeno empreendedor.
Imagine uma pequena loja que faturou 80.000 MT durante determinado mês.
As despesas foram:
- Mercadorias: 50.000 MT;
- Renda: 6.000 MT;
- Energia e água: 2.500 MT;
- Transporte: 3.000 MT;
- Internet e telefone: 1.000 MT;
- Outras despesas: 2.500 MT.
As despesas totais seriam de 65.000 MT.
Nesse exemplo simplificado:
80.000 MT – 65.000 MT = 15.000 MT
Os 15.000 MT representam o resultado restante antes de considerar eventuais outras obrigações que possam existir.
Isso mostra por que faturamento elevado não significa necessariamente lucro elevado.
Um negócio pode vender 100.000 MT e ter um resultado pequeno se os custos forem muito altos.
6. Não confunda lucro com dinheiro disponível
Existe outro detalhe importante.
Mesmo que um negócio tenha lucro, pode faltar dinheiro no caixa em determinado momento.
Imagine que uma empresa venda mercadorias para um cliente por 20.000 MT, mas o cliente só pagará daqui a 30 dias.
A venda pode estar registrada, mas o dinheiro ainda não entrou.
Enquanto isso, o negócio pode precisar pagar fornecedores hoje.
É por isso que o fluxo de caixa é tão importante.
A SBA destaca que o momento em que o dinheiro entra e sai pode criar dificuldades mesmo para empresas que apresentam resultados positivos.
O empreendedor precisa saber:
Quanto dinheiro tenho agora?
E também:
Quanto dinheiro deverá entrar e sair nos próximos dias ou semanas?
7. Faça um controle diário do caixa
Uma prática simples é fazer o fechamento do caixa todos os dias.
No final do expediente, registre:
Saldo inicial + entradas – saídas = saldo final
Por exemplo:
Saldo inicial: 1.000 MT
Entradas durante o dia: 4.500 MT
Saídas: 1.200 MT
Saldo esperado:
1.000 + 4.500 – 1.200 = 4.300 MT
Se o dinheiro físico existente for 3.800 MT, existe uma diferença de 500 MT que precisa ser investigada.
Pode ter ocorrido:
- Uma despesa não registrada;
- Um erro de troco;
- Uma venda não registrada;
- Um pagamento recebido por outro meio;
- Um erro de contagem.
Quanto mais cedo a diferença for identificada, mais fácil será descobrir a causa.
8. Faça uma planilha simples
Não é obrigatório utilizar um sistema sofisticado.
Uma planilha pode ter as seguintes colunas:
| Data | Descrição | Categoria | Entrada | Saída | Saldo |
|---|---|---|---|---|---|
| 01/09 | Saldo inicial | Caixa | – | – | 5.000 |
| 02/09 | Venda | Receita | 3.000 | – | 8.000 |
| 02/09 | Mercadoria | Estoque | – | 1.500 | 6.500 |
| 03/09 | Venda | Receita | 2.500 | – | 9.000 |
O empreendedor pode atualizar a planilha diariamente.
Quem não possui computador pode utilizar um aplicativo de planilhas no telemóvel ou até um caderno.
O importante não é a ferramenta.
O importante é a disciplina.
9. Controle o estoque com atenção
Em negócios que vendem produtos, o estoque representa dinheiro.
Uma mercadoria parada na prateleira é dinheiro que ainda não voltou para o caixa.
Por isso, controlar estoque também significa controlar dinheiro.
Imagine uma loja que possui 100 unidades de determinado produto, compradas por 200 MT cada.
O estoque representa 20.000 MT investidos.
Se o empreendedor não sabe quantas unidades possui, poderá:
- Comprar produtos desnecessários;
- Ficar sem produtos importantes;
- Perder mercadorias;
- Não perceber furtos;
- Manter capital parado.
Faça um controle simples:
Produto | Quantidade inicial | Entradas | Vendas | Quantidade atual
Esse sistema já pode melhorar bastante a organização.
10. Evite retirar dinheiro do caixa sem registrar
Um dos hábitos que mais prejudicam pequenos negócios é retirar dinheiro da caixa sem anotação.
O proprietário vê 5.000 MT disponíveis e pensa:
“Vou pegar 500 MT.”
Depois pega mais 300 MT.
No dia seguinte retira 700 MT.
No final do mês, pode ter retirado milhares de meticais sem perceber.
O problema não é necessariamente retirar dinheiro. O problema é não saber quanto foi retirado.
Crie uma regra:
Toda retirada precisa ser registrada.
Por exemplo:
Retirada pessoal — 500 MT
Retirada pessoal — 1.000 MT
Retirada pessoal — 300 MT
No final do mês, o proprietário saberá quanto retirou.
11. Defina um valor para retirar do negócio
Quando o negócio começa a gerar dinheiro, pode ser tentador utilizar diariamente o que estiver no caixa.
Uma alternativa mais organizada é estabelecer uma retirada planejada, quando isso for compatível com a realidade financeira e a estrutura do negócio.
Por exemplo, o proprietário pode definir um valor mensal ou semanal para suas despesas pessoais.
Isso ajuda a evitar retiradas aleatórias.
O valor deve considerar:
- Resultado real do negócio;
- Necessidades pessoais;
- Capital necessário para reposição de estoque;
- Despesas futuras;
- Reserva financeira;
- Obrigações fiscais e outras obrigações legais aplicáveis.
Não existe um percentual universal que sirva para todos os negócios.
Uma loja, uma barbearia, um restaurante e um prestador de serviços possuem estruturas de custos diferentes.
12. Crie uma reserva para o negócio
Nem todo dinheiro que sobra deve ser imediatamente gasto.
Uma empresa pode enfrentar situações inesperadas:
- Equipamento quebrado;
- Queda nas vendas;
- Aumento do preço dos produtos;
- Emergência;
- Reparação do espaço;
- Necessidade de comprar estoque rapidamente.
Criar uma reserva ajuda o negócio a enfrentar períodos difíceis.
A reserva pode começar pequena.
Mesmo que sejam 100 MT, 200 MT ou 500 MT por semana, o importante é criar o hábito de reservar parte do dinheiro disponível.
Com o tempo, essa reserva pode se tornar uma importante proteção financeira.
13. Planeje as despesas antes de gastar
Antes de comprar alguma coisa para o negócio, faça três perguntas:
Eu realmente preciso disso?
Essa compra pode aumentar as vendas ou reduzir custos?
O negócio tem dinheiro suficiente para fazer essa compra sem comprometer as despesas importantes?
Essas perguntas ajudam a evitar compras impulsivas.
Por exemplo, se uma pequena loja tem dinheiro limitado, comprar uma decoração cara pode ser menos urgente do que repor um produto que vende todos os dias.
Da mesma maneira, um barbeiro pode precisar priorizar máquinas, lâminas e produtos de trabalho antes de comprar equipamentos que não são essenciais.
O objetivo não é deixar de investir.
É investir na ordem certa.
14. Diferencie gastos necessários de gastos desnecessários
Faça duas listas.
Gastos necessários
São aqueles fundamentais para manter o negócio funcionando.
Exemplos:
- Mercadorias;
- Equipamentos essenciais;
- Transporte relacionado ao negócio;
- Renda;
- Energia;
- Água;
- Materiais de trabalho.
Gastos que podem ser reduzidos
Incluem despesas que não são prioritárias ou que podem ser negociadas.
Por exemplo:
- Serviços pouco utilizados;
- Compras excessivas;
- Desperdícios;
- Publicidade sem acompanhamento;
- Materiais comprados sem necessidade.
Revisar essas categorias mensalmente pode revelar oportunidades de economia.
15. Negocie com fornecedores
O fornecedor pode ter grande influência sobre a saúde financeira de um pequeno negócio.
Procure comparar preços, condições de pagamento, quantidade mínima e qualidade.
Entretanto, preço baixo não deve ser o único critério.
Um produto barato que apresenta baixa qualidade, muitos defeitos ou pouca procura pode acabar custando mais ao negócio.
Sempre que possível, acompanhe:
Preço de compra + transporte + perdas = custo real
Esse cálculo ajuda a conhecer o verdadeiro custo da mercadoria.
16. Conheça o custo de cada produto ou serviço
Para definir preços corretamente, é importante conhecer os custos.
Imagine que um produto seja comprado por 100 MT.
Se o transporte correspondente custa 10 MT e a embalagem custa 5 MT, o custo direto já pode chegar a 115 MT.
Se o produto for vendido por 120 MT, aparentemente existe uma diferença de 5 MT.
Mas ainda podem existir outras despesas relacionadas ao funcionamento do negócio.
Por isso, o preço de venda deve considerar todos os custos relevantes e a margem necessária para manter a atividade sustentável.
17. Não baixe o preço simplesmente para vender mais
Descontos podem ajudar a aumentar vendas, mas precisam ser calculados.
Imagine que um produto normalmente seja vendido por 200 MT.
Se o empreendedor reduzir para 150 MT sem conhecer seus custos, pode acabar aumentando o número de vendas e, ao mesmo tempo, diminuindo o resultado.
Antes de oferecer um desconto, pergunte:
- Quanto custa o produto?
- Qual é a margem atual?
- Quanto será reduzido?
- O aumento das vendas compensa a redução da margem?
Uma promoção deve ter um objetivo claro.
18. Faça um orçamento mensal
No início de cada mês, faça uma previsão.
Por exemplo:
Receitas esperadas: 70.000 MT
Despesas previstas:
- Mercadorias: 40.000 MT;
- Renda: 6.000 MT;
- Energia e água: 2.500 MT;
- Transporte: 3.000 MT;
- Marketing: 1.500 MT;
- Outras despesas: 3.000 MT.
Depois compare a previsão com os resultados reais.
Se havia previsão de gastar 40.000 MT em mercadorias, mas foram gastos 50.000 MT, investigue o motivo.
Esse acompanhamento permite corrigir problemas antes que se tornem maiores.
19. Compare todos os meses
Uma única análise não é suficiente.
O ideal é comparar vários períodos.
Por exemplo:
| Mês | Vendas | Despesas | Resultado |
|---|---|---|---|
| Janeiro | 60.000 MT | 48.000 MT | 12.000 MT |
| Fevereiro | 65.000 MT | 50.000 MT | 15.000 MT |
| Março | 70.000 MT | 53.000 MT | 17.000 MT |
| Abril | 68.000 MT | 55.000 MT | 13.000 MT |
Nesse exemplo, as vendas cresceram, mas o resultado caiu em abril.
Isso merece investigação.
Talvez os custos tenham aumentado, o estoque esteja sendo comprado mais caro ou alguma despesa tenha crescido.
Os números ajudam o empreendedor a fazer perguntas melhores.
20. Saiba quais produtos realmente geram dinheiro
Nem sempre o produto que mais vende é o produto mais lucrativo.
Imagine:
Produto A:
Vende 100 unidades por mês e deixa 20 MT de margem por unidade.
Produto B:
Vende 30 unidades e deixa 100 MT de margem por unidade.
Produto A gera 2.000 MT de margem.
Produto B gera 3.000 MT.
Por isso, não analise apenas quantidade vendida.
Observe também a margem e os custos.
Essa informação pode ajudar a decidir quais produtos devem receber mais espaço, divulgação e capital.
21. Cuidado com vendas a crédito
Vender a crédito pode aumentar as vendas, mas também pode prejudicar o caixa.
Antes de permitir crédito, estabeleça regras claras:
- Quem pode comprar a crédito?
- Qual será o limite?
- Qual será o prazo?
- Quando será feito o pagamento?
- Como será registrado?
- O que acontecerá em caso de atraso?
Registre cada dívida.
Não confie apenas na memória.
Uma pequena carteira de clientes inadimplentes pode comprometer o dinheiro necessário para comprar novos produtos.
22. Faça uma lista de dinheiro a receber
Se o negócio vende a crédito, mantenha uma lista:
| Cliente | Valor | Data da venda | Vencimento | Estado |
|---|---|---|---|---|
| Cliente A | 2.000 MT | 05/09 | 12/09 | Pendente |
| Cliente B | 1.500 MT | 06/09 | 13/09 | Pago |
Isso permite saber quanto dinheiro está fora do caixa.
Também facilita fazer cobranças de maneira organizada.
23. Controle o dinheiro que deve aos fornecedores
O mesmo raciocínio vale para dívidas do negócio.
Registre:
- Fornecedor;
- Valor;
- Data;
- Prazo;
- Forma de pagamento;
- Estado da dívida.
Ter uma lista clara evita esquecer pagamentos e ajuda a planejar o caixa.
24. Faça uma reunião financeira consigo mesmo
Mesmo que o negócio tenha apenas uma pessoa, reserve algum tempo todas as semanas para analisar os números.
Pode ser 30 minutos no domingo ou em outro dia tranquilo.
Analise:
Quanto entrou?
Quanto saiu?
Quanto vendi?
Quanto devo?
Quanto tenho para receber?
Quanto tenho em estoque?
Quais despesas aumentaram?
Qual produto vendeu melhor?
Quanto posso reinvestir?
Essa rotina pode transformar completamente a forma como o empreendedor administra o negócio.
25. Use o dinheiro para fazer o negócio crescer
Depois de organizar as finanças, o próximo passo é decidir onde investir.
Algumas possibilidades podem incluir:
- Aumentar estoque de produtos com boa procura;
- Melhorar equipamentos;
- Investir em divulgação;
- Melhorar atendimento;
- Criar novos serviços;
- Melhorar o espaço;
- Investir em capacitação.
Mas todo investimento deve ser analisado.
A pergunta não deve ser apenas:
“Tenho dinheiro para comprar?”
Também deve ser:
“Essa compra faz sentido para o negócio neste momento?”
A análise de custos e benefícios é uma ferramenta útil para avaliar decisões empresariais.
26. Não dependa apenas do saldo do telemóvel ou da carteira móvel
Atualmente, muitos pequenos negócios recebem pagamentos por meios digitais.
Isso facilita as vendas, mas também pode dificultar a percepção de quanto realmente pertence ao negócio.
O empreendedor deve registrar esses pagamentos da mesma maneira que registra dinheiro físico.
Se recebeu:
1.000 MT em dinheiro;
2.000 MT por transferência;
1.500 MT por carteira móvel;
A receita total foi de 4.500 MT.
O método de pagamento não altera o fato de que a operação precisa ser registrada.
27. Guarde comprovativos
Sempre que possível, guarde recibos, faturas, comprovativos de transferência e outros documentos relacionados ao negócio.
Organize-os por mês.
Por exemplo:
Janeiro 2026
Fevereiro 2026
Março 2026
E assim por diante.
Essa organização pode facilitar a conferência dos registros e o cumprimento das obrigações fiscais e contabilísticas aplicáveis.
Os requisitos legais e fiscais variam conforme o país, tipo de atividade e estrutura empresarial. Por isso, o empreendedor deve confirmar as regras aplicáveis em Moçambique junto das autoridades competentes ou de um profissional qualificado.
28. Evite usar crédito para cobrir desorganização
Crédito pode ser uma ferramenta útil para determinados negócios, mas não deve ser utilizado simplesmente para esconder problemas financeiros.
Se o negócio está constantemente sem dinheiro porque o proprietário retira valores excessivos ou porque as despesas são maiores do que as receitas, pedir dinheiro emprestado pode apenas adiar o problema.
Antes de procurar crédito, descubra:
Por que o dinheiro está faltando?
Se a causa for uma necessidade temporária e planejada, a análise será diferente de uma situação em que o negócio perde dinheiro todos os meses.
29. Crie três números que você precisa conhecer
Todo pequeno empreendedor deveria conhecer pelo menos três números regularmente:
1. Quanto vendeu
Representa o volume de vendas.
2. Quanto gastou
Mostra o dinheiro utilizado para manter a operação.
3. Quanto sobrou
Ajuda a compreender o resultado depois dos custos e despesas considerados.
Além desses números, é importante acompanhar o caixa disponível e os valores a receber e a pagar.
Quanto melhor o empreendedor conhecer os números, mais informações terá para tomar decisões.
30. Um método simples para começar hoje
Se você ainda não controla o dinheiro do seu negócio, não tente criar um sistema complicado de uma vez.
Comece com cinco passos.
Passo 1: registre o saldo atual
Conte quanto dinheiro pertence ao negócio neste momento.
Passo 2: registre todas as vendas
Anote cada entrada.
Passo 3: registre todas as despesas
Não deixe pequenos gastos de fora.
Passo 4: separe retiradas pessoais
Tudo o que for utilizado fora do negócio deve ser identificado.
Passo 5: faça um fechamento semanal
Some entradas e saídas e confira o dinheiro existente.
Depois de algumas semanas, você terá informações muito mais claras sobre a atividade.
Exemplo prático de controle de um pequeno negócio
Imagine uma pequena atividade comercial que começou a semana com 10.000 MT.
Durante a semana:
Vendas: 18.000 MT
Despesas:
Mercadorias: 9.000 MT
Transporte: 1.000 MT
Energia: 500 MT
Outras despesas: 500 MT
Retirada do proprietário: 1.000 MT
O total de saídas seria:
9.000 + 1.000 + 500 + 500 + 1.000 = 12.000 MT
O caixa final seria:
10.000 + 18.000 – 12.000 = 16.000 MT
O empreendedor agora sabe que possui 16.000 MT em caixa.
Mas isso não significa que os 16.000 MT sejam lucro disponível para gastar.
Parte desse valor pode ser necessária para comprar novo estoque, pagar compromissos futuros ou manter uma reserva.
Esse é um dos motivos pelos quais o controle financeiro precisa ser mais completo do que simplesmente contar dinheiro.
Erros financeiros que pequenos empreendedores devem evitar
Alguns erros aparecem repetidamente em pequenos negócios.
Misturar dinheiro pessoal e empresarial
Dificulta saber quanto o negócio realmente gera.
Não registrar pequenas despesas
Pequenos valores acumulados podem representar uma quantia significativa.
Comprar estoque sem analisar vendas
Pode deixar dinheiro parado em produtos que demoram a sair.
Vender a crédito sem regras
Pode transformar vendas em problemas de caixa.
Não fazer inventário
Impede descobrir perdas, erros ou produtos parados.
Gastar todo o dinheiro que sobra
O negócio precisa de capital para continuar funcionando.
Não fazer orçamento
Sem previsão, as despesas podem crescer sem controle.
Não analisar os resultados
Se os números não são analisados, fica difícil perceber tendências.
Conclusão: controlar dinheiro é controlar o futuro do negócio
Controlar o dinheiro de um pequeno negócio não significa transformar o empreendedor em contabilista. Significa criar hábitos simples que permitam saber o que está acontecendo com o dinheiro.
Registrar entradas e saídas, separar as finanças pessoais das empresariais, controlar o estoque, acompanhar as dívidas, fazer um orçamento e analisar os resultados mensalmente são medidas que podem melhorar significativamente a organização financeira.
O mais importante é começar com um sistema que seja simples o suficiente para ser mantido todos os dias.
Não adianta criar uma planilha extremamente complexa e abandoná-la depois de uma semana.
Um caderno atualizado diariamente pode ser mais útil do que um sistema sofisticado que ninguém utiliza.
A gestão financeira também não deve ser feita apenas quando o negócio está passando por dificuldades. O acompanhamento deve ser contínuo.
Um pequeno negócio pode começar com poucas vendas e crescer gradualmente. Quando existe controle financeiro desde o início, o empreendedor consegue identificar melhor os custos, compreender o comportamento das vendas, planejar investimentos e evitar que o dinheiro desapareça sem explicação.
Em resumo, existem cinco regras fundamentais:
1. Separe o dinheiro pessoal do dinheiro do negócio.
2. Registre todas as entradas e saídas.
3. Saiba quanto custa manter a atividade funcionando.
4. Não confunda faturamento com lucro.
5. Planeje antes de gastar e reinvista com base nos números.
O objetivo não é simplesmente ter mais dinheiro no caixa hoje. É construir um negócio capaz de pagar suas despesas, manter uma reserva, financiar seu crescimento e continuar funcionando de maneira organizada ao longo do tempo.
Para o pequeno empreendedor, o controle financeiro pode parecer uma tarefa simples, mas é uma das ferramentas mais importantes para transformar vendas em resultados sustentáveis.