Qual é a diferença entre conta corrente e conta poupança em Moçambique?

Qual é a diferença entre conta corrente e conta poupança em Moçambique?
Escolher uma conta bancária pode parecer uma decisão simples, mas muitas pessoas em Moçambique ainda têm dúvidas sobre a diferença entre conta corrente e conta poupança. Embora as duas possam ser utilizadas para guardar dinheiro numa instituição bancária, elas podem ter finalidades diferentes, custos diferentes, regras próprias e formas distintas de utilização.
Para quem recebe salário, trabalha por conta própria, possui um pequeno negócio ou simplesmente pretende começar a organizar melhor as suas finanças, compreender essas diferenças pode ajudar a tomar decisões mais conscientes.
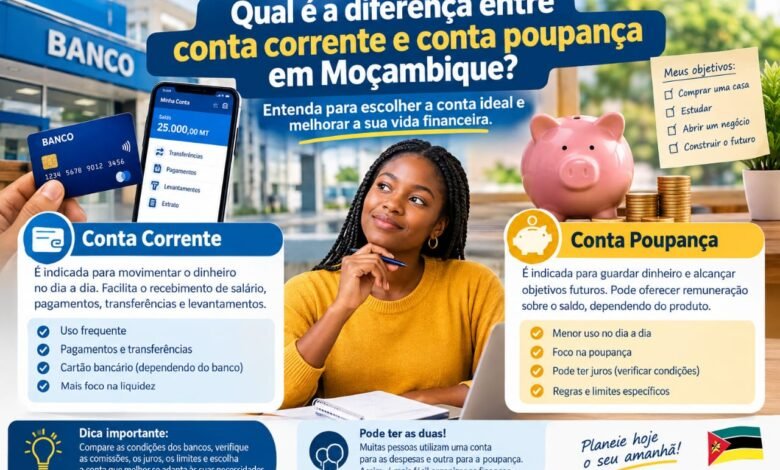
Em termos simples, uma conta utilizada para movimentar dinheiro no dia a dia tende a estar mais ligada a pagamentos, levantamentos, transferências e recebimentos. Já uma conta destinada à poupança pode ser utilizada principalmente para reservar dinheiro para objetivos futuros, dependendo das características do produto disponibilizado pelo banco.
Em Moçambique, o Banco de Moçambique distingue, na regulamentação das contas bancárias, diferentes modalidades de depósitos e estabelece regras de informação que devem ser observadas pelas instituições financeiras. Por isso, não é aconselhável escolher uma conta apenas pelo nome “corrente” ou “poupança”: é importante analisar as condições específicas apresentadas pelo banco.
Neste artigo, vamos explicar de forma simples qual é a diferença entre conta corrente e conta poupança em Moçambique, para que serve cada uma, quais podem ser as vantagens e cuidados, e como escolher de acordo com os seus objetivos financeiros.
O que é uma conta bancária?
Antes de entender a diferença entre conta corrente e conta poupança, é importante compreender o conceito de conta bancária.
Uma conta bancária é um relacionamento entre o cliente e uma instituição financeira que permite depositar dinheiro e utilizar determinados produtos e serviços disponibilizados pelo banco.
Segundo o Banco de Moçambique, uma conta de depósito permite ao cliente depositar dinheiro numa instituição bancária e ter acesso a outros produtos e serviços financeiros. O depósito bancário envolve a entrega de fundos à instituição, que assume a responsabilidade de os devolver de acordo com as condições contratadas.
Na prática, uma conta bancária pode permitir ao cliente:
- receber dinheiro;
- guardar dinheiro;
- levantar valores;
- fazer transferências;
- efetuar pagamentos;
- utilizar cartão bancário, quando disponibilizado;
- utilizar canais digitais;
- consultar movimentos;
- receber determinados rendimentos, como juros, quando previstos no produto contratado.
No entanto, nem todas as contas possuem exatamente as mesmas características.
É justamente por isso que é importante conhecer o objetivo de cada modalidade.
O que é uma conta corrente?
A expressão conta corrente é muito utilizada no dia a dia para designar uma conta destinada principalmente à movimentação frequente de dinheiro.
Dependendo da instituição financeira e do produto contratado, uma conta deste tipo pode ser utilizada para receber salário, fazer pagamentos, realizar transferências, levantar dinheiro e utilizar diferentes canais bancários.
No contexto regulamentar moçambicano, uma referência importante é a conta de depósito à ordem. A legislação sobre contas bancárias estabelece regras específicas para este tipo de conta e para os serviços associados.
Por isso, quando alguém diz que possui uma “conta corrente”, é importante verificar com o banco qual é exatamente a modalidade contratada e quais serviços estão incluídos.
Para que serve uma conta corrente?
Uma conta corrente pode ser adequada para quem precisa movimentar dinheiro regularmente.
Por exemplo, imagine uma pessoa que recebe um salário mensal de 30.000 MT.
Depois de receber o salário, essa pessoa pode precisar de:
- pagar renda;
- comprar alimentos;
- pagar água e energia;
- enviar dinheiro para familiares;
- fazer compras;
- pagar serviços;
- levantar dinheiro;
- transferir valores para outras contas.
Uma conta destinada à movimentação diária pode facilitar essas operações.
Assim, a principal característica de uma conta utilizada no dia a dia é a liquidez e facilidade de movimentação, sempre de acordo com as condições e limites estabelecidos pela instituição financeira.
O que é uma conta poupança?
A conta poupança está normalmente associada ao objetivo de reservar dinheiro para utilização futura.
Em vez de manter todo o dinheiro disponível para gastos diários, o cliente pode separar determinada quantia para um objetivo específico.
Esse objetivo pode ser, por exemplo:
- criar uma reserva de emergência;
- comprar um computador;
- pagar propinas;
- preparar uma viagem;
- comprar equipamentos;
- iniciar um pequeno negócio;
- realizar uma obra;
- guardar dinheiro para uma necessidade futura.
Dependendo do produto oferecido pelo banco, a conta ou produto de poupança pode oferecer remuneração sobre o saldo, mas isso não significa que todas as contas chamadas de poupança tenham necessariamente as mesmas condições.
As taxas, regras de movimentação, saldo mínimo, comissões e forma de cálculo dos juros devem ser verificadas no contrato e na documentação fornecida pela instituição.
O Banco de Moçambique recomenda que os consumidores financeiros analisem informações sobre custos, remuneração, rentabilidade esperada e riscos antes de escolher produtos financeiros.
Diferença entre conta corrente e conta poupança
A diferença principal está no objetivo da utilização.
Uma conta corrente é geralmente utilizada para movimentação financeira frequente.
Uma conta poupança é normalmente utilizada para separar dinheiro destinado a objetivos futuros.
Podemos resumir da seguinte forma:
| Característica | Conta corrente | Conta poupança |
|---|---|---|
| Principal objetivo | Movimentar dinheiro | Guardar dinheiro |
| Uso diário | Geralmente elevado | Geralmente menor |
| Pagamentos | Pode ser utilizada | Depende do produto |
| Transferências | Normalmente disponíveis | Dependem das condições |
| Levantamentos | Normalmente disponíveis | Dependem das regras |
| Juros | Podem existir ou não | Podem existir, dependendo do produto |
| Reserva financeira | Menos focada nisso | Mais associada à poupança |
| Cartão | Pode estar disponível | Depende do produto |
| Aplicação prática | Salário e despesas | Objetivos financeiros |
Esta tabela é apenas uma visão geral. As características concretas podem variar entre bancos e produtos.
Por isso, antes de abrir uma conta, o cliente deve consultar a tabela de preços, condições contratuais, taxas aplicáveis e regras de movimentação da instituição escolhida.
Conta corrente ou conta poupança: qual utilizar?
Não existe uma resposta única para todas as pessoas.
A escolha depende do objetivo.
Se o dinheiro será utilizado frequentemente para despesas, pagamentos e transferências, uma conta de movimentação diária pode ser mais adequada.
Se o objetivo é separar dinheiro e reduzir a tentação de gastá-lo, uma solução de poupança pode fazer mais sentido.
Em algumas situações, a pessoa pode inclusive utilizar duas contas com objetivos diferentes.
Por exemplo:
Conta 1 — despesas do mês
Recebe o salário e é utilizada para despesas, pagamentos e transferências.
Conta 2 — poupança
Recebe uma parte do salário que será reservada para objetivos futuros.
Essa estratégia pode ajudar a separar dinheiro destinado ao consumo daquele destinado à construção de uma reserva.
É possível ter conta corrente e conta poupança no mesmo banco?
Sim, dependendo dos produtos disponibilizados pela instituição financeira, um cliente pode ter diferentes contas ou produtos bancários.
Por exemplo, uma pessoa pode receber o salário numa conta de depósito à ordem e manter uma solução separada para poupança.
Isso pode facilitar a organização financeira.
Imagine alguém que recebe 40.000 MT por mês.
Em vez de deixar todo o dinheiro na mesma conta, poderia estabelecer uma divisão baseada no seu orçamento:
- 25.000 MT para despesas essenciais;
- 7.000 MT para despesas variáveis;
- 5.000 MT para objetivos pessoais;
- 3.000 MT para poupança.
Os valores acima são apenas um exemplo de organização e não constituem uma recomendação financeira individual.
O importante é perceber o princípio: dar uma finalidade ao dinheiro pode facilitar o controlo das finanças pessoais.
Conta corrente é melhor para receber salário?
Uma conta destinada à movimentação diária pode ser bastante útil para quem recebe salário.
Isso acontece porque o salário normalmente precisa ser utilizado para várias despesas ao longo do mês.
Imagine que uma pessoa recebe o salário no dia 30.
Durante o mês seguinte, poderá fazer:
- pagamentos;
- levantamentos;
- transferências;
- compras;
- pagamento de serviços;
- envio de dinheiro para familiares.
Uma conta com funcionalidades adequadas para movimentação pode facilitar essas operações.
Além disso, algumas entidades empregadoras podem utilizar transferências bancárias para pagamento dos salários.
Entretanto, as condições concretas dependem da relação entre trabalhador, empregador e instituição bancária.
Conta poupança serve para guardar dinheiro?
Esse é um dos principais objetivos associados à poupança.
Guardar dinheiro numa conta separada pode ajudar uma pessoa a não misturar o dinheiro destinado ao futuro com o dinheiro disponível para despesas imediatas.
Por exemplo, alguém pode decidir criar uma reserva para emergências.
Se conseguir guardar 2.000 MT por mês:
2.000 MT × 12 meses = 24.000 MT
Ao fim de um ano, teria acumulado 24.000 MT, sem considerar eventuais juros, impostos, custos ou outras condições aplicáveis.
Se conseguisse guardar 3.000 MT por mês:
3.000 MT × 12 meses = 36.000 MT
O exemplo mostra que pequenas quantias podem transformar-se em valores maiores quando existe regularidade.
O Banco de Moçambique destaca a importância da poupança para ajudar famílias a reforçar o seu património e enfrentar despesas imprevistas ou ocasionais.
A conta poupança sempre paga juros?
Não se deve assumir que toda conta denominada “poupança” oferece a mesma remuneração.
Os produtos bancários podem apresentar diferentes condições.
Algumas soluções podem remunerar o saldo de acordo com uma taxa definida.
Outras podem ter condições específicas, como:
- saldo mínimo;
- prazo;
- frequência de capitalização;
- limites de movimentação;
- necessidade de manter determinado saldo;
- regras para levantamento;
- tributação aplicável;
- outras condições contratuais.
Por isso, antes de abrir uma conta, é importante perguntar ao banco:
Qual é a taxa de remuneração?
Como os juros são calculados?
Quando são pagos?
Existe saldo mínimo?
Existem comissões?
Existe alguma condição para receber os juros?
O regulamento do Banco de Moçambique prevê que, quando existam juros remuneratórios, determinadas informações devem ser disponibilizadas ao cliente, incluindo o período a que os juros dizem respeito, a taxa aplicável, o montante dos juros vencidos e impostos retidos, quando aplicáveis.
O que são juros numa conta bancária?
Os juros são uma remuneração que pode ser paga pelo banco ao cliente quando isso estiver previsto no produto contratado.
Por exemplo, suponha, apenas para fins ilustrativos, que alguém mantenha 50.000 MT num produto que remunera o saldo a uma determinada taxa anual.
Se a taxa fosse de 5% ao ano, uma conta simplificada poderia sugerir:
50.000 MT × 5% = 2.500 MT
Mas esse cálculo não significa necessariamente que o cliente receberá exatamente 2.500 MT líquidos.
É necessário considerar:
- método de cálculo;
- período de permanência;
- saldo médio ou saldo utilizado;
- frequência de pagamento;
- impostos;
- eventuais condições do produto.
Por isso, nunca se deve escolher uma conta simplesmente olhando para uma taxa anunciada.
É necessário entender como a taxa funciona na prática.
Qual conta cobra mais taxas?
Não é possível dizer que todas as contas correntes cobram mais ou menos taxas do que todas as contas poupança.
Cada banco pode ter produtos diferentes.
Podem existir custos associados a:
- manutenção;
- cartão;
- levantamentos;
- transferências;
- operações específicas;
- canais bancários;
- determinados serviços.
O Banco de Moçambique estabelece regras de informação sobre comissões e encargos. O cliente deve receber informação sobre a comissão cobrada, a data da cobrança, o montante e outros elementos relevantes, conforme o tipo de operação e conta.
Por isso, comparar custos antes de abrir a conta é uma etapa importante.
Como escolher uma conta bancária em Moçambique?
Antes de escolher, não olhe apenas para o nome do banco.
Analise o produto.
1. Verifique as comissões
Pergunte quanto custa manter a conta.
Uma pequena comissão mensal pode parecer insignificante, mas pode representar um valor considerável ao longo de vários anos.
Por exemplo:
500 MT por mês × 12 meses = 6.000 MT por ano.
Em cinco anos:
6.000 MT × 5 = 30.000 MT.
O exemplo mostra por que motivo os custos devem ser considerados no orçamento.
2. Verifique o saldo mínimo
Algumas contas podem exigir determinado saldo mínimo ou apresentar condições específicas.
Antes de assinar, pergunte:
Existe saldo mínimo?
O que acontece se eu não mantiver esse valor?
Existe alguma comissão?
Essas informações devem estar disponíveis nas condições do produto.
3. Verifique as condições dos juros
Se o seu objetivo for poupar, descubra:
- taxa aplicável;
- forma de cálculo;
- periodicidade de pagamento;
- condições para receber juros;
- impostos aplicáveis;
- eventual saldo mínimo.
Não confunda taxa anunciada com rendimento líquido.
4. Analise os canais digitais
Atualmente, a facilidade de utilizar a conta através de canais digitais pode ser importante.
Pergunte se o banco oferece:
- aplicação móvel;
- internet banking;
- notificações;
- transferências;
- consulta de saldo;
- pagamentos;
- bloqueio de cartão;
- outros serviços digitais.
O sistema financeiro moçambicano tem vindo a ampliar o acesso aos serviços financeiros digitais. Nos indicadores do segundo trimestre de 2026, o Banco de Moçambique registou crescimento de 1,3% no número de contas bancárias e de 4,1% nas contas de instituições de moeda electrónica.
Conta corrente pode ajudar a controlar despesas?
Sim, principalmente quando o titular acompanha regularmente os movimentos.
Uma das vantagens de utilizar uma conta para despesas é poder visualizar quanto dinheiro entra e quanto sai.
Por exemplo:
Entradas
Salário: 30.000 MT
Saídas
Alimentação: 8.000 MT
Transporte: 4.000 MT
Renda: 7.000 MT
Energia e água: 2.000 MT
Outras despesas: 5.000 MT
Total de despesas: 26.000 MT
Saldo restante: 4.000 MT
Esse acompanhamento permite perceber onde o dinheiro está a ser gasto.
Conta poupança pode ajudar a criar uma reserva de emergência?
Pode ser uma ferramenta de organização.
Uma reserva de emergência é dinheiro separado para situações inesperadas.
Por exemplo:
- perda temporária de rendimento;
- despesas médicas;
- reparação urgente;
- problemas familiares;
- despesas inesperadas;
- necessidade de deslocação.
O objetivo é evitar depender imediatamente de crédito ou empréstimos sempre que surgir uma despesa inesperada.
O tamanho adequado dessa reserva depende da situação financeira de cada pessoa.
Mais importante do que começar com um valor elevado é desenvolver o hábito de reservar dinheiro regularmente.
Um trabalhador pode usar as duas contas?
Sim, dependendo dos produtos disponíveis e das suas necessidades.
Um método simples pode ser:
Conta de movimentação
Usada para:
- salário;
- pagamentos;
- transferências;
- despesas;
- compras.
Conta de poupança
Usada para:
- reserva de emergência;
- objetivos;
- projetos;
- dinheiro que não será utilizado imediatamente.
Dessa maneira, o dinheiro destinado à poupança fica psicologicamente separado do dinheiro utilizado diariamente.
Exemplo prático para um trabalhador em Moçambique
Imagine que João recebe 35.000 MT por mês.
Ele decide organizar o dinheiro da seguinte maneira:
30.000 MT ficam disponíveis para despesas e compromissos.
5.000 MT são direcionados para uma solução de poupança.
Depois de 12 meses:
5.000 × 12 = 60.000 MT
João teria acumulado 60.000 MT, antes de considerar juros, impostos, comissões ou eventuais levantamentos.
Esse exemplo mostra uma das principais vantagens de separar a poupança.
O dinheiro deixa de estar misturado com o orçamento destinado ao consumo.
E se a pessoa tiver um pequeno negócio?
Para quem possui um pequeno negócio, a separação entre dinheiro pessoal e dinheiro do negócio pode ser especialmente importante.
Imagine uma pessoa que possui uma pequena barbearia.
Durante o mês, recebe dinheiro dos clientes.
Se todo o dinheiro for colocado na mesma conta pessoal, pode tornar-se difícil saber:
- quanto o negócio faturou;
- quanto foi gasto;
- quanto pertence ao proprietário;
- quanto deve ser reinvestido;
- quanto pode ser retirado;
- quanto deve ficar reservado.
Uma conta destinada à atividade empresarial, quando apropriada ao tipo de negócio e disponível no banco, pode ajudar na organização financeira.
A separação de contas não substitui uma contabilidade adequada, mas pode facilitar o acompanhamento dos fluxos financeiros.
Conta corrente é adequada para pequenos negócios?
Uma conta de movimentação pode ser útil para um negócio que realiza pagamentos e recebe dinheiro frequentemente.
Por exemplo, uma empresa pode precisar de:
- pagar fornecedores;
- receber clientes;
- transferir salários;
- pagar serviços;
- controlar receitas;
- movimentar dinheiro entre diferentes contas.
No entanto, as necessidades de uma empresa podem ser diferentes das necessidades de uma pessoa singular.
Por isso, empresários devem analisar os produtos empresariais oferecidos pelos bancos.
Conta poupança pode ser usada para objetivos de negócio?
Também pode ser considerada como uma ferramenta de organização, dependendo das condições do produto.
Um pequeno empresário pode querer guardar dinheiro para:
- comprar uma máquina;
- renovar equipamentos;
- aumentar o stock;
- abrir uma segunda loja;
- pagar uma licença;
- fazer obras;
- enfrentar períodos de menor faturação.
Separar esse dinheiro pode ajudar a evitar que seja gasto em despesas correntes.
Qual é a diferença entre conta poupança e depósito a prazo?
Essa é uma dúvida importante.
Uma conta ou produto de poupança não deve ser automaticamente confundido com um depósito a prazo.
No depósito a prazo, o dinheiro é colocado por um determinado período e as condições de mobilização dependem do contrato.
O Banco de Moçambique estabelece regras específicas de informação para depósitos a prazo, depósitos com pré-aviso e depósitos a prazo sem mobilização antecipada.
Por isso, antes de colocar dinheiro num depósito a prazo, é importante perguntar:
- Qual é o prazo?
- Posso retirar antes?
- Existe penalização?
- Qual é a taxa?
- Quando recebo os juros?
- Qual é o valor mínimo?
- O que acontece no vencimento?
O próprio Banco de Moçambique informa que as condições de mobilização antecipada e eventuais penalizações devem constar da documentação contratual aplicável.
É possível perder dinheiro numa conta poupança?
É importante separar duas questões.
Primeiro, existe o saldo que foi depositado.
Segundo, existem custos, impostos, condições de remuneração e outros fatores associados ao produto.
Uma conta bancária não deve ser encarada simplesmente como uma forma automática de aumentar dinheiro.
Se uma conta tiver custos e o saldo for pequeno, os encargos podem reduzir o benefício financeiro.
Da mesma forma, a inflação pode diminuir o poder de compra do dinheiro ao longo do tempo.
Por isso, educação financeira significa analisar não apenas quanto dinheiro existe na conta, mas também quanto esse dinheiro consegue comprar no futuro.
O que é mais importante: juros ou segurança?
Os dois aspectos podem ser relevantes.
Quando uma pessoa escolhe onde guardar dinheiro, deve analisar:
- segurança da instituição;
- condições do produto;
- facilidade de acesso;
- custos;
- remuneração;
- necessidade de liquidez;
- regras de movimentação.
O Banco de Moçambique destaca a importância de os consumidores considerarem custos, remuneração, rentabilidade esperada e riscos ao escolher produtos financeiros.
Não existe uma característica que seja igualmente importante para todas as pessoas.
Quem precisa de acesso imediato ao dinheiro pode dar mais importância à liquidez.
Quem está a guardar dinheiro para um objetivo futuro pode dar maior atenção à remuneração e às condições de poupança.
O que perguntar ao banco antes de abrir uma conta?
Antes de assinar qualquer contrato, faça perguntas.
Sobre custos
- Quanto custa abrir a conta?
- Existe comissão mensal?
- Existe comissão anual?
- Quanto custa o cartão?
- Quanto custa levantar dinheiro?
- Quanto custa transferir?
- Existem outras despesas?
Sobre juros
- A conta paga juros?
- Qual é a taxa?
- Como os juros são calculados?
- Quando são pagos?
- Existe saldo mínimo?
- Há impostos sobre os juros?
Sobre movimentação
- Posso levantar dinheiro quando quiser?
- Existem limites?
- Posso fazer transferências?
- Posso utilizar o aplicativo?
- Posso utilizar internet banking?
- Posso movimentar a conta através de ATM?
Sobre encerramento
- Existe custo para encerrar?
- Há alguma condição?
- O que acontece ao saldo?
O Banco de Moçambique reconhece o direito do consumidor a receber informação completa, atual, objetiva e clara sobre produtos e serviços financeiros.
Erros comuns ao escolher uma conta bancária
1. Escolher apenas pelo nome
O facto de uma conta ser chamada de “poupança” não significa que seja igual à poupança oferecida por outro banco.
Leia as condições.
2. Ignorar comissões
Uma conta pode oferecer determinado benefício, mas cobrar custos por outros serviços.
Faça as contas.
3. Não verificar a taxa de juros
Se a principal razão para escolher uma conta é receber remuneração, confirme a taxa e as condições.
4. Misturar todo o dinheiro
Colocar salário, despesas, poupança e dinheiro do negócio numa única conta pode dificultar o controlo.
5. Não ler o contrato
Nunca assine um produto financeiro sem compreender as condições.
Como organizar duas contas de forma simples?
Uma estratégia simples pode ser utilizar:
Conta A: dinheiro para viver
Receitas e despesas mensais.
Conta B: dinheiro para objetivos
Poupança e reservas.
No dia em que receber o salário, pode transferir imediatamente a quantia que pretende poupar, desde que isso esteja de acordo com o seu orçamento.
Por exemplo:
Salário: 25.000 MT
Poupança programada: 2.500 MT
Dinheiro para orçamento mensal: 22.500 MT
Ao fazer isso no início do mês, a poupança passa a ser tratada como uma prioridade financeira, em vez de depender do dinheiro que sobra no final.
Conta corrente ou poupança: o que escolher?
A resposta depende do objetivo.
Se você precisa de uma conta para:
- receber salário;
- pagar contas;
- fazer transferências;
- utilizar cartão;
- movimentar dinheiro frequentemente;
uma conta de movimentação diária pode ser mais adequada.
Se pretende:
- guardar dinheiro;
- construir uma reserva;
- juntar dinheiro para um objetivo;
- separar dinheiro das despesas;
uma solução de poupança pode ser mais apropriada.
Em determinadas situações, utilizar ambas pode facilitar a organização.
Existe uma conta perfeita para todos?
Não.
Uma pessoa solteira que recebe salário pode ter necessidades completamente diferentes de uma família, estudante, trabalhador independente ou empresário.
Por isso, a pergunta mais importante não deve ser:
“Qual é a melhor conta?”
Mas sim:
“Qual conta corresponde melhor à minha necessidade e às condições que consigo cumprir?”
Essa mudança de pensamento ajuda a tomar decisões financeiras mais conscientes.
A importância de comparar bancos em Moçambique
Antes de abrir uma conta, compare pelo menos algumas opções.
Não precisa olhar somente para a taxa de juros.
Compare:
- comissão de manutenção;
- custo do cartão;
- disponibilidade de ATM;
- qualidade dos canais digitais;
- transferências;
- facilidade de atendimento;
- saldo mínimo;
- condições de remuneração;
- limites de movimentação;
- condições para encerramento.
O objetivo não é escolher automaticamente a conta com a taxa mais elevada.
O objetivo é encontrar uma solução cujas condições sejam compatíveis com aquilo que realmente precisa.
A digitalização está a mudar a forma de utilizar contas bancárias
O acesso aos serviços financeiros está cada vez mais ligado a canais digitais.
Em agosto de 2026, o Banco de Moçambique informou que, no segundo trimestre de 2026, o número de contas bancárias aumentou 1,3%, enquanto as contas das instituições de moeda electrónica cresceram 4,1%. No mesmo período, também houve crescimento no número de cartões bancários.
Isso significa que, além de comparar as características tradicionais de uma conta, o consumidor também pode considerar a facilidade de utilização dos serviços digitais.
Por exemplo:
- aplicativo móvel;
- notificações;
- transferências;
- pagamentos;
- consulta de saldo;
- extratos;
- segurança de acesso.
A tecnologia pode tornar a gestão financeira mais conveniente, mas continua sendo importante proteger palavras-passe, códigos e dispositivos.
Conta bancária e educação financeira
Ter uma conta bancária não significa automaticamente ter boas finanças pessoais.
Uma pessoa pode ter várias contas e continuar sem conseguir controlar o próprio dinheiro.
Educação financeira envolve compreender:
- receitas;
- despesas;
- poupança;
- crédito;
- juros;
- dívidas;
- custos bancários;
- riscos;
- objetivos financeiros.
O Banco de Moçambique define educação financeira como um processo que procura melhorar a compreensão dos consumidores e investidores sobre produtos, conceitos e riscos financeiros, permitindo decisões baseadas em informação.
Por isso, compreender a diferença entre conta corrente e conta poupança é apenas uma parte da organização financeira.
Conclusão: qual é a diferença entre conta corrente e conta poupança em Moçambique?
A principal diferença entre uma conta corrente e uma conta poupança está na finalidade.
A conta utilizada para movimentação diária está normalmente associada a operações como recebimentos, pagamentos, transferências e levantamentos.
Já a poupança está relacionada com a separação de dinheiro para utilização futura e, dependendo do produto, pode existir remuneração sobre o saldo.
No entanto, não se deve assumir que todas as contas com o mesmo nome funcionam da mesma maneira. Os bancos podem oferecer produtos com condições diferentes, incluindo diferentes taxas, custos, limites e regras de movimentação.
Por isso, antes de abrir uma conta em Moçambique, o consumidor deve analisar cuidadosamente as condições oferecidas pela instituição financeira.
Uma boa estratégia para muitas pessoas pode ser separar o dinheiro destinado às despesas do dinheiro destinado à poupança. Por exemplo, utilizar uma conta para as necessidades mensais e outra solução para construir uma reserva financeira.
Mais importante do que procurar uma conta simplesmente porque apresenta determinado benefício é compreender quanto custa, como funciona, quais são as regras e se realmente corresponde aos seus objetivos.
Também é importante lembrar que as condições bancárias podem ser alteradas e que as taxas e comissões devem ser confirmadas diretamente com a instituição financeira antes da contratação.
Em resumo:
Conta corrente: normalmente focada na movimentação do dinheiro.
Conta poupança: normalmente focada em guardar dinheiro para objetivos futuros.
Duas contas: podem ser utilizadas conjuntamente para separar despesas e poupança, quando isso fizer sentido para o cliente.
Para tomar uma decisão financeira consciente, leia sempre o contrato, consulte a tabela de preços e peça esclarecimentos ao banco quando alguma condição não estiver clara. O consumidor financeiro tem direito à informação e à escolha dos produtos e instituições financeiras.
Nota: Este artigo tem finalidade educativa e informativa. Não constitui recomendação financeira individual. Taxas de juros, comissões, limites, requisitos e condições dos produtos bancários podem variar entre instituições e ao longo do tempo. Confirme sempre as condições diretamente com o banco antes de contratar qualquer produto.