Como escolher um cartão de crédito sem anuidade: guia completo para evitar custos desnecessários

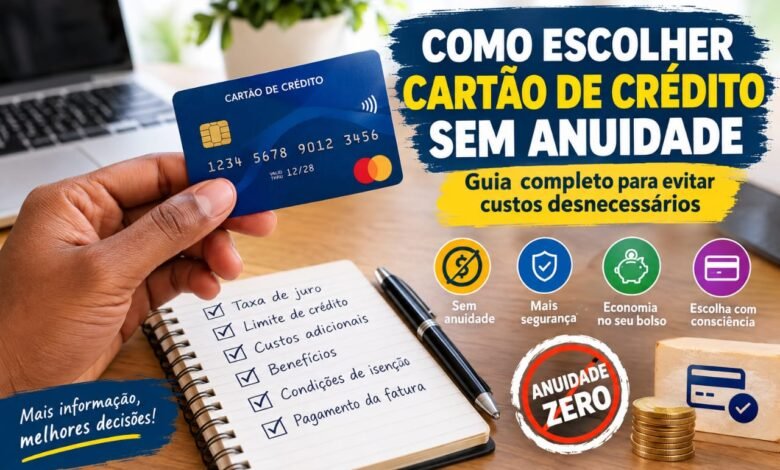
Como escolher um cartão de crédito sem anuidade
Escolher um cartão de crédito sem anuidade pode parecer uma tarefa simples, mas existem vários detalhes que precisam de ser analisados antes de aceitar uma proposta de um banco ou instituição financeira. A expressão “sem anuidade” chama a atenção porque significa, em princípio, que o cliente não paga uma determinada tarifa anual pela disponibilização do cartão. No entanto, isso não significa necessariamente que o cartão seja gratuito ou que não existam outros custos associados.
Um cartão de crédito pode envolver juros, comissões de levantamento, encargos por atraso, custos de utilização no estrangeiro, taxas relacionadas com determinados serviços e outras despesas previstas no contrato. Por isso, a melhor forma de escolher um cartão é olhar para o conjunto das condições e não apenas para a ausência da anuidade.
Este guia explica, de forma simples, os principais pontos que devem ser considerados por quem pretende escolher um cartão de crédito sem anuidade, incluindo pessoas que estão a utilizar um cartão pela primeira vez.
O que é um cartão de crédito?
O cartão de crédito é um instrumento financeiro que permite ao titular realizar pagamentos utilizando um limite de crédito disponibilizado pela instituição financeira. Esse limite, muitas vezes chamado de plafond, pode ser utilizado para compras e outros serviços permitidos pelo contrato.
Diferentemente de um cartão de débito, em que o dinheiro utilizado normalmente sai diretamente do saldo disponível na conta, o cartão de crédito permite utilizar temporariamente dinheiro disponibilizado pela instituição. Posteriormente, o cliente deverá pagar o valor utilizado de acordo com as condições contratadas.
O Banco de Portugal explica que o cartão de crédito funciona como uma forma de crédito renovável: à medida que o cliente paga o valor utilizado, o limite de crédito volta a ficar disponível.
Esta característica torna o cartão conveniente para determinadas situações, mas também exige disciplina financeira. O problema não está simplesmente em possuir um cartão de crédito, mas em utilizá-lo sem conhecer os custos e sem capacidade para cumprir os pagamentos.
O que significa cartão de crédito sem anuidade?
Um cartão sem anuidade é aquele que não cobra, nas condições aplicáveis ao cliente, uma tarifa anual pela disponibilização do cartão.
Porém, é importante verificar se a isenção é realmente permanente.
Existem propostas em que a anuidade pode ser gratuita apenas durante determinado período ou quando o cliente cumpre determinadas condições. Por exemplo, uma instituição pode exigir um determinado volume de utilização, compras mínimas ou a contratação de outro serviço para manter a isenção.
Por isso, antes de contratar, não basta perguntar:
“Este cartão não tem anuidade?”
É melhor perguntar:
- “Quais são exatamente as condições para não pagar a anuidade durante todo o período em que utilizar o cartão?”
Essa diferença pode evitar surpresas futuras.
Por que escolher um cartão sem anuidade?
Para uma pessoa que utiliza o cartão ocasionalmente e consegue pagar integralmente a fatura todos os meses, evitar uma anuidade pode reduzir o custo de manutenção do produto.
Imagine que duas instituições oferecem cartões com características semelhantes. Um cobra uma tarifa anual e outro não cobra, sem que existam diferenças relevantes nos benefícios ou serviços que realmente interessam ao consumidor.
Nesse cenário, a ausência de anuidade pode representar uma economia ao longo do tempo.
No entanto, a anuidade não deve ser o único critério de escolha.
Um cartão aparentemente gratuito pode tornar-se caro se o cliente utilizar frequentemente levantamentos a crédito, atrasar pagamentos ou financiar saldos durante vários meses.
O Portal do Cliente Bancário, por exemplo, identifica juros, anuidades, comissões de levantamento a crédito, comissões de utilização no estrangeiro e encargos relacionados com atrasos como possíveis custos associados aos cartões de crédito.
1. Confirme se a anuidade é realmente zero
O primeiro passo é confirmar as condições de disponibilização do cartão.
Procure no contrato, preçário ou documento de informação fornecido pela instituição financeira informações como:
- Valor da anuidade;
- Condições para obter isenção;
- Duração da isenção;
- Existência de uma promoção temporária;
- Valor cobrado por cartões adicionais;
- Custos relacionados com substituição do cartão;
Outras comissões associadas.
Não confie apenas na publicidade.
Uma campanha pode destacar “cartão sem anuidade”, mas apresentar condições específicas para que o benefício seja mantido.
O Banco de Moçambique recomenda que os consumidores leiam e analisem toda a informação disponibilizada pela instituição antes de contratar um produto ou serviço financeiro.
2. Analise a taxa de juro
Depois da anuidade, o segundo ponto importante é verificar quanto custa utilizar o crédito quando não consegue pagar o saldo integral.
Esta questão é fundamental.
Um cartão pode não cobrar anuidade e, ainda assim, apresentar custos elevados quando o cliente deixa parte da dívida para o mês seguinte.
Por exemplo, imagine uma pessoa que utiliza o equivalente a 20.000 MT em compras e paga apenas uma parte da fatura. O saldo restante poderá continuar sujeito aos encargos previstos no contrato.
Por isso, antes de contratar, procure saber:
- Qual é a taxa de juro?
- Como os juros são calculados?
- Qual é o valor mínimo de pagamento?
- O que acontece quando paga apenas o mínimo?
- Existe período sem juros para compras?
- Quais são as condições para beneficiar desse período?
Uma das principais regras para utilizar um cartão de crédito de maneira responsável é compreender que pagar apenas o mínimo pode prolongar o período necessário para liquidar a dívida.
3. Não confunda “sem anuidade” com “sem custos”
Esta é provavelmente uma das maiores armadilhas para quem está a escolher o primeiro cartão.
Sem anuidade não significa necessariamente sem custos.
O cartão pode não cobrar uma tarifa anual, mas apresentar outros encargos.
Entre os custos que devem ser investigados estão:
Levantamentos em caixas eletrónicas
Alguns cartões cobram uma comissão quando o cliente utiliza o crédito para levantar dinheiro.
Esse tipo de operação pode ser mais caro do que uma compra normal com cartão.
Antes de utilizar o cartão para levantar dinheiro, consulte o preçário da instituição.
Compras no estrangeiro
Se pretende utilizar o cartão durante viagens internacionais ou em sites estrangeiros, verifique as comissões aplicáveis às transações internacionais e a eventual conversão cambial.
Uma pequena percentagem sobre várias operações pode representar um custo considerável ao longo do tempo.
Pagamentos em atraso
O atraso no pagamento pode provocar juros de mora e outras consequências previstas no contrato.
O Banco de Moçambique destaca a importância de cumprir pontualmente os contratos e pagar as prestações e encargos dentro dos prazos estabelecidos.
Cartões adicionais
Se pretende disponibilizar cartões adicionais para familiares, confirme se existe uma tarifa específica para cada cartão.
4. Verifique o limite de crédito
Outro ponto importante é o limite disponibilizado pelo banco.
Um limite elevado pode parecer vantajoso, mas não significa que seja necessário utilizá-lo.
O limite deve ser encarado como o máximo que pode ser utilizado segundo o contrato, e não como dinheiro disponível para gastar livremente.
Por exemplo, se uma instituição aprovar um limite de 100.000 MT, isso não significa que seja aconselhável utilizar os 100.000 MT.
Uma boa prática é estabelecer um limite pessoal inferior ao limite concedido pelo banco.
Assim, mesmo que o cartão permita gastar mais, o consumidor mantém uma margem de segurança.
5. Veja como funciona o pagamento da fatura
Antes de contratar, descubra exatamente como funciona o ciclo de pagamento.
Pergunte:
- Qual é a data de fecho da fatura?
- Qual é a data de vencimento?
- Qual é o valor mínimo?
- Posso pagar a totalidade?
- Existe débito automático?
- Posso efetuar o pagamento através do aplicativo?
- O que acontece se pagar depois da data de vencimento?
Conhecer essas datas ajuda a evitar atrasos.
Uma estratégia simples é colocar um lembrete alguns dias antes da data de vencimento.
Quem recebe o salário numa determinada data também pode organizar o pagamento da fatura de acordo com o seu fluxo mensal de dinheiro.
6. Prefira pagar a fatura integral quando possível
Para quem utiliza cartão de crédito como ferramenta de pagamento e não como financiamento prolongado, pagar a fatura integralmente pode ajudar a evitar os juros associados ao saldo financiado, desde que as condições do cartão prevejam essa vantagem.
É importante, entretanto, verificar o contrato específico.
O Absa Moçambique, por exemplo, explica que quando o cliente não paga a fatura integralmente, os juros podem incidir sobre o saldo devedor e recomenda o pagamento total sempre que possível.
Portanto, antes de escolher um cartão, descubra exatamente o que acontece quando a fatura é paga integralmente.
7. Analise os benefícios oferecidos
Um cartão sem anuidade pode oferecer benefícios adicionais, mas é necessário verificar se esses benefícios realmente serão utilizados.
Dependendo da instituição e do produto, podem existir vantagens como:
- Descontos em determinados estabelecimentos;
- Programas de pontos;
- Cashback;
- Promoções;
- Seguros;
- Benefícios relacionados com viagens;
- Condições especiais em determinados parceiros.
Entretanto, não faz sentido escolher um cartão apenas porque oferece muitos benefícios se esses benefícios não correspondem aos seus hábitos.
Por exemplo, se uma pessoa raramente viaja, um benefício relacionado com viagens pode ter pouca utilidade para ela.
O mais importante é comparar o benefício real com os custos do produto.
8. Leia as condições do cashback
O cashback pode parecer muito atrativo, mas também exige atenção.
Imagine um cartão que anuncia determinada percentagem de devolução sobre compras.
É necessário descobrir:
- Qual é a percentagem efetiva?
- Existe limite mensal?
- Quais compras são elegíveis?
- Existem estabelecimentos excluídos?
- O cashback é pago em dinheiro ou convertido em pontos?
- Existe prazo de validade?
- É necessário atingir determinado valor de compras?
Um benefício só deve ser considerado realmente vantajoso depois de conhecer todas as regras.
9. Verifique os custos de utilização internacional
Para quem faz compras em sites internacionais ou viaja, este ponto merece atenção especial.
Uma operação aparentemente barata pode incluir:
- Comissão de transação internacional;
- Conversão cambial;
- Encargos adicionais;
- Diferenças na taxa de câmbio aplicada.
Por isso, se o objetivo principal é utilizar o cartão fora do país, compare especificamente os custos internacionais, em vez de olhar apenas para a anuidade.
10. Evite utilizar o cartão para levantar dinheiro sem necessidade
O levantamento de dinheiro através do crédito, muitas vezes conhecido como cash advance, pode apresentar custos específicos.
Dependendo do contrato, pode existir uma comissão pelo levantamento e juros associados.
O Banco de Portugal identifica as comissões relacionadas com cash advance como um dos possíveis encargos dos cartões de crédito.
Antes de levantar dinheiro, consulte as condições do seu cartão.
Se a operação tiver custos elevados, uma alternativa pode ser utilizar o saldo disponível na conta, quando isso for financeiramente adequado.
11. Compare cartões pelo custo total
Em vez de perguntar apenas “qual cartão não tem anuidade?”, faça uma comparação mais completa.
Crie uma pequena tabela com os seguintes critérios:
| Critério | Cartão A | Cartão B | Cartão C |
| ———————— | ——— | ——— | ——— |
| Anuidade | Verificar | Verificar | Verificar |
| Condições de isenção | Verificar | Verificar | Verificar |
| Taxa de juro | Verificar | Verificar | Verificar |
| Levantamento a crédito | Verificar | Verificar | Verificar |
| Utilização internacional | Verificar | Verificar | Verificar |
| Cashback | Verificar | Verificar | Verificar |
| Limite de crédito | Verificar | Verificar | Verificar |
| Pagamento integral | Verificar | Verificar | Verificar |
| Penalização por atraso | Verificar | Verificar | Verificar |
Esta comparação ajuda a evitar uma decisão baseada exclusivamente em publicidade.
12. Leia o preçário antes de contratar
O preçário é uma das ferramentas mais importantes para quem deseja comparar produtos financeiros.
O Banco de Portugal explica que o preçário apresenta informações sobre comissões e despesas dos produtos e serviços financeiros. Também indica que as instituições devem disponibilizar essas informações aos clientes.
Embora as regras e documentos possam variar entre países, o princípio é importante: consulte sempre a documentação oficial da instituição que está a oferecer o cartão.
Não utilize apenas informações encontradas em publicações de redes sociais ou anúncios.
13. Cuidado com ofertas “gratuitas”
A palavra “grátis” pode ser utilizada como estratégia de marketing.
Um cartão pode ter emissão gratuita, mas cobrar anuidade posteriormente.
Outro pode ter anuidade gratuita, mas cobrar por determinados serviços.
Também existem situações em que a isenção depende da utilização do cartão.
Por isso, procure descobrir o custo real durante um ano de utilização normal.
Faça uma pergunta simples:
- “Quanto vou pagar se utilizar este cartão durante 12 meses, pagar sempre dentro do prazo e utilizar apenas os serviços que pretendo?”
A resposta pode ser muito mais útil do que simplesmente saber se existe anuidade.
14. Escolha um cartão compatível com o seu orçamento
O melhor cartão para cada pessoa depende das suas necessidades e da sua capacidade financeira.
Se o rendimento mensal é limitado, não é aconselhável assumir um limite de crédito muito elevado apenas porque o banco o disponibilizou.
O cartão deve facilitar pagamentos e organização financeira, e não criar uma dívida que comprometa despesas essenciais.
Uma regra prática é não utilizar o crédito para despesas que já sabe que não conseguirá pagar posteriormente.
15. Tenha atenção aos pagamentos mínimos
Um dos erros mais comuns é olhar para o pagamento mínimo como se fosse uma prestação normal.
Imagine uma fatura de 10.000 MT e um pagamento mínimo de 500 MT.
Pagar apenas os 500 MT não significa que a dívida desapareceu. O saldo restante continuará sujeito às condições do contrato.
Por isso, sempre que possível, planeie o orçamento para liquidar a fatura integralmente.
O pagamento mínimo pode ser uma alternativa prevista pelo contrato para situações específicas, mas não deve ser confundido com o custo total da dívida.
16. Consulte várias instituições antes de decidir
Não é necessário aceitar a primeira proposta.
Pesquise diferentes bancos e instituições financeiras autorizadas no seu país.
Compare as condições por escrito e faça perguntas quando alguma informação não estiver clara.
Também é importante confirmar se o produto continua disponível e se os valores apresentados estão atualizados, porque tarifas e condições podem mudar.
17. Cartão sem anuidade é sempre a melhor escolha?
Não necessariamente.
A ausência de anuidade pode ser uma vantagem para determinados consumidores, mas a escolha deve considerar o conjunto do produto.
Um cartão com anuidade pode oferecer determinados serviços que, para algumas pessoas, têm valor superior ao custo da tarifa.
Por outro lado, um cartão sem anuidade pode apresentar outros encargos que tornam a utilização mais cara.
Portanto, a pergunta mais adequada não é:
- “Qual cartão tem anuidade zero?”
Mas sim:
- “Qual cartão apresenta condições compatíveis com a forma como pretendo utilizá-lo?”
Essa mudança de perspectiva ajuda a fazer uma comparação mais completa.
18. Faça uma simulação antes de contratar
Antes de aceitar um cartão, imagine uma situação real.
Por exemplo:
Você pretende gastar 15.000 MT por mês no cartão e pagar a fatura integralmente.
Nesse caso, verifique:
- Quanto paga de anuidade;
- Quanto paga pelas compras;
- Se existe cashback;
- Se há custos adicionais;
- Se existe alguma comissão mensal;
- Como funciona o pagamento;
O que acontece se um pagamento atrasar.
Depois faça uma segunda simulação:
- “E se eu não conseguir pagar a totalidade da fatura?”
Esta segunda pergunta é extremamente importante porque mostra quanto poderá custar o crédito quando o saldo permanece em dívida.
19. Organize o uso do cartão
Depois de escolher o cartão, estabeleça regras pessoais.
Por exemplo:
1. Utilizar o cartão apenas para despesas planeadas.
2. Evitar compras impulsivas.
3. Não ultrapassar um limite pessoal mensal.
4. Acompanhar as compras através do aplicativo ou extrato.
5. Reservar dinheiro para pagar a fatura.
6. Evitar atrasos.
7. Rever periodicamente as tarifas e condições.
Essas práticas podem tornar o cartão mais fácil de controlar.
20. Quando um cartão sem anuidade pode fazer sentido?
Um cartão sem anuidade pode ser interessante para quem procura reduzir custos fixos e pretende utilizar o cartão principalmente como meio de pagamento, especialmente quando consegue cumprir integralmente as obrigações dentro do prazo.
Também pode ser útil para quem deseja ter uma alternativa de pagamento para determinadas compras, desde que exista capacidade financeira para suportar os gastos.
No entanto, cada pessoa deve avaliar a sua situação antes de contratar.
Checklist antes de escolher
Antes de assinar o contrato, confirme:
- A anuidade é realmente zero?
- A isenção é permanente ou promocional?
- Existem condições para manter a isenção?
- Qual é a taxa de juro?
- Qual é o custo do levantamento a crédito?
- Existem comissões para compras internacionais?
- Existem custos para cartões adicionais?
- Qual é a data de vencimento da fatura?
- Posso pagar a fatura integralmente?
- O que acontece se eu pagar apenas o mínimo?
- Existem benefícios como cashback ou pontos?
- Quais são as condições desses benefícios?
- Qual é o limite de crédito?
- Quais são os encargos em caso de atraso?
Li o contrato e o preçário?
Se todas estas perguntas estiverem respondidas, será muito mais fácil compreender o produto antes de assumir o compromisso.
Conclusão
Escolher um cartão de crédito sem anuidade exige mais do que procurar a palavra “grátis” numa publicidade. A anuidade é apenas um dos elementos que devem ser considerados.
Antes de contratar, analise a taxa de juro, os custos de levantamento, as operações internacionais, as condições de pagamento, os encargos por atraso, os benefícios oferecidos e o limite de crédito.
Também é importante verificar se a ausência de anuidade é permanente ou depende de determinadas condições.
O Banco de Moçambique recomenda que os consumidores analisem a informação disponibilizada pelas instituições financeiras antes de contratar produtos financeiros e cumpram os compromissos assumidos.
Além disso, informações oficiais sobre cartões de crédito mostram que podem existir vários custos além da anuidade, incluindo juros e comissões relacionadas com determinadas operações.
No final, um cartão de crédito deve ser escolhido de acordo com as necessidades, hábitos de consumo e capacidade de pagamento de cada pessoa. O cartão com anuidade zero pode reduzir um determinado custo, mas só uma análise completa das condições permite perceber quanto o produto poderá realmente custar.
Antes de contratar, leia o contrato, consulte o preçário atualizado da instituição e esclareça todas as dúvidas. Uma escolha financeira bem informada começa por conhecer os custos antes de utilizar o crédito.