Como Economizar Dinheiro Ganhando Muito Pouco em Moçambique: Guia Prático para Organizar as Finanças

Como Economizar Dinheiro Ganhando Muito Pouco em Moçambique: Guia Prático para Organizar as Finanças
Economizar dinheiro ganhando pouco pode parecer uma tarefa quase impossível. Quando o salário ou rendimento mensal mal chega para pagar alimentação, transporte, renda, energia, água, escola e outras necessidades básicas, falar em poupança pode parecer algo reservado para quem ganha muito.
Mas a realidade é que poupar não depende apenas de quanto uma pessoa ganha. Também depende de como o dinheiro é organizado, de quais despesas são prioritárias e de pequenos hábitos que podem fazer diferença ao longo do tempo.
Em Moçambique, muitas famílias vivem com rendimentos limitados ou variáveis. Algumas dependem de salários baixos, enquanto outras trabalham por conta própria, fazem pequenos negócios ou têm rendimentos informais. Nesses casos, organizar o dinheiro torna-se ainda mais importante.
O próprio Banco de Moçambique destaca a importância da educação financeira para ajudar as pessoas a compreender produtos e riscos financeiros, tomar decisões informadas e melhorar o seu bem-estar financeiro. A instituição também aponta a poupança como uma ferramenta importante para enfrentar despesas imprevistas ou ocasionais.
Isso significa que, mesmo começando com pouco, é possível desenvolver uma estratégia financeira mais organizada.
Neste artigo, vamos apresentar formas práticas de economizar dinheiro ganhando muito pouco em Moçambique, sem depender de fórmulas complicadas e sem assumir que todas as famílias têm a mesma realidade.
É possível poupar ganhando pouco?
Sim, mas é importante estabelecer expectativas realistas.
Uma pessoa que recebe 5.000 MT por mês não pode organizar as suas finanças da mesma forma que alguém que recebe 30.000 MT. As necessidades, possibilidades e prioridades são diferentes.
O objetivo da poupança não deve ser necessariamente guardar grandes quantias todos os meses. Para quem tem rendimento reduzido, o primeiro objetivo pode ser simplesmente criar o hábito de separar uma pequena quantia antes de gastar todo o dinheiro.
Por exemplo:
- 20 MT por dia representam cerca de 600 MT em 30 dias;
- 50 MT por dia representam cerca de 1.500 MT em 30 dias;
- 100 MT por semana representam aproximadamente 400 MT por mês;
- 200 MT por semana representam aproximadamente 800 MT por mês.
Os valores parecem pequenos, mas o princípio é importante: uma pequena poupança repetida regularmente pode criar uma reserva que não existia anteriormente.
O mais importante é começar com um valor compatível com a realidade financeira da pessoa.
1. Descubra exatamente quanto dinheiro entra todos os meses
Antes de pensar em economizar, é necessário saber quanto dinheiro realmente está disponível.
Quem recebe salário fixo tem uma vantagem: consegue prever aproximadamente o rendimento mensal.
Já quem trabalha por conta própria, vende produtos, presta serviços, faz biscates ou depende de comissões precisa ter mais cuidado.
Nesse caso, não se deve considerar como rendimento garantido o melhor mês do ano.
Imagine uma pessoa que trabalha informalmente e teve os seguintes rendimentos:
- Janeiro: 9.000 MT
- Fevereiro: 7.000 MT
- Março: 11.000 MT
- Abril: 6.500 MT
Em vez de organizar as despesas considerando que sempre ganhará 11.000 MT, pode ser mais prudente trabalhar com uma estimativa conservadora e adaptar os gastos aos meses mais fracos.
Uma das regras mais importantes para quem tem rendimento variável é:
Não aumente permanentemente os seus gastos apenas porque teve um mês excepcional.
Se num determinado mês entrar dinheiro extra, uma parte pode ser direcionada para uma reserva.
2. Faça um orçamento mensal simples
Um orçamento não precisa ser complicado.
Pode ser feito num caderno, numa folha de papel, no telemóvel ou numa planilha.
O objetivo é responder a três perguntas:
- Quanto dinheiro entrou?
- Quanto dinheiro saiu?
- Para onde foi o dinheiro?
O planeamento e a gestão do orçamento ajudam a organizar receitas e despesas e podem contribuir para evitar o endividamento excessivo.
Uma forma simples de começar é dividir os gastos em categorias.
Despesas essenciais
São aquelas relacionadas com necessidades básicas, como:
- alimentação;
- renda da casa;
- água;
- eletricidade;
- transporte;
- medicamentos;
- educação;
- comunicação necessária para trabalho ou estudo.
Despesas importantes, mas ajustáveis
Podem incluir:
- internet;
- telefone;
- transporte adicional;
- determinadas compras para a casa;
- lazer;
- refeições fora de casa.
Despesas que podem ser reduzidas ou eliminadas
Por exemplo:
- compras por impulso;
- pequenas despesas frequentes;
- assinaturas pouco utilizadas;
- consumo excessivo de determinados produtos;
- saídas que não estavam previstas.
Essa divisão ajuda a perceber onde existem oportunidades de economia.
3. Anote todas as pequenas despesas
Um dos maiores problemas de quem tenta economizar é prestar atenção apenas às grandes despesas.
Imagine que uma pessoa gasta:
- 50 MT numa bebida;
- 30 MT num pequeno lanche;
- 50 MT em transporte adicional;
- 100 MT numa compra não planeada.
Separadamente, nenhum desses valores parece muito grande.
Mas, quando se repetem durante vários dias, podem representar centenas ou milhares de meticais ao final do mês.
Por isso, durante pelo menos 30 dias, anote tudo.
Não importa se são 10 MT, 20 MT ou 500 MT.
O objetivo não é sentir culpa por gastar dinheiro. O objetivo é descobrir para onde o dinheiro está realmente a ir.
Depois de um mês, será possível identificar padrões.
4. Defina um limite para alimentação
A alimentação normalmente representa uma parte importante do orçamento familiar.
Economizar não significa deixar de comer adequadamente. Significa evitar desperdícios e compras desorganizadas.
Uma estratégia é preparar uma lista antes de ir ao mercado ou supermercado.
Por exemplo:
- arroz;
- farinha;
- feijão;
- óleo;
- tomate;
- cebola;
- verduras;
- ovos;
- outros alimentos necessários para a família.
Comprar sem lista pode aumentar a possibilidade de adquirir produtos que não estavam previstos.
Também pode ser útil comparar preços entre diferentes estabelecimentos quando isso for possível.
5. Evite comprar comida diariamente sem planeamento
Uma pessoa pode acreditar que está a gastar pouco porque compra apenas pequenas quantidades.
Por exemplo, comprar diariamente um produto de 100 MT pode parecer insignificante.
Mas 100 MT por 30 dias representam 3.000 MT.
Isso não significa que comprar diariamente seja sempre errado. Em algumas famílias pode ser necessário por causa do rendimento, armazenamento ou disponibilidade de dinheiro.
A questão é perceber se existe uma alternativa mais económica.
Quando possível, planeie as compras para alguns dias ou para uma semana.
6. Reduza o desperdício dentro de casa
Economizar também significa aproveitar melhor aquilo que já foi comprado.
Alimentos desperdiçados representam dinheiro perdido.
Algumas práticas simples podem ajudar:
- preparar quantidades adequadas;
- conservar corretamente os alimentos;
- verificar os produtos existentes antes de comprar novamente;
- utilizar sobras de forma segura;
- evitar comprar alimentos que provavelmente não serão consumidos.
O mesmo princípio vale para água, eletricidade, produtos de limpeza e outros recursos.
Aquilo que é desperdiçado também faz parte do dinheiro perdido.
7. Controle os gastos com transporte
O transporte pode consumir uma parcela significativa do rendimento de trabalhadores e estudantes.
Por isso, vale a pena observar quanto é gasto durante a semana.
Faça uma conta simples:
Gasto diário com transporte × número de dias = gasto mensal aproximado.
Depois pergunte:
- Existe alguma viagem que pode ser evitada?
- É possível combinar deslocações?
- Algumas tarefas podem ser realizadas no mesmo percurso?
- Existe uma alternativa de transporte mais económica e segura?
É importante não escolher uma alternativa apenas porque é barata se ela colocar a pessoa em risco ou causar problemas de saúde e segurança.
Economizar deve ser sustentável.
8. Aprenda a diferenciar necessidade de desejo
Esta é uma das habilidades mais importantes para quem quer economizar.
Antes de comprar alguma coisa, pergunte:
Eu preciso realmente disso ou apenas quero comprar?
Uma necessidade pode ser alimentação, transporte para o trabalho ou pagamento da renda.
Um desejo pode ser uma compra que pode esperar.
Isso não significa eliminar completamente o lazer ou qualquer gasto pessoal.
Uma vida financeira saudável também precisa permitir algum espaço para bem-estar.
O problema acontece quando os desejos consomem dinheiro destinado às necessidades essenciais.
9. Use a regra das 24 horas para compras não essenciais
Quando quiser comprar alguma coisa que não estava planeada, espere.
Pode ser durante 24 horas.
Depois pergunte novamente:
Ainda preciso disso?
Muitas compras por impulso acontecem porque a pessoa toma a decisão imediatamente.
Esperar pode ajudar a perceber se a compra realmente faz sentido.
Para produtos mais caros, o período de espera pode ser ainda maior.
Por exemplo, antes de gastar 2.000 MT ou 5.000 MT numa compra não essencial, pode ser útil pensar durante alguns dias.
10. Comece a poupar com valores pequenos
Não espere ganhar muito para começar.
Se atualmente só consegue guardar 50 MT por semana, comece com 50 MT.
Se consegue guardar 100 MT, comece com 100 MT.
O objetivo inicial é desenvolver consistência.
Por exemplo:
100 MT por semana × 4 semanas = aproximadamente 400 MT por mês.
Em 12 meses:
400 MT × 12 = aproximadamente 4.800 MT.
Pode não parecer uma fortuna, mas representa dinheiro que poderia não existir caso não houvesse o hábito de poupar.
Quando o rendimento aumentar, a poupança também pode aumentar.
11. Crie uma reserva para emergências
Uma das principais razões para poupar é estar preparado para situações inesperadas.
Pode surgir:
- doença;
- reparação urgente;
- perda temporária de rendimento;
- problema familiar;
- necessidade inesperada de transporte;
- despesas relacionadas com trabalho;
- substituição de algum equipamento essencial.
Sem reserva, uma emergência pode obrigar a pessoa a pedir dinheiro emprestado.
Por isso, mesmo uma pequena reserva pode ser útil.
Não é necessário tentar criar uma grande reserva imediatamente.
Pode começar com uma meta de 500 MT.
Depois:
1.000 MT.
Depois:
2.000 MT.
E continuar aumentando conforme as possibilidades.
12. Não misture dinheiro da poupança com dinheiro para gastar
Um erro comum é guardar dinheiro e depois retirá-lo constantemente.
Para evitar isso, é importante criar uma separação clara.
Pode utilizar uma conta apropriada, uma carteira separada ou outro método seguro que permita distinguir o dinheiro destinado à poupança daquele destinado às despesas do dia a dia.
Se utiliza serviços financeiros, leia as condições, custos e regras antes de escolher um produto.
O Banco de Moçambique recomenda que os consumidores compreendam os produtos financeiros, seus custos, riscos e condições antes de tomar decisões.
13. Tenha cuidado com dívidas para manter um determinado estilo de vida
Quando o dinheiro é pouco, recorrer constantemente a empréstimos pode criar um ciclo difícil.
Por exemplo:
A pessoa recebe pouco → falta dinheiro → pede emprestado → recebe o salário → paga a dívida → fica novamente sem dinheiro → pede outro empréstimo.
Esse ciclo pode dificultar a criação de uma reserva.
Antes de assumir uma dívida, procure compreender:
- quanto será pago no total;
- qual é a taxa aplicável;
- quais são as comissões;
- qual é o prazo;
- se existem penalizações;
- se a prestação cabe realmente no orçamento.
O objetivo não é dizer que todo crédito é mau. Crédito pode ter diferentes finalidades e condições.
O importante é evitar assumir compromissos financeiros sem compreender os custos.
14. Reduza pequenas despesas recorrentes
Pequenos gastos repetidos podem ter grande impacto.
Considere uma pessoa que gasta 70 MT por dia em algo que não é essencial.
Em 30 dias:
70 × 30 = 2.100 MT.
Se conseguir reduzir esse gasto para 30 MT:
30 × 30 = 900 MT.
A diferença seria de:
1.200 MT por mês.
Isso demonstra por que vale a pena analisar hábitos repetitivos.
Não é necessário eliminar todos os pequenos prazeres.
A ideia é identificar aqueles que não trazem benefício suficiente para justificar o custo.
15. Faça uma lista antes de fazer compras
A lista de compras é uma ferramenta simples, mas poderosa.
Antes de sair, escreva o que realmente precisa.
Depois tente respeitar a lista.
Se encontrar algo que não estava previsto, pergunte se é realmente necessário.
Essa técnica funciona especialmente bem quando o orçamento é apertado.
Também pode ajudar a evitar várias pequenas idas ao mercado, que podem aumentar os gastos.
16. Compare preços antes de comprar
Nem sempre o primeiro preço encontrado é o melhor para o seu orçamento.
Quando possível, compare preços entre diferentes vendedores.
Isso pode ser especialmente útil para produtos de maior valor.
Mas não compare apenas o preço.
Observe também:
- quantidade;
- qualidade;
- durabilidade;
- transporte;
- garantia, quando aplicável;
- eventuais taxas.
Um produto mais barato nem sempre representa a menor despesa no longo prazo.
17. Evite transformar um aumento de rendimento em aumento automático de despesas
Imagine que uma pessoa recebe 8.000 MT e depois passa a receber 10.000 MT.
Uma reação comum é começar imediatamente a gastar os 2.000 MT adicionais.
Mas outra possibilidade seria dividir o aumento.
Por exemplo:
- parte para melhorar necessidades;
- parte para poupança;
- parte para objetivos futuros.
Dessa forma, o aumento do rendimento pode melhorar a situação financeira sem provocar um aumento equivalente no consumo.
18. Procure aumentar o rendimento, não apenas cortar despesas
Economizar é importante, mas existe um limite para quanto uma pessoa consegue cortar.
Se alguém já reduziu as despesas essenciais ao mínimo, pode ser necessário procurar aumentar os rendimentos.
Dependendo das capacidades e oportunidades disponíveis, algumas pessoas podem considerar:
- pequenos negócios;
- venda de alimentos;
- venda de produtos;
- prestação de serviços;
- trabalhos ocasionais;
- serviços de beleza;
- corte de cabelo;
- costura;
- reparação de equipamentos;
- agricultura;
- produção artesanal;
- trabalhos digitais.
O objetivo não é entrar em qualquer atividade sem planejamento.
Antes de iniciar um pequeno negócio, é importante calcular custos, preço de venda, procura e possível lucro.
19. Quando receber dinheiro extra, não gaste tudo
Algumas pessoas recebem dinheiro extra em determinadas ocasiões.
Pode ser:
- trabalho adicional;
- comissão;
- pagamento atrasado;
- venda de um produto;
- pequeno negócio;
- presente;
- outro rendimento extraordinário.
Em vez de considerar esse dinheiro como parte permanente do salário, pode-se dividir o valor.
Por exemplo:
50% para necessidades ou compromissos
30% para poupança
20% para uma utilização pessoal
Não existe uma percentagem universal. A divisão deve depender da situação de cada pessoa.
O importante é evitar gastar automaticamente todo o dinheiro extraordinário.
20. Estabeleça metas de poupança
Poupar sem objetivo pode ser mais difícil.
Uma meta dá um motivo concreto para guardar dinheiro.
Por exemplo:
- poupar 2.000 MT para uma emergência;
- juntar dinheiro para comprar equipamento de trabalho;
- preparar despesas escolares;
- criar capital para um pequeno negócio;
- pagar uma despesa anual;
- formar uma reserva financeira.
Em vez de dizer:
“Quero poupar dinheiro.”
Diga:
“Quero juntar 3.000 MT até determinada data.”
A segunda meta é mais concreta.
21. Divida uma grande meta em pequenas partes
Imagine que pretende juntar 6.000 MT.
Se pensar apenas no valor final, pode parecer difícil.
Mas pode dividir:
6.000 MT ÷ 12 meses = 500 MT por mês.
Ou:
6.000 MT ÷ 24 semanas = 250 MT por semana.
Quando uma grande meta é dividida em pequenas etapas, ela pode parecer mais alcançável.
22. Use um caderno de controlo financeiro
Não é obrigatório utilizar uma aplicação sofisticada.
Um simples caderno pode ter quatro colunas:
| Data | Entrada | Despesa | Saldo |
|---|---|---|---|
| 1 | 8.000 MT | — | 8.000 MT |
| 2 | — | 500 MT | 7.500 MT |
| 3 | — | 300 MT | 7.200 MT |
| 4 | — | 100 MT | 7.100 MT |
No final da semana, faça uma revisão.
Pergunte:
- Quanto gastei?
- Qual foi a maior despesa?
- Que gasto poderia ter evitado?
- Quanto consegui guardar?
- O que preciso mudar na próxima semana?
Esse exercício ajuda a transformar o dinheiro em algo que pode ser acompanhado, em vez de simplesmente desaparecer.
23. Envolva a família no planeamento financeiro
Quando várias pessoas vivem na mesma casa, controlar o orçamento não deve depender apenas de uma pessoa.
É útil conversar sobre:
- alimentação;
- contas;
- educação;
- transporte;
- objetivos;
- emergências;
- poupança.
As crianças também podem aprender conceitos simples sobre dinheiro desde cedo.
A Estratégia Nacional de Inclusão Financeira de Moçambique 2025–2031 inclui a literacia financeira entre os seus pilares e procura aumentar o conhecimento e a capacidade das pessoas para tomar decisões financeiras informadas.
24. Não compare a sua vida financeira com a dos outros
As redes sociais podem criar a impressão de que todas as pessoas estão a ganhar muito dinheiro.
Mas aquilo que aparece nas redes sociais não mostra necessariamente a realidade financeira completa de alguém.
Uma pessoa pode mostrar:
- carro;
- viagens;
- roupas;
- restaurantes;
- festas;
- aparelhos eletrónicos.
Mas você não sabe necessariamente:
- quanto ela ganha;
- quanto deve;
- quanto recebe de familiares;
- quanto gastou para manter aquela aparência;
- se possui poupanças.
Por isso, construa o seu orçamento com base na sua realidade.
25. Cuidado com promessas de dinheiro fácil
Quando alguém tem dificuldades financeiras, pode ficar mais vulnerável a promessas de enriquecimento rápido.
Tenha cuidado com propostas que prometem:
- lucros garantidos;
- dinheiro rápido;
- retorno elevado sem risco;
- investimentos secretos;
- esquemas de recrutamento;
- oportunidades que exigem pagamentos antecipados sem explicação clara.
Antes de entregar dinheiro a alguém ou aderir a um produto financeiro, procure informações confiáveis e compreenda os riscos.
O Banco de Moçambique destaca que a educação financeira deve ajudar os consumidores a compreender riscos e oportunidades e a fazer escolhas baseadas em informação.
26. Poupar não significa deixar de viver
Existe uma diferença entre economizar e viver em privação permanente.
Se o orçamento permitir, reserve uma pequena quantia para lazer.
Por exemplo, uma pessoa pode definir um limite mensal para entretenimento.
Quando o dinheiro destinado ao lazer terminar, evita-se retirar dinheiro da poupança.
Isso pode tornar o plano financeiro mais sustentável.
27. Faça uma revisão financeira todos os meses
No final de cada mês, sente-se durante 20 ou 30 minutos e analise a sua situação.
Faça cinco perguntas:
1. Quanto recebi?
2. Quanto gastei?
3. Quanto consegui poupar?
4. Qual foi a minha maior despesa desnecessária?
5. O que posso melhorar no próximo mês?
Não procure perfeição.
Se num mês conseguiu poupar 300 MT e no mês seguinte apenas 100 MT, isso não significa que fracassou.
A vida financeira pode mudar.
O importante é continuar a acompanhar.
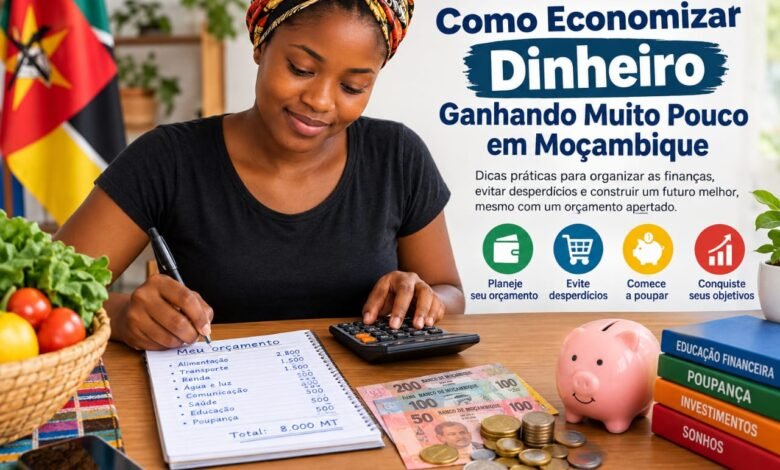
Um exemplo prático de orçamento com rendimento baixo
Imagine uma pessoa que recebe aproximadamente 8.000 MT por mês.
Um exemplo meramente ilustrativo poderia ser:
- Alimentação: 2.800 MT
- Transporte: 1.500 MT
- Renda/contribuição para habitação: 1.500 MT
- Água e eletricidade: 500 MT
- Comunicação: 400 MT
- Higiene e outras necessidades: 500 MT
- Reserva/poupança: 500 MT
- Margem para despesas variáveis: 300 MT
Total: 8.000 MT
Este exemplo não representa um orçamento ideal para todas as famílias.
Em algumas situações, a renda pode ser maior. Em outras, alimentação e transporte podem consumir quase todo o rendimento.
A utilidade do exemplo está em mostrar que o orçamento deve ser construído de acordo com o dinheiro realmente disponível.
E se não conseguir poupar todos os meses?
Não desista.
Existem meses em que surgem despesas inesperadas.
Se num determinado mês não conseguir poupar, volte a tentar no mês seguinte.
O objetivo é criar um hábito sustentável.
Também pode acontecer de a pessoa precisar utilizar a reserva que acumulou.
Isso não significa que a poupança foi inútil.
Pelo contrário.
Se uma emergência aconteceu e você tinha algum dinheiro reservado, conseguiu reduzir a necessidade de recorrer imediatamente a uma dívida.
Uma estratégia simples para começar hoje
Se você ganha pouco e ainda não tem qualquer método de organização financeira, não precisa mudar tudo de uma vez.
Comece assim:
Semana 1: descobrir
Anote todos os gastos durante sete dias.
Semana 2: organizar
Separe as despesas em necessidades, gastos ajustáveis e gastos que podem ser reduzidos.
Semana 3: cortar desperdícios
Escolha duas ou três despesas que podem ser diminuídas.
Semana 4: começar a poupar
Separe uma pequena quantia compatível com o seu rendimento.
Depois repita o processo todos os meses.
O mais importante é criar consistência
Economizar dinheiro ganhando pouco em Moçambique não significa encontrar uma fórmula mágica.
Significa aprender a tomar decisões melhores com os recursos disponíveis.
Uma pessoa pode começar guardando 50 MT.
Outra pode começar com 100 MT.
Outra talvez só consiga guardar 200 MT em determinados meses.
O valor inicial é menos importante do que criar um sistema que possa ser mantido.
A educação financeira também não deve ser vista apenas como uma forma de aprender a poupar. Ela envolve compreender receitas, despesas, crédito, produtos financeiros, riscos, objetivos e decisões de longo prazo.
O Banco de Moçambique considera a literacia financeira importante para que as pessoas possam gerir melhor os seus recursos e tomar decisões informadas.
Conclusão: como economizar dinheiro mesmo ganhando pouco
Economizar dinheiro com um rendimento baixo é difícil, mas não é necessariamente impossível.
O primeiro passo é aceitar a realidade financeira atual e trabalhar a partir dela.
Não adianta criar um orçamento baseado em rendimentos que não existem.
Comece por descobrir quanto realmente ganha, registe as despesas, identifique desperdícios e estabeleça pequenas metas.
Depois, procure separar uma pequena quantia para poupança, criar uma reserva de emergência e evitar dívidas desnecessárias.
Também é importante procurar formas de aumentar os rendimentos quando reduzir despesas já não for suficiente.
A principal mudança pode começar com algo simples: saber para onde vai cada metical que entra no seu bolso.
Quando existe acompanhamento, fica mais fácil perceber quais despesas são prioritárias, quais podem ser reduzidas e quanto pode ser destinado aos objetivos futuros.
Não é necessário esperar por um salário alto para começar a cuidar melhor do dinheiro.
Começar pequeno, acompanhar regularmente e aumentar gradualmente pode ser um caminho mais realista para construir melhores hábitos financeiros.
Para quem vive em Moçambique e enfrenta um orçamento apertado, o objetivo não precisa ser ficar rico rapidamente. O primeiro objetivo pode ser simplesmente chegar ao final do mês com maior controlo, menos desperdício e alguma reserva para enfrentar o inesperado.
Com disciplina, informação e um plano adaptado à realidade de cada família, mesmo pequenas quantias podem fazer parte de uma estratégia financeira mais organizada.