O que é Educação Financeira? Entenda como cuidar melhor do seu dinheiro

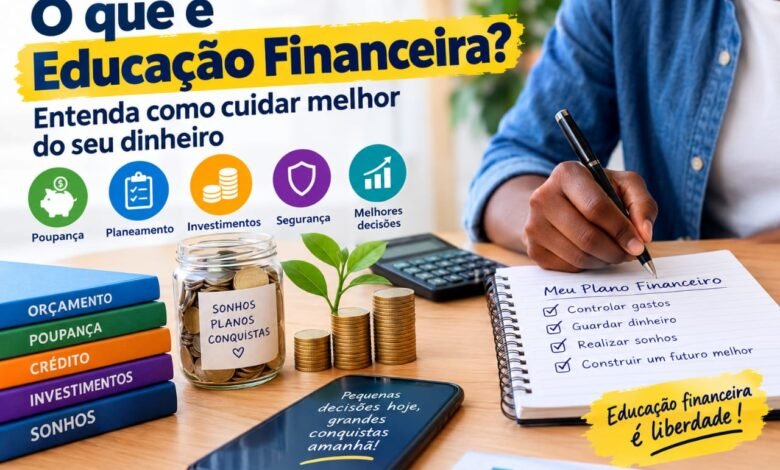
O que é Educação Financeira? Entenda como cuidar melhor do seu dinheiro
Introdução
Saber ganhar dinheiro é importante, mas saber administrar aquilo que se ganha pode ser ainda mais importante. Muitas pessoas trabalham todos os dias, recebem um salário ou têm pequenos negócios, mas chegam ao fim do mês sem saber exatamente para onde foi o dinheiro. Em muitos casos, o problema não está apenas no valor dos rendimentos, mas também na falta de planeamento financeiro.
É neste contexto que surge a educação financeira.
A educação financeira pode ser entendida como o conjunto de conhecimentos, hábitos e competências que ajudam uma pessoa a compreender melhor o dinheiro, organizar os seus rendimentos, controlar despesas, criar uma poupança, utilizar crédito com responsabilidade e tomar decisões financeiras mais conscientes.
O Banco de Moçambique explica que a educação financeira ajuda consumidores e investidores a compreender produtos, conceitos e riscos financeiros, desenvolvendo competências para fazer escolhas baseadas em informação e melhorar o seu bem-estar financeiro.
Portanto, educação financeira não significa simplesmente aprender a guardar dinheiro. É aprender a tomar melhores decisões sobre o dinheiro.
O que é educação financeira?
Educação financeira é o processo de aprendizagem que permite a uma pessoa compreender como funciona a gestão do dinheiro no dia a dia.
Isso envolve assuntos como:
- elaboração de orçamento;
- controlo de despesas;
- criação de objetivos financeiros;
- poupança;
- crédito e empréstimos;
- juros;
- investimentos;
- seguros;
- consumo consciente;
- prevenção do endividamento;
- utilização responsável de serviços financeiros.
Na prática, uma pessoa financeiramente educada procura saber quanto ganha, quanto gasta, quais são as suas prioridades e o que pode fazer para alcançar os seus objetivos.
Isso não significa que uma pessoa precise ser economista, contabilista ou especialista em investimentos. Pelo contrário, os princípios básicos da educação financeira podem ser aplicados por qualquer pessoa, independentemente do seu nível de rendimento.
Por que a educação financeira é importante?
A educação financeira é importante porque o dinheiro está presente em praticamente todas as áreas da nossa vida.
Pagamos alimentação, transporte, energia, água, renda, comunicação, educação, saúde e outras necessidades. Também podemos precisar de crédito para realizar determinados projetos ou enfrentar despesas inesperadas.
Sem organização, é fácil perder o controlo.
Uma pessoa pode receber um determinado valor e gastar grande parte dele em despesas que não estavam planeadas. Quando surge uma emergência, pode acabar recorrendo a empréstimos ou outras formas de crédito.
A educação financeira procura reduzir esse tipo de situação através do planeamento.
O Banco de Moçambique destaca, entre os objetivos da educação financeira, a importância da poupança, da compreensão dos produtos financeiros e da adoção de comportamentos financeiros responsáveis.
Educação financeira não significa ser rico
Um dos maiores erros é pensar que educação financeira só é necessária para pessoas com salários elevados.
Na realidade, quanto mais limitado for o rendimento, maior pode ser a necessidade de planeamento.
Uma pessoa que recebe 5.000 MT, por exemplo, precisa saber exatamente quais são as suas despesas prioritárias. Da mesma forma, alguém que recebe 50.000 MT precisa de organização para evitar que o aumento do rendimento seja acompanhado por um aumento descontrolado dos gastos.
O objetivo da educação financeira não é ensinar alguém a ficar rico rapidamente.
O objetivo é ajudar cada pessoa a utilizar melhor os recursos que possui.
Mesmo uma pequena quantia poupada regularmente pode contribuir para criar o hábito de guardar dinheiro, desde que isso seja compatível com a realidade financeira da pessoa.
O orçamento é uma das principais ferramentas
Uma das primeiras coisas que uma pessoa pode aprender através da educação financeira é fazer um orçamento.
O orçamento é uma espécie de mapa financeiro. Ele permite visualizar quanto dinheiro entra e quanto dinheiro sai.
De acordo com uma explicação oficial do Banco Central do Brasil, o orçamento pessoal é um planeamento que mostra quanto a pessoa ganha, quanto gasta e com o que gasta.
Para criar um orçamento simples, pode-se começar por anotar:
Rendimentos:
- salário;
- rendimento de pequenos negócios;
- trabalhos ocasionais;
- outras fontes legítimas de rendimento.
Despesas:
- alimentação;
- transporte;
- habitação;
- energia;
- água;
- internet e telefone;
- educação;
- saúde;
- prestações de crédito;
- lazer;
- outras despesas.
Depois de colocar tudo no papel, torna-se mais fácil perceber quais gastos são essenciais e quais podem ser reduzidos.
Necessidades e desejos
Outro conceito importante da educação financeira é saber diferenciar necessidades de desejos.
Necessidade é aquilo que está relacionado com uma necessidade básica ou uma obrigação importante, como alimentação, habitação, transporte para o trabalho ou pagamento de determinados serviços.
Desejo é algo que queremos comprar, mas que pode não ser essencial naquele momento.
Isso não significa que uma pessoa nunca possa gastar dinheiro com lazer ou com algo que deseja. O problema acontece quando os desejos ocupam espaço maior do que aquilo que a situação financeira permite.
Antes de comprar alguma coisa, pode ser útil perguntar:
“Eu realmente preciso disso agora ou estou apenas com vontade de comprar?”
Essa simples pergunta pode ajudar a evitar muitas compras impulsivas.
A importância de acompanhar os pequenos gastos
Muitas pessoas preocupam-se apenas com grandes despesas e esquecem os pequenos gastos diários.
Uma compra pequena pode parecer insignificante. Porém, quando ocorre repetidamente durante várias semanas, pode representar uma quantia considerável.
Por exemplo, imagine uma pessoa que gasta 100 MT por dia em pequenas compras que não estavam previstas. Em 30 dias, isso representa aproximadamente 3.000 MT.
O objetivo deste exemplo não é dizer que todas as pessoas devem eliminar esses gastos, mas mostrar como pequenas despesas podem afetar o orçamento quando não são acompanhadas.
Por isso, anotar os gastos durante o mês pode ser uma das formas mais simples de melhorar a organização financeira.
O que é poupança?
Poupar significa reservar uma parte do dinheiro disponível para utilização futura.
A poupança pode ter diferentes objetivos.
Uma pessoa pode poupar para:
- criar uma reserva para emergências;
- pagar uma formação;
- comprar um equipamento;
- iniciar um pequeno negócio;
- fazer uma viagem;
- preparar uma despesa futura;
- realizar um projeto familiar.
O Banco de Moçambique destaca a importância da poupança para ajudar as famílias a fortalecer o seu património e enfrentar despesas imprevistas ou ocasionais.
O mais importante é estabelecer um objetivo.
Poupar simplesmente porque “é preciso poupar” pode ser difícil. Quando existe uma finalidade concreta, torna-se mais fácil acompanhar o progresso.
Fundo de emergência
Dentro da educação financeira, também é importante compreender o conceito de fundo de emergência.
Uma emergência financeira pode acontecer a qualquer momento. Pode surgir uma despesa médica, uma reparação urgente, perda temporária de rendimento ou outra situação inesperada.
Sem nenhuma reserva, a pessoa pode precisar recorrer imediatamente a familiares, amigos ou crédito.
Criar uma reserva financeira gradualmente pode oferecer maior capacidade para enfrentar imprevistos.
Não existe um valor único que seja adequado para todas as pessoas. O tamanho da reserva depende dos rendimentos, despesas, responsabilidades familiares e estabilidade da fonte de rendimento.
Educação financeira e crédito
O crédito pode ser uma ferramenta útil quando utilizado de forma consciente, mas também pode criar dificuldades quando a pessoa assume compromissos que não consegue suportar.
Antes de contratar um empréstimo, é importante compreender:
- quanto será recebido;
- quanto será devolvido;
- prazo de pagamento;
- taxa de juro;
- comissões e outros custos;
- valor das prestações;
- consequências de atrasos no pagamento.
Não se deve olhar apenas para o valor que será recebido. É necessário compreender o custo total da operação.
O conhecimento sobre juros e encargos permite comparar opções e tomar decisões mais informadas.
Evitar o endividamento excessivo
Ter uma dívida não significa necessariamente que uma pessoa esteja em uma situação financeira ruim.
Existem diferentes tipos de crédito e diferentes motivos para recorrer a financiamento.
O problema pode surgir quando as prestações começam a consumir uma parte excessiva do rendimento ou quando uma dívida é utilizada para pagar outra dívida constantemente.
A educação financeira procura ajudar o consumidor a compreender os seus compromissos antes de assumir novas responsabilidades.
Uma regra prática é não contratar um crédito apenas porque o dinheiro está disponível.
Primeiro é necessário perguntar:
“Consigo pagar esta prestação sem comprometer as minhas necessidades essenciais?”
Educação financeira para quem tem pequeno negócio
A educação financeira também é importante para empreendedores.
Quem possui uma barraca, salão de corte, pequena lanchonete, loja, negócio online ou outra atividade deve procurar separar, sempre que possível, o dinheiro do negócio do dinheiro utilizado para despesas pessoais.
Misturar os dois pode dificultar a compreensão sobre o verdadeiro resultado da atividade.
O empreendedor deve procurar acompanhar:
- vendas;
- custos;
- lucro;
- dívidas;
- compras de mercadoria;
- despesas operacionais;
- dinheiro retirado para uso pessoal.
Por exemplo, vender 10.000 MT não significa necessariamente ter 10.000 MT de lucro. É necessário descontar os custos relacionados com a atividade.
Essa diferença é fundamental para qualquer pessoa que queira administrar um pequeno negócio.
A importância de estabelecer objetivos financeiros
Outro elemento importante da educação financeira é estabelecer objetivos.
Um objetivo financeiro deve ser claro e realista.
Em vez de simplesmente dizer:
“Quero juntar dinheiro.”
Pode ser mais útil estabelecer:
“Quero juntar 12.000 MT para comprar determinado equipamento.”
Quando existe um objetivo definido, a pessoa consegue acompanhar melhor o progresso.
Os objetivos podem ser de curto, médio ou longo prazo.
Objetivos de curto prazo
Podem envolver despesas previstas para os próximos meses, como comprar um equipamento ou pagar uma formação.
Objetivos de médio prazo
Podem envolver projetos que exigem mais tempo de preparação, como iniciar um pequeno negócio.
Objetivos de longo prazo
Podem estar relacionados com aquisição de uma casa, preparação para a reforma ou outros projetos importantes.
Educação financeira também envolve segurança
Atualmente, grande parte das transações financeiras pode ser realizada através de meios digitais.
Por isso, educação financeira também significa aprender a proteger informações pessoais e financeiras.
É importante ter cuidado com:
- palavras-passe;
- códigos PIN;
- códigos de confirmação;
- mensagens suspeitas;
- links desconhecidos;
- pedidos de transferência de dinheiro;
- pessoas que prometem lucros rápidos.
Nenhuma oportunidade financeira deve ser analisada apenas pela promessa de ganho.
Antes de entregar dinheiro ou fornecer dados pessoais, é importante verificar quem está por trás da oferta e compreender os riscos envolvidos.
Educação financeira para crianças e jovens
A educação financeira pode começar cedo.
Uma criança pode aprender conceitos simples, como diferenciar necessidade de desejo, guardar parte do dinheiro recebido e estabelecer pequenos objetivos.
O Banco de Moçambique destaca que a educação financeira deve contribuir para desenvolver conhecimentos e comportamentos financeiros responsáveis, incluindo entre crianças e jovens.
Ensinar esses conceitos desde cedo pode ajudar os jovens a desenvolver uma relação mais consciente com o dinheiro.
Como começar a melhorar a educação financeira?
Não é necessário fazer mudanças radicais de um dia para o outro.
Uma pessoa pode começar com cinco passos simples:
1. Anotar todos os rendimentos.
Descubra quanto dinheiro entra durante o mês.
2. Registar as despesas.
Anote até mesmo pequenos gastos.
3. Separar necessidades de desejos.
Identifique aquilo que realmente precisa ser pago.
4. Definir um objetivo de poupança.
Escolha uma finalidade concreta para o dinheiro reservado.
5. Rever o orçamento regularmente.
No final de cada semana ou mês, analise o que funcionou e o que precisa ser ajustado.
O manual de educação financeira utilizado em Moçambique também apresenta o orçamento como uma ferramenta para planear e utilizar o dinheiro de acordo com os objetivos, além de recomendar o acompanhamento dos rendimentos e despesas.
Educação financeira é um processo contínuo
Aprender sobre dinheiro não acontece apenas uma vez.
À medida que a vida muda, também mudam as necessidades financeiras.
Uma pessoa pode começar solteira, depois formar uma família, ter filhos, abrir um negócio, comprar uma casa ou assumir novas responsabilidades.
Cada etapa exige decisões diferentes.
Por isso, educação financeira deve ser vista como um processo contínuo de aprendizagem.
Quanto mais uma pessoa entende sobre orçamento, poupança, crédito, juros, investimentos, seguros e riscos, maior é a sua capacidade de analisar as opções disponíveis antes de tomar uma decisão.
Conclusão
A educação financeira é muito mais do que aprender a poupar dinheiro. É desenvolver conhecimentos e hábitos que ajudam a administrar melhor os recursos disponíveis e tomar decisões conscientes.
Saber quanto se ganha, acompanhar as despesas, estabelecer objetivos, poupar quando possível, compreender os custos do crédito e evitar decisões impulsivas são passos importantes para uma vida financeira mais organizada.
Não é necessário ter um salário elevado para começar a aplicar esses princípios. A educação financeira começa justamente pela compreensão da realidade financeira de cada pessoa.
Para quem vive em Moçambique, compreender os serviços financeiros disponíveis, conhecer os próprios direitos e responsabilidades e utilizar produtos financeiros de forma consciente também faz parte desse processo. O próprio Banco de Moçambique inclui a educação financeira entre as iniciativas relacionadas com inclusão financeira e proteção do consumidor.
No final, o principal objetivo não é simplesmente gastar menos. É aprender a tomar decisões melhores com o dinheiro que se tem.
Uma boa organização financeira pode começar com uma ação bastante simples: pegar num papel ou abrir uma folha no telemóvel e escrever quanto dinheiro entra, quanto sai e quais são os objetivos para os próximos meses.
Pequenas mudanças de comportamento, acompanhadas de conhecimento e disciplina, podem ajudar a construir uma relação mais responsável com o dinheiro ao longo do tempo.