Crédito bancário em Moçambique: como funciona antes de pedir um empréstimo

Crédito bancário em Moçambique: como funciona antes de pedir um empréstimo
Pedir um crédito bancário pode ser uma solução para quem precisa de financiar uma despesa importante, comprar um bem, investir num pequeno negócio, pagar uma formação ou realizar outro projecto que não seria possível financiar imediatamente apenas com o dinheiro disponível.
No entanto, um empréstimo não representa dinheiro gratuito. Quando uma instituição financeira concede crédito, o cliente recebe determinado montante e assume a obrigação de devolver esse valor de acordo com as condições estabelecidas no contrato, normalmente através de prestações que incluem capital, juros e, dependendo do produto, outros encargos.
Por isso, antes de pedir um empréstimo em Moçambique, é importante compreender como funciona o crédito bancário, quais factores podem influenciar a aprovação, como são calculados os juros, quais documentos podem ser solicitados e, principalmente, quanto o empréstimo poderá realmente custar ao longo do tempo.
O Banco de Moçambique destaca a importância da educação financeira para que os consumidores compreendam produtos financeiros, riscos, custos e oportunidades antes de tomar decisões. A instituição também orienta os consumidores a analisarem cuidadosamente as informações disponibilizadas antes de contratar produtos ou serviços financeiros.
Neste artigo, vamos explicar de forma simples o que precisa de saber sobre crédito bancário em Moçambique antes de pedir um empréstimo.
O que é crédito bancário?
Crédito bancário é uma operação através da qual uma instituição financeira disponibiliza dinheiro ao cliente mediante determinadas condições previamente estabelecidas.
Na prática, o banco ou outra instituição autorizada empresta determinado valor e o cliente compromete-se a devolvê-lo dentro de um prazo acordado.
Por exemplo, imagine uma pessoa que precisa de 100.000 MT para comprar equipamentos para iniciar um pequeno negócio. Se a instituição financeira aprovar o pedido, poderá disponibilizar os 100.000 MT, mas o cliente terá de devolver o valor através de prestações, acrescidas dos juros e eventuais custos previstos no contrato.
O valor total devolvido será, portanto, normalmente superior aos 100.000 MT recebidos.
É justamente por isso que não se deve olhar apenas para o valor que o banco está disposto a emprestar. É necessário analisar quanto será pago no total.
Essa diferença é fundamental para evitar uma situação em que o cliente recebe um determinado montante e, posteriormente, percebe que o custo total do financiamento é muito superior ao inicialmente imaginado.
Como funciona um empréstimo bancário em Moçambique?
Embora as condições variem de uma instituição financeira para outra e dependam do tipo de crédito, o processo normalmente envolve algumas etapas.
1. O cliente identifica a necessidade
Antes de procurar um banco, o primeiro passo deveria ser identificar exactamente por que motivo precisa do dinheiro.
É para:
- comprar uma casa?
- comprar um veículo?
- pagar uma formação?
- financiar um pequeno negócio?
- fazer obras?
- resolver uma emergência?
- consolidar outras dívidas?
- comprar equipamentos?
- financiar uma despesa pessoal?
A finalidade é importante porque diferentes tipos de crédito podem ter características diferentes.
Um empréstimo para aquisição de habitação, por exemplo, não funciona necessariamente da mesma forma que um crédito pessoal.
2. O cliente avalia a sua capacidade financeira
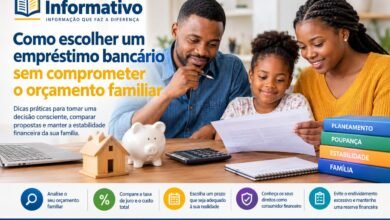
Depois de identificar a necessidade, é necessário analisar a própria situação financeira.
Uma pessoa pode precisar de 150.000 MT, mas isso não significa automaticamente que consegue suportar um empréstimo desse valor.
É necessário considerar:
Rendimento mensal – despesas fixas – outras dívidas – despesas variáveis = dinheiro disponível para novas obrigações.
Imagine alguém que recebe 50.000 MT por mês.
Se essa pessoa já utiliza grande parte do rendimento para pagar renda, alimentação, transporte, escola, água, energia, outras dívidas e despesas familiares, assumir uma nova prestação elevada pode criar dificuldades.
Por isso, a pergunta mais importante não é simplesmente:
“Quanto o banco pode me emprestar?”
Uma pergunta mais prudente é:
“Quanto consigo pagar mensalmente sem comprometer as minhas necessidades essenciais?”
Essa diferença pode evitar decisões financeiras difíceis no futuro.
Quais são os principais tipos de crédito?
Existem diferentes modalidades de crédito. O produto adequado depende da finalidade, do perfil financeiro do cliente e das condições apresentadas pela instituição.
Crédito pessoal
É normalmente utilizado para necessidades pessoais e pode ser destinado a diferentes finalidades, dependendo das condições do produto.
Pode ser utilizado, por exemplo, para financiar determinadas despesas pessoais, desde que a instituição permita essa finalidade.
Antes de contratar, é importante verificar o prazo, taxa de juro, prestação, comissões, seguros e demais custos.
Crédito para habitação
É destinado, geralmente, à aquisição, construção ou melhoria de um imóvel, conforme as condições do produto.
Por envolver valores elevados e prazos longos, exige uma análise especialmente cuidadosa.
Uma pequena diferença na taxa de juro pode representar uma diferença significativa no custo total quando o empréstimo permanece activo durante muitos anos.
Por isso, quem pretende financiar uma casa deve analisar não apenas a prestação inicial, mas também a evolução do financiamento ao longo do prazo.
Crédito automóvel
É utilizado para financiar a aquisição de um veículo, de acordo com as condições estabelecidas pela instituição.
Antes de contratar, o consumidor deve considerar não apenas a prestação do financiamento, mas também:
- combustível;
- manutenção;
- seguro;
- impostos e encargos aplicáveis;
- estacionamento;
- reparações;
- pneus;
- eventuais despesas inesperadas.
Comprar um veículo através de crédito significa assumir uma obrigação financeira que se junta aos custos normais de utilização do automóvel.
Crédito para pequenos negócios
Empreendedores podem procurar financiamento para comprar equipamentos, mercadoria, ferramentas, mobiliário ou outros recursos necessários para a actividade.
Neste caso, uma questão fundamental é saber se o negócio consegue gerar dinheiro suficiente para pagar a prestação.
Por exemplo, se uma pessoa contrata um crédito de 200.000 MT para comprar equipamentos, não basta calcular o preço dos equipamentos. É necessário estimar:
- quanto o negócio poderá vender;
- quais serão os custos mensais;
- quanto sobrará depois das despesas;
- qual será a prestação do empréstimo;
- quanto dinheiro será necessário para manter o negócio funcionando.
O crédito pode financiar uma actividade produtiva, mas não elimina o risco empresarial.
O que o banco analisa antes de conceder crédito?
Uma das maiores dúvidas de quem pretende pedir empréstimo é saber por que razão o banco pode aprovar ou rejeitar um pedido.
A instituição financeira precisa avaliar o risco associado à operação.
Entre os elementos que podem ser considerados estão:
- rendimento;
- estabilidade financeira;
- capacidade de pagamento;
- obrigações existentes;
- histórico de crédito;
- finalidade do empréstimo;
- garantias, quando aplicáveis;
- documentação apresentada;
- características do próprio produto.
A análise não significa que todas as instituições utilizarão exactamente os mesmos critérios ou que determinado rendimento garante aprovação.
Cada instituição possui procedimentos e políticas próprias dentro do enquadramento aplicável.
O que é a Central de Registo de Crédito?
A Central de Registo de Crédito, conhecida como CRC, é um sistema de informação relacionado com responsabilidades de crédito.
Segundo o Banco de Moçambique, a CRC centraliza informações sobre responsabilidades de crédito efectivas ou potenciais junto das entidades participantes. A informação pode ser utilizada pelas entidades participantes para avaliação do risco e determinação da capacidade de endividamento na concessão de crédito.
Isso significa que as responsabilidades financeiras de um cliente podem fazer parte da análise realizada quando este procura novo crédito.
Por essa razão, antes de solicitar outro empréstimo, é importante conhecer as obrigações que já possui.
Uma pessoa que já tenha várias prestações mensais pode enfrentar uma análise diferente daquela feita para alguém que possui poucas ou nenhuma obrigação de crédito.
O Banco de Moçambique também disponibiliza informação aos consumidores sobre a Central de Registo de Crédito através dos canais indicados na sua página de protecção do consumidor.
Ter dívidas significa automaticamente ter mau histórico?
Não necessariamente.
Ter um empréstimo não significa, por si só, que uma pessoa tenha um problema financeiro.
Um crédito pode ser contratado de forma planeada e ser pago normalmente dentro das condições acordadas.
O problema surge quando o consumidor assume compromissos que não consegue cumprir ou começa a atrasar pagamentos.
Por isso, mais importante do que simplesmente “ter crédito” é compreender o nível de endividamento e cumprir as obrigações assumidas.
O próprio Banco de Moçambique indica entre os deveres dos consumidores financeiros a obrigação de cumprir pontualmente os contratos e pagar as prestações e outros encargos dentro dos prazos estabelecidos.
O que são juros de um empréstimo?
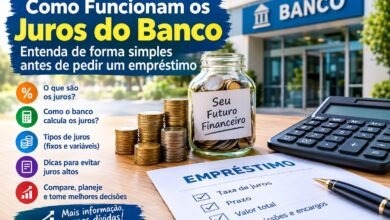
Os juros representam o custo associado à utilização do dinheiro emprestado.
Quando uma instituição financeira concede 100.000 MT, por exemplo, não significa que o cliente devolverá exactamente 100.000 MT.
Dependendo das condições do crédito, haverá juros e outros custos.
O valor final dependerá da taxa aplicada, do prazo, do método de amortização e dos encargos previstos.
Por isso, uma taxa aparentemente pequena pode produzir um custo considerável quando aplicada durante vários anos.
O que é a taxa de juro?
A taxa de juro indica, de forma simplificada, o custo percentual associado ao crédito.
Entretanto, o consumidor não deve olhar apenas para uma percentagem isolada.
É importante verificar exactamente:
- qual é a taxa aplicável;
- se é fixa ou variável;
- como pode mudar;
- qual é o indexante utilizado, quando aplicável;
- qual é o spread;
- quais são as comissões;
- se existem seguros;
- quais são outros custos associados.
No sistema financeiro moçambicano, a Prime Rate constitui uma referência para determinadas operações de crédito de taxa variável. A estrutura considera um indexante e um prémio de custo, podendo ser adicionada ou subtraída uma margem, conhecida como spread, de acordo com a análise de risco e as características da operação.
O que é a Prime Rate?
A Prime Rate é uma taxa de referência utilizada no sistema financeiro moçambicano para determinadas operações de crédito de taxa variável.
Ela não deve ser confundida com a taxa final que necessariamente será paga por todos os clientes.
O custo de uma operação pode depender da Prime Rate aplicável e do spread definido para aquela operação, entre outros elementos.
O Banco de Moçambique informa periodicamente as taxas de referência.
Em Setembro de 2026, a Prime Rate publicada para o sistema financeiro moçambicano era de 15,50%.
Esse número é importante como referência para compreender o ambiente de crédito, mas não deve ser interpretado como se fosse automaticamente a taxa final de qualquer empréstimo.
As condições podem variar conforme o produto, instituição, cliente e contrato.
O que é o spread?
O spread é uma margem adicionada ou subtraída à taxa de referência, conforme as características do crédito e a avaliação de risco.
Imagine, apenas como exemplo matemático, que uma operação tenha uma taxa de referência de 15,50% e um spread hipotético de 4%.
A taxa resultante seria:
15,50% + 4% = 19,50%
Este exemplo serve apenas para explicar o conceito. Não significa que todos os bancos ou todos os clientes terão exactamente essa taxa.
O spread pode variar conforme a operação e o perfil de risco.
O Banco de Moçambique informa que as instituições devem divulgar os spreads padronizados de crédito para as diferentes categorias de produtos.
Taxa fixa e taxa variável: qual é a diferença?
Antes de assinar um contrato, é essencial compreender se a taxa de juro é fixa ou variável.
Taxa fixa
Uma taxa fixa permanece determinada de acordo com as condições estabelecidas no contrato durante o período definido.
Isso pode facilitar o planeamento porque o cliente consegue ter maior previsibilidade sobre os custos relacionados com a taxa.
Mas é necessário verificar exactamente durante quanto tempo a taxa permanece fixa e quais são as condições posteriores, caso existam.
Taxa variável
Uma taxa variável pode sofrer alterações de acordo com o mecanismo definido no contrato.
Quando existe uma taxa de referência, mudanças nesse indexante podem afectar o custo do financiamento, conforme as condições contratadas.
Por isso, quem escolhe ou recebe uma proposta de crédito de taxa variável precisa compreender não apenas a prestação actual, mas também o que poderá acontecer se as taxas de referência mudarem.
O que é a prestação mensal?
A prestação é o valor pago periodicamente pelo cliente para amortizar o empréstimo.
Dependendo da estrutura do contrato, a prestação pode incluir:
- parte do capital;
- juros;
- seguros;
- impostos ou encargos aplicáveis;
- outras despesas previstas.
Por isso, não é aconselhável comparar dois empréstimos apenas pelo valor da prestação.
Imagine:
Banco A: prestação de 8.000 MT.
Banco B: prestação de 9.000 MT.
À primeira vista, o Banco A parece representar um custo mensal menor.
Mas e se o primeiro empréstimo tiver prazo muito maior?
Ao analisar apenas a prestação, pode-se ignorar o custo total.
Uma comparação adequada deve considerar o montante financiado, prazo, taxa, custos adicionais e valor total a pagar.
Prazo do empréstimo: quanto mais longo, melhor?
Não necessariamente.
Um prazo maior pode reduzir o valor da prestação mensal, tornando o crédito aparentemente mais fácil de suportar.
Por outro lado, prolongar o pagamento pode aumentar o total de juros pagos ao longo da vida do empréstimo.
Considere um exemplo simplificado:
Uma pessoa pede um empréstimo de 120.000 MT.
Se o financiamento for pago num período curto, a prestação poderá ser mais elevada, mas o crédito será liquidado mais rapidamente.
Se o mesmo valor for distribuído por um período muito maior, a prestação poderá ser menor, mas o cliente permanecerá endividado durante mais tempo e poderá pagar mais juros no total.
Portanto, o prazo deve ser escolhido considerando simultaneamente a capacidade mensal de pagamento e o custo total.
O que são comissões e outros encargos?
Os juros não são necessariamente o único custo de um empréstimo.
Dependendo do produto, podem existir outros encargos.
Entre eles podem estar:
- comissão de abertura;
- comissão de análise;
- custos relacionados com garantias;
- seguros;
- custos administrativos;
- despesas de registo;
- custos relacionados com determinados serviços associados ao crédito.
As condições variam conforme o produto e a instituição.
Por isso, o cliente deve solicitar informação completa antes de assinar.
O Banco de Moçambique estabelece regras de divulgação de informação sobre crédito. Entre outros aspectos, as instituições devem fornecer ao cliente uma ficha de informação normalizada antes da assinatura do contrato de empréstimo, contendo elementos relevantes sobre a operação.
Por que é importante ler a ficha de informação antes de assinar?
Muitas pessoas concentram a atenção apenas na frase:
“O banco vai emprestar-me X meticais.”
Mas o valor emprestado é apenas uma parte da história.
A ficha de informação permite analisar diferentes componentes da operação.
Antes de assinar, procure compreender:
- Valor do empréstimo;
- Prazo;
- Taxa de juro;
- Tipo de taxa;
- Prestação;
- Custos adicionais;
- Seguros;
- Garantias;
- Condições de pagamento antecipado;
- Consequências de atraso;
- Valor total a pagar;
- Outras obrigações previstas.
Se alguma informação não estiver clara, peça explicação à instituição.
Não existe vantagem em assinar rapidamente um contrato que o cliente não compreende.
Que documentos podem ser necessários para pedir um empréstimo?
A documentação varia de acordo com a instituição e o tipo de crédito.
Dependendo do produto, podem ser solicitados documentos como:
- documento de identificação;
- comprovativo de rendimento;
- declaração de trabalho;
- extractos bancários;
- comprovativo de residência;
- documentação relacionada com o negócio;
- documentos do bem que será financiado;
- informações sobre outras responsabilidades financeiras;
- documentos relacionados com garantias.
Um trabalhador por conta de outrem pode apresentar documentação diferente de um empresário ou trabalhador independente.
Por isso, antes de iniciar o pedido, é aconselhável confirmar com a instituição quais documentos são necessários.
Ter salário garante a aprovação do crédito?
Não.
Ter um salário ou rendimento regular pode ser um elemento importante na análise, mas não representa uma garantia automática de aprovação.
A instituição pode considerar diversos factores, incluindo obrigações existentes, capacidade de pagamento, histórico de crédito, valor solicitado e características do financiamento.
Além disso, cada instituição possui critérios próprios dentro das regras aplicáveis.
Portanto, não é prudente assumir que determinado salário significa automaticamente que o banco concederá determinado valor.
Quanto posso pedir emprestado?
Essa é uma das perguntas mais comuns.
A resposta depende de vários factores.
Em vez de começar pelo máximo que a instituição diz que pode disponibilizar, o consumidor deveria começar pelo seu próprio orçamento.
Faça uma lista de:
Rendimentos
- salário;
- rendimento de actividade comercial;
- trabalhos adicionais;
- outros rendimentos regulares.
Despesas
- alimentação;
- renda;
- transporte;
- energia;
- água;
- educação;
- saúde;
- comunicação;
- apoio familiar;
- outras prestações.
Dívidas existentes
- empréstimos;
- crédito de consumo;
- compras parceladas;
- outras obrigações financeiras.
Depois de conhecer esses números, será mais fácil perceber quanto dinheiro realmente sobra.
Exemplo de orçamento antes de pedir crédito
Imagine uma pessoa com rendimento mensal de:
45.000 MT
Despesas médias:
- alimentação: 12.000 MT;
- renda: 8.000 MT;
- transporte: 4.000 MT;
- água e energia: 3.000 MT;
- comunicação: 1.500 MT;
- educação: 3.000 MT;
- outras despesas: 4.000 MT.
Total:
35.500 MT
Sobra:
9.500 MT
Nesse cenário, contratar uma prestação muito próxima de 9.500 MT seria uma decisão arriscada porque praticamente todo o dinheiro disponível seria utilizado para o crédito.
Além disso, a vida financeira possui imprevistos.
Uma avaria, doença, perda temporária de rendimento ou aumento de determinada despesa pode alterar completamente o orçamento.
O ideal é não construir um orçamento em que qualquer pequeno problema provoque imediatamente incapacidade de pagamento.
O que acontece se eu atrasar uma prestação?
As consequências dependem do contrato e das regras aplicáveis.
Um atraso pode resultar em encargos adicionais e afectar a situação do cliente perante a instituição.
Quando os atrasos se acumulam, o problema pode tornar-se mais difícil de resolver.
Por isso, se perceber que terá dificuldades para pagar uma prestação, não deve simplesmente ignorar o problema.
É recomendável contactar a instituição financeira o quanto antes para compreender as alternativas existentes e as condições aplicáveis.
O Banco de Moçambique destaca que o consumidor tem o dever de cumprir pontualmente o contrato e pagar as prestações e outros encargos dentro dos prazos acordados.
Posso pedir outro empréstimo enquanto ainda pago um?
É possível que uma instituição analise um novo pedido mesmo quando o cliente já possui responsabilidades de crédito, mas isso não significa que o novo empréstimo será automaticamente aprovado.
As responsabilidades existentes podem fazer parte da análise da capacidade de endividamento.
A Central de Registo de Crédito existe precisamente, entre outras finalidades, para centralizar informações sobre responsabilidades de crédito e disponibilizar dados às entidades participantes para avaliação do risco e capacidade de endividamento.
Antes de assumir uma nova dívida, pergunte a si próprio:
“Estou a pedir este empréstimo porque tenho uma necessidade real ou porque estou a utilizar um novo crédito para pagar despesas que já não consigo suportar?”
A segunda situação merece atenção especial.
Usar um empréstimo para pagar outro é perigoso?
Pode ser, dependendo das circunstâncias.
Existem operações de reestruturação ou consolidação que podem ter objectivos financeiros específicos, mas simplesmente contrair uma nova dívida para pagar a anterior sem resolver o problema que originou o endividamento pode criar um ciclo difícil.
Por exemplo:
- A pessoa utiliza todo o salário antes do fim do mês.
- Contrata um crédito.
- Utiliza parte do novo dinheiro para despesas correntes.
- No mês seguinte aparece uma nova prestação.
- O orçamento fica ainda mais apertado.
- A pessoa procura outro crédito.
Se esse padrão continuar, o problema deixa de ser apenas falta de dinheiro num determinado mês e passa a ser uma estrutura de orçamento desequilibrada.
Crédito para negócio: como saber se pode compensar?
Quem pretende pedir dinheiro emprestado para abrir ou expandir um negócio deve fazer contas antes de contratar.
Imagine um pequeno negócio que precisa de 300.000 MT.
Antes de solicitar o financiamento, o empreendedor deve estimar:
Investimento inicial
- equipamento;
- mobiliário;
- mercadoria;
- transporte;
- licenças;
- comunicação;
- renda;
- capital de giro.
Depois deve calcular:
Receita mensal estimada – despesas mensais = resultado operacional aproximado.
A prestação do empréstimo deve ser considerada dentro dessa estrutura.
Não basta afirmar:
“O negócio vai dar lucro.”
É necessário estimar quanto dinheiro poderá realmente sobrar depois de todas as despesas.
Além disso, previsões de vendas podem falhar.
Por isso, é prudente trabalhar com cenários:
Cenário optimista
As vendas são superiores ao esperado.
Cenário normal
As vendas correspondem aproximadamente ao planeado.
Cenário difícil
As vendas ficam abaixo do esperado.
Se o negócio só consegue pagar o empréstimo no cenário optimista, o financiamento pode representar um risco elevado para o empreendedor.
Crédito pode ser bom ou mau?
O crédito não é automaticamente bom nem mau.
O efeito depende da finalidade, do custo, das condições e da capacidade de pagamento do consumidor.
Por exemplo, um empréstimo utilizado para adquirir um equipamento que aumenta a capacidade produtiva de um negócio pode ter uma finalidade diferente de um empréstimo utilizado repetidamente para financiar despesas básicas porque o salário não chega ao fim do mês.
O mais importante é compreender o custo e o risco.
O próprio Banco de Moçambique destaca que a educação financeira deve ajudar os consumidores a ponderar custos, rentabilidades esperadas e riscos antes de escolher produtos financeiros.
O que perguntar ao banco antes de contratar?
Antes de assinar um contrato de crédito, prepare uma lista de perguntas.
Pergunte:
1. Quanto vou receber efectivamente?
O valor aprovado e o valor efectivamente disponibilizado podem depender de custos ou condições específicas.
2. Quanto vou pagar por mês?
Peça o valor da prestação e pergunte se pode variar.
3. Qual é a taxa de juro?
Pergunte se é fixa ou variável.
4. Qual é o prazo?
Confirme quantos meses ou anos terá para pagar.
5. Quanto pagarei no total?
Esta é uma das perguntas mais importantes.
6. Existem comissões?
Peça a lista completa.
7. É obrigatório contratar seguro?
Se existir seguro, pergunte o respectivo custo e cobertura.
8. Existem garantias?
Pergunte quais são exigidas.
9. O que acontece se eu atrasar uma prestação?
Conheça antecipadamente as consequências.
10. Posso pagar antecipadamente?
Pergunte quais são as condições para amortização antecipada.
11. A prestação pode mudar?
Principalmente quando estiver perante uma taxa variável.
12. Posso receber uma cópia das condições antes de assinar?
Leia toda a documentação.
Não escolha um empréstimo apenas pela prestação mais baixa
Este é um dos erros mais comuns.
Imagine duas propostas.
Proposta A
Prestação menor, prazo muito longo.
Proposta B
Prestação maior, prazo mais curto.
Se olhar apenas para a prestação, poderá escolher a primeira.
Mas depois de calcular o custo total, a diferença pode ser significativa.
Por isso, uma análise correcta deve comparar:
Montante recebido + juros + comissões + seguros + outros custos = custo total do financiamento.
O prazo também precisa ser incluído na comparação.
Uma prestação menor nem sempre significa que o empréstimo seja mais barato.
O que significa capacidade de endividamento?
Capacidade de endividamento é, de forma simplificada, a capacidade financeira de uma pessoa ou empresa assumir obrigações de crédito e continuar a cumprir os pagamentos.
Não existe uma única fórmula universal que possa ser aplicada da mesma maneira a todas as pessoas.
A avaliação depende da instituição, do produto e da situação financeira do cliente.
Mas o conceito é simples:
Quanto mais obrigações mensais uma pessoa já possui, menor tende a ser o espaço disponível no orçamento para assumir novas dívidas.
Por isso, antes de pedir um empréstimo, faça um inventário completo das suas responsabilidades.
A importância de manter uma reserva financeira
Antes de assumir uma dívida de longo prazo, é importante considerar a existência de uma reserva para imprevistos.
A reserva não precisa necessariamente ser enorme.
O objectivo é ter algum dinheiro separado para situações inesperadas.
Por exemplo:
- reparação urgente;
- despesas familiares;
- perda temporária de rendimento;
- problema no negócio;
- despesas inesperadas.
Sem qualquer reserva, um pequeno imprevisto pode obrigar a pessoa a procurar outro empréstimo.
O Banco de Moçambique também destaca a importância da poupança como forma de ajudar as famílias a enfrentar despesas imprevistas ou ocasionais.
Crédito bancário para salário: atenção ao comprometimento do rendimento
Alguns consumidores procuram crédito tendo como base o salário mensal.
É importante compreender que o facto de a prestação poder ser descontada directamente ou estar associada à conta bancária não elimina a obrigação.
Antes de assumir o compromisso, analise quanto dinheiro ficará disponível depois do pagamento da prestação.
Pergunte:
Depois de pagar o empréstimo, ainda conseguirei alimentar a minha família, pagar transporte, renda, escola, energia e outras despesas?
Se a resposta for incerta, é necessário rever o valor solicitado ou procurar alternativas.
O que fazer antes de solicitar um empréstimo?
Uma preparação simples pode ajudar muito.
Passo 1: Defina o objectivo
Escreva exactamente para que pretende utilizar o dinheiro.
Passo 2: Determine o valor necessário
Não peça simplesmente o valor máximo disponível.
Calcule quanto realmente precisa.
Passo 3: Organize o orçamento
Liste todos os rendimentos e despesas.
Passo 4: Liste as dívidas existentes
Inclua todas as prestações.
Passo 5: Pesquise as condições
Compare diferentes propostas quando possível.
Passo 6: Analise o custo total
Não compare apenas prestações.
Passo 7: Leia a documentação
Não assine sem compreender.
Passo 8: Pense nos imprevistos
Pergunte o que aconteceria se o rendimento diminuísse.
Passo 9: Confirme as condições da taxa
Descubra se é fixa ou variável.
Passo 10: Só depois tome a decisão
O objectivo é pedir crédito de forma consciente, não simplesmente conseguir dinheiro rapidamente.
Como comparar dois empréstimos?
Uma pequena tabela pode ajudar.
Imagine duas propostas fictícias:
| Característica | Empréstimo A | Empréstimo B |
|---|---|---|
| Valor solicitado | 150.000 MT | 150.000 MT |
| Prazo | 24 meses | 36 meses |
| Prestação | 7.500 MT | 5.800 MT |
| Taxa | Ver contrato | Ver contrato |
| Comissões | Ver contrato | Ver contrato |
| Seguro | Ver contrato | Ver contrato |
| Total pago | Calcular | Calcular |
Neste exemplo, o empréstimo B apresenta uma prestação mensal menor.
Mas isso não permite concluir que seja mais barato.
É necessário calcular o total pago durante os 36 meses e comparar com o total da proposta de 24 meses.
Esse é um princípio simples que pode evitar decisões baseadas apenas numa prestação aparentemente confortável.
O que é amortização?
Amortização é o processo de redução do capital em dívida através dos pagamentos realizados.
Em muitos empréstimos, cada prestação contém uma componente destinada aos juros e outra destinada à redução do capital.
A estrutura exacta depende do contrato e do método de amortização utilizado.
Por isso, ao longo do tempo, o saldo devedor tende a diminuir à medida que o capital é amortizado.
É útil pedir ao banco informações sobre o plano de pagamentos para compreender como a dívida será reduzida ao longo do prazo.
Posso negociar as condições do crédito?
Dependendo do produto e da instituição, algumas condições podem ser objecto de negociação ou variar conforme o perfil do cliente e a operação.
Não é recomendável assumir que todos os clientes recebem exactamente as mesmas condições.
Se estiver a analisar um empréstimo, pode perguntar:
- existe margem para alterar o prazo?
- existe diferença de taxa entre diferentes modalidades?
- quais são os custos associados?
- existe possibilidade de amortização antecipada?
- existem condições diferentes para determinados produtos?
Mesmo quando algumas condições não são negociáveis, perguntar ajuda o consumidor a compreender melhor o contrato.
O que fazer se não entender o contrato?
Não assine.
Peça esclarecimentos.
O Banco de Moçambique estabelece que os consumidores financeiros devem ler e analisar a informação disponibilizada antes de contratar produtos ou serviços financeiros.
Se houver termos técnicos, peça uma explicação simples.
Se uma condição parecer diferente daquilo que foi explicado verbalmente, solicite esclarecimento antes da assinatura.
Uma promessa verbal não deve substituir a leitura do contrato.
Cuidado com ofertas de crédito demasiado fáceis
Na internet e nas redes sociais podem aparecer anúncios prometendo dinheiro rápido, aprovação garantida ou empréstimos sem qualquer análise.
O consumidor deve ter cuidado.
Uma oferta de crédito deve ser analisada com atenção, especialmente quando alguém solicita pagamentos antecipados ou dados pessoais sem explicar claramente a entidade e as condições da operação.
Antes de entregar documentos ou efectuar pagamentos, confirme quem está a oferecer o crédito e se a entidade está autorizada a prestar o serviço correspondente.
Desconfie de frases como:
- “crédito garantido para todos”;
- “sem nenhuma análise”;
- “receba dinheiro imediatamente”;
- “não precisa de documentos”;
- “pague uma taxa primeiro para desbloquear o empréstimo”.
Uma proposta legítima deve ser analisada com base em informação verificável, contrato e condições claras.
Direitos do consumidor financeiro
O cliente bancário não possui apenas obrigações.
Também possui direitos.
O Banco de Moçambique mantém informação específica sobre direitos e deveres dos consumidores financeiros e mecanismos relacionados com a conduta de mercado e protecção do consumidor.
Entre os deveres do consumidor está ler e analisar as informações antes da contratação, fornecer informações verdadeiras e completas, cumprir o contrato e manter as contas necessárias devidamente provisionadas para as obrigações assumidas.
Conhecer os próprios direitos e deveres é uma parte importante da educação financeira.
O que fazer se tiver um problema com o banco?
O primeiro passo é procurar esclarecer o problema directamente com a instituição.
Guarde:
- contratos;
- recibos;
- comprovativos;
- mensagens;
- comunicações;
- extractos;
- documentos relacionados com o crédito.
Se o problema não for resolvido e estiver relacionado com uma instituição sujeita à supervisão do Banco de Moçambique, existem mecanismos de reclamação e protecção do consumidor disponibilizados pelo regulador.
Ter documentação organizada pode facilitar a apresentação e análise de uma reclamação.
Crédito bancário e educação financeira em Moçambique
A educação financeira é especialmente importante porque pedir dinheiro emprestado pode parecer simples, mas envolve uma obrigação que pode durar meses ou anos.
O Banco de Moçambique define educação financeira como um processo destinado a melhorar a compreensão dos consumidores sobre produtos, conceitos e riscos financeiros, ajudando-os a tomar decisões informadas.
Isso significa que aprender sobre juros, orçamento, crédito, poupança, risco e endividamento não é apenas conhecimento teórico.
São ferramentas que podem ser utilizadas no dia a dia.
Uma pessoa que entende como funciona um empréstimo consegue fazer perguntas melhores, comparar propostas com mais cuidado e identificar custos que poderiam passar despercebidos.
Erros que deve evitar antes de pedir um empréstimo
1. Pedir mais dinheiro do que precisa
Quanto maior o empréstimo, maior poderá ser a obrigação financeira.
2. Escolher apenas pela prestação
Uma prestação menor pode resultar de um prazo maior.
3. Ignorar os juros
Os juros fazem parte do custo do financiamento.
4. Não verificar outras despesas
Comissões e seguros podem aumentar o custo.
5. Não ler o contrato
Nunca assine um documento financeiro importante sem compreender as condições.
6. Esconder informações financeiras
Fornecer informações falsas pode criar problemas na relação com a instituição.
O Banco de Moçambique orienta os consumidores a fornecer informações verdadeiras e completas às instituições financeiras.
7. Contratar crédito para qualquer gasto
Antes de pedir dinheiro emprestado, pergunte se a despesa é realmente necessária.
8. Depender de novo crédito para pagar despesas básicas
Isso pode indicar que o orçamento precisa de ser reorganizado.
9. Ignorar atrasos
Se houver dificuldade, procure a instituição rapidamente.
10. Não criar uma margem para imprevistos
Uma prestação que consome todo o dinheiro disponível pode tornar o orçamento vulnerável.
Crédito bancário: perguntas frequentes
Posso pedir um empréstimo sem ter conta no banco?
Depende da instituição e do produto. Algumas operações podem exigir determinados requisitos bancários. É necessário confirmar directamente com a instituição.
O banco pode recusar o meu pedido?
Sim. A concessão de crédito depende da análise da instituição e das condições aplicáveis.
Ter salário significa que o empréstimo será aprovado?
Não. O salário é apenas um dos elementos que podem ser considerados.
Posso escolher o prazo do empréstimo?
Dependendo do produto, podem existir diferentes prazos disponíveis. A instituição informará as opções.
Um prazo maior reduz a prestação?
Em muitos casos, distribuir o pagamento por mais tempo pode reduzir a prestação periódica, mas pode aumentar o custo total do crédito. É necessário fazer as contas.
Posso pagar o empréstimo antes do prazo?
Dependendo do contrato e das regras aplicáveis, pode existir possibilidade de amortização antecipada. É importante verificar as condições antes de contratar.
O que é a Prime Rate?
É uma taxa de referência do sistema financeiro moçambicano utilizada em determinadas operações de crédito de taxa variável. A taxa final pode depender também do spread e de outras condições.
O que é a CRC?
É a Central de Registo de Crédito, que centraliza informações sobre responsabilidades de crédito e pode fornecer informação às entidades participantes para análise de risco e capacidade de endividamento.
Posso ter mais de um empréstimo?
É possível que uma pessoa possua mais de uma responsabilidade de crédito, mas novos pedidos dependem da análise da instituição. As dívidas existentes podem influenciar a avaliação da capacidade de endividamento.
O que devo fazer se não conseguir pagar?
Não ignore a situação. Contacte a instituição financeira o mais cedo possível para compreender as opções disponíveis e as consequências previstas no contrato.
Checklist antes de pedir um empréstimo
Antes de avançar, faça esta verificação:
☐ Sei exactamente por que preciso do dinheiro.
☐ Sei quanto realmente preciso.
☐ Conheço o meu rendimento mensal.
☐ Conheço as minhas despesas.
☐ Listei todas as dívidas existentes.
☐ Sei qual será a prestação.
☐ Sei quanto pagarei no total.
☐ Conheço a taxa de juro.
☐ Sei se a taxa é fixa ou variável.
☐ Verifiquei o spread, quando aplicável.
☐ Conheço as comissões.
☐ Verifiquei os seguros.
☐ Sei quais garantias são necessárias.
☐ Sei o que acontece em caso de atraso.
☐ Li a documentação do crédito.
☐ Fiz perguntas sobre as condições que não entendi.
☐ Tenho alguma margem financeira para imprevistos.
Se várias destas respostas forem “não”, talvez ainda seja cedo para assinar.
Conclusão: o que saber antes de pedir crédito bancário em Moçambique
O crédito bancário pode ser uma ferramenta financeira útil quando utilizado de forma consciente e dentro da capacidade de pagamento do consumidor. Porém, um empréstimo também representa uma obrigação que pode afectar o orçamento durante meses ou anos.
Por isso, antes de pedir crédito em Moçambique, é importante compreender mais do que o valor que o banco está disposto a disponibilizar.
É necessário analisar a taxa de juro, prazo, prestação, comissões, seguros, garantias, custo total, possibilidade de alteração da taxa e consequências de incumprimento.
Também é importante conhecer a própria situação financeira.
Um consumidor deve saber quanto recebe, quanto gasta, quais dívidas já possui e quanto dinheiro pode realmente destinar a uma nova prestação sem comprometer as necessidades essenciais.
No sistema financeiro moçambicano, a Prime Rate e outros indicadores podem ajudar a compreender o ambiente das taxas de crédito, enquanto a Central de Registo de Crédito desempenha um papel na centralização de informações sobre responsabilidades de crédito e na avaliação do risco e capacidade de endividamento pelas entidades participantes.
Mais importante ainda, o consumidor deve ler toda a informação disponibilizada antes de assinar. O Banco de Moçambique recomenda precisamente que os consumidores analisem as informações antes de contratar produtos financeiros e destaca a importância de compreender custos, riscos e condições.
A melhor preparação para um empréstimo começa antes do pedido.
Faça as contas, compare as condições, leia o contrato, faça perguntas e pense no que aconteceria se a sua situação financeira mudasse.
Crédito não deve ser visto apenas como dinheiro disponível hoje. Deve ser analisado como uma obrigação financeira que fará parte do orçamento de amanhã.
Quando o consumidor entende essa diferença, consegue tomar decisões financeiras mais conscientes e reduzir o risco de assumir uma dívida que posteriormente se torne difícil de pagar.
Nota: As informações deste artigo têm finalidade educativa e não substituem a leitura do contrato nem aconselhamento financeiro profissional. Taxas, condições, critérios de concessão e custos podem mudar. Antes de contratar um crédito, confirme sempre as condições actualizadas directamente com a instituição financeira e consulte as informações oficiais do Banco de Moçambique.