O que é inflação? Entenda de forma simples como ela afeta o seu dinheiro

O que é inflação? Entenda de forma simples como ela afeta o seu dinheiro
Quando ouvimos falar em inflação, muitas vezes pensamos imediatamente no aumento dos preços no mercado, do combustível, do transporte ou se da renda da casa. Mas será que inflação significa simplesmente que os produtos ficaram mais caros?
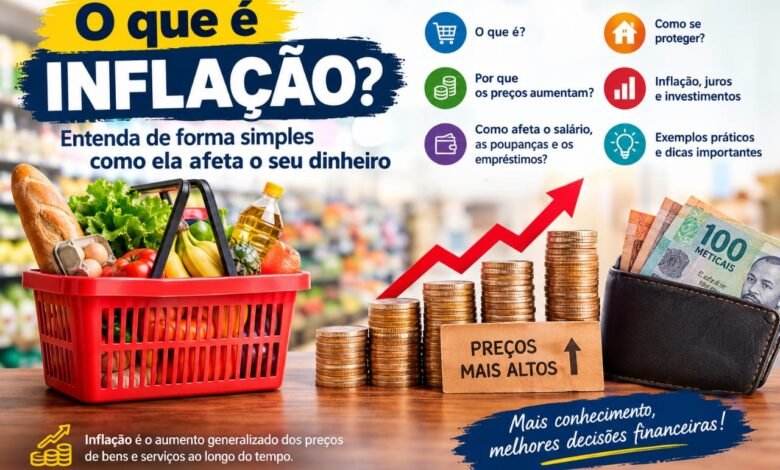
De forma simples, inflação é o aumento generalizado dos preços de bens e serviços ao longo do tempo. Quando a inflação aumenta, o dinheiro que temos no bolso passa a comprar uma quantidade menor de produtos e serviços do que comprava anteriormente.
O conceito pode parecer complicado no início, mas pode ser entendido facilmente através de situações do dia a dia. Imagine que, há alguns meses, 1.000 meticais eram suficientes para comprar determinados alimentos para a sua família. Depois de algum tempo, os mesmos produtos passam a custar 1.100 ou 1.200 meticais. Se isso acontecer de forma generalizada com vários produtos e serviços, estamos diante de um fenómeno relacionado com a inflação.
O Fundo Monetário Internacional (FMI) define inflação como a taxa de aumento dos preços ao longo de determinado período. Uma das formas mais utilizadas para acompanhar essa evolução é o Índice de Preços no Consumidor, conhecido pela sigla IPC ou CPI em inglês.
Neste artigo, vamos explicar o que é inflação, como ela funciona, por que os preços aumentam, como afeta o salário, as poupanças, os empréstimos e o orçamento familiar, além de apresentar exemplos simples para facilitar a compreensão.
O que significa inflação?
Inflação acontece quando existe um aumento generalizado dos preços de bens e serviços durante determinado período.
É importante destacar a palavra “generalizado”.
Se apenas o preço de um produto aumentar, isso não significa necessariamente que toda a economia esteja a sofrer de inflação. Por exemplo, se o preço de uma determinada marca de refrigerante aumentar porque houve um problema específico na produção, estamos perante uma alteração no preço daquele produto.
Já quando os preços de muitos produtos e serviços aumentam simultaneamente ou de forma persistente, o fenómeno pode ser caracterizado como inflação.
Entre os produtos e serviços que podem influenciar o custo de vida estão:
alimentos;
transporte;
combustível;
habitação;
energia;
água;
roupas;
educação;
serviços de saúde;
restaurantes;
serviços de comunicação;
entre outros.
O peso de cada categoria varia de acordo com os hábitos de consumo e com a metodologia utilizada para calcular o índice de preços.
Um exemplo simples de inflação
Imagine uma família que normalmente gasta 10.000 MT por mês para comprar determinados produtos e pagar alguns serviços essenciais.
Suponhamos que, depois de um ano, essa mesma família precisa de 11.000 MT para adquirir aproximadamente o mesmo conjunto de bens e serviços.
Isso representa um aumento de 10% no valor necessário para manter aquele padrão de consumo.
Na prática, significa que o custo de vida aumentou para aquela cesta de consumo.
É justamente por isso que a inflação é importante para as famílias. Mesmo que uma pessoa continue a receber o mesmo salário, ela pode perceber que o dinheiro já não é suficiente para comprar as mesmas coisas.
Inflação não significa que todos os preços aumentam igualmente
Um erro comum é pensar que, quando a inflação é de determinado percentual, todos os produtos aumentam exatamente na mesma proporção.
Não é assim.
O índice de preços é calculado utilizando uma cesta de bens e serviços e considerando o peso que diferentes categorias possuem no consumo. O FMI explica que o Índice de Preços no Consumidor acompanha a evolução dos preços de bens e serviços consumidos pelas famílias.
Por exemplo, imagine que durante determinado período:
- o arroz aumentou 8%;
- o transporte aumentou 12%;
- o vestuário aumentou 3%;
- alguns produtos permaneceram praticamente estáveis;
- outros ficaram mais baratos.
A inflação geral não será necessariamente igual ao aumento de nenhum desses produtos individualmente.
Por isso, uma família pode sentir que os preços aumentaram muito mais do que a taxa de inflação divulgada oficialmente, especialmente se gastar uma parcela grande do orçamento justamente nos produtos que ficaram mais caros.
Como a inflação é medida?
Para acompanhar a evolução dos preços, os órgãos estatísticos normalmente observam uma cesta de bens e serviços consumidos pelas famílias.
Essa cesta pode incluir diferentes categorias, como alimentação, transporte, habitação, vestuário, saúde, educação e comunicação.
Os preços são recolhidos em diferentes estabelecimentos e períodos. Depois, os dados são utilizados para calcular um índice que permite acompanhar a evolução média dos preços.
O Índice de Preços no Consumidor é uma das principais ferramentas utilizadas para medir a inflação. Segundo o FMI, o IPC mede as alterações nos preços de bens e serviços adquiridos pelas famílias para consumo.
Em Moçambique, o Banco de Moçambique disponibiliza informações estatísticas relacionadas com o Índice de Preços no Consumidor, incluindo indicadores mensais.
O que é o poder de compra?
Para entender a inflação, é fundamental conhecer outro conceito: poder de compra.
Poder de compra é, de maneira simples, a quantidade de bens e serviços que uma determinada quantia de dinheiro consegue comprar.
Quando os preços sobem e o rendimento de uma pessoa permanece igual, o seu poder de compra pode diminuir.
Imagine que recebe 20.000 MT por mês.
Se anteriormente 5.000 MT eram suficientes para comprar determinados alimentos, mas agora são necessários 6.000 MT para adquirir aproximadamente a mesma quantidade, uma parcela maior do salário está sendo utilizada para alimentação.
Isso significa que sobra menos dinheiro para outras despesas.
Portanto, podemos resumir da seguinte forma:
Inflação elevada → preços sobem → o dinheiro compra menos → poder de compra diminui, caso o rendimento não acompanhe os preços.
Por que a inflação acontece?
Não existe uma única causa para a inflação. Diferentes fatores podem provocar aumento generalizado dos preços.
1. Aumento da procura
Uma das possibilidades ocorre quando a procura por produtos e serviços cresce mais rapidamente do que a capacidade de produção e oferta.
Imagine que muitas pessoas passam a procurar determinado produto ao mesmo tempo, mas os vendedores possuem uma quantidade limitada.
Se a oferta não acompanhar a procura, os preços podem subir.
Esse mecanismo pode acontecer em diferentes mercados e em diferentes circunstâncias.
2. Aumento dos custos de produção
As empresas precisam gastar dinheiro para produzir e vender produtos.
Entre os custos podem estar:
- matérias-primas;
- energia;
- transporte;
- salários;
- aluguer;
- equipamentos;
- importação de mercadorias;
- logística.
Se esses custos aumentarem significativamente, algumas empresas podem repassar parte desse aumento para os preços finais.
Por exemplo, se o transporte de mercadorias ficar mais caro, o custo para levar alimentos do produtor até ao consumidor também pode aumentar.
3. Problemas na oferta
Eventos climáticos, dificuldades logísticas, problemas de produção ou interrupções no fornecimento podem reduzir a quantidade disponível de determinados produtos.
Quando a oferta diminui enquanto a procura continua elevada, podem ocorrer aumentos de preços.
Esse tipo de situação pode ser particularmente importante em produtos agrícolas e outros bens dependentes de condições de produção e transporte.
4. Importações mais caras
Países que importam uma parte significativa dos seus produtos podem sentir os efeitos de aumentos de preços internacionais.
Se o preço de determinado produto aumentar no mercado internacional, o custo de importação pode subir.
Alterações cambiais também podem influenciar o preço dos produtos importados.
Por exemplo, uma empresa que precisa comprar mercadorias no exterior pode enfrentar custos maiores se a moeda utilizada na compra se tornar mais cara em relação à moeda local.
Inflação e salário: qual é a relação?
A inflação tem uma relação importante com os salários.
Imagine que uma pessoa recebe 25.000 MT por mês. Se os preços aumentarem durante vários meses, mas o salário permanecer exatamente igual, essa pessoa poderá comprar menos produtos e serviços.
Por outro lado, se o salário aumentar numa proporção suficiente para acompanhar ou superar o aumento do custo de vida, o impacto sobre o poder de compra poderá ser diferente.
Por isso, não basta observar apenas o valor nominal do salário.
Também é importante considerar quanto esse salário consegue comprar.
Um salário de 30.000 MT hoje pode parecer maior do que um salário de 25.000 MT de alguns anos atrás, mas a comparação precisa levar em consideração a evolução dos preços durante o período.
Como a inflação afeta as poupanças?
A inflação também pode afetar o dinheiro que fica parado.
Imagine que uma pessoa guarda 100.000 MT durante vários anos sem obter qualquer rendimento sobre esse dinheiro.
Mesmo que a conta continue mostrando 100.000 MT, os preços dos produtos podem ter aumentado nesse período.
Consequentemente, os mesmos 100.000 MT podem comprar menos coisas no futuro.
Isso não significa que guardar dinheiro seja errado. Pelo contrário, criar uma reserva financeira é importante para lidar com emergências e objetivos de curto prazo.
O ponto principal é compreender que o valor nominal do dinheiro e o seu poder de compra são coisas diferentes.
Por isso, quem pretende construir património no longo prazo costuma considerar também a inflação ao avaliar opções de poupança e investimento.
Inflação e juros
A inflação também está relacionada com as taxas de juros da economia.
Quando a inflação aumenta de forma persistente, os bancos centrais podem utilizar instrumentos de política monetária para tentar controlar as condições financeiras e reduzir pressões inflacionistas.
As taxas de juros podem influenciar o custo dos empréstimos e o retorno de determinados produtos financeiros.
Para uma pessoa que possui um empréstimo com juros variáveis, alterações nas taxas podem aumentar ou diminuir o valor das prestações, dependendo das condições do contrato.
Por isso, inflação, juros, crédito e poupança são temas que estão relacionados.
Inflação e empréstimos
Imagine que uma pessoa contraiu um empréstimo para comprar uma casa, abrir um negócio ou adquirir um equipamento.
Se as taxas de juros aumentarem, o custo do financiamento pode aumentar em determinados tipos de empréstimos.
Por outro lado, a inflação também pode afetar a capacidade de pagamento da família, porque as despesas do dia a dia podem ficar mais elevadas.
Uma pessoa que anteriormente gastava 12.000 MT em despesas essenciais pode passar a gastar 14.000 MT ou mais.
Se o salário não acompanhar essa mudança, sobra menos dinheiro para pagar dívidas.
Por isso, antes de assumir um empréstimo, é importante analisar não apenas a prestação mensal, mas também o orçamento familiar e a possibilidade de aumento das despesas.
Inflação baixa é sempre um problema?
Uma inflação moderada e estável pode ser diferente de uma inflação muito elevada ou instável.
O problema aparece quando os preços aumentam rapidamente e as famílias e empresas têm dificuldade para planear as suas despesas.
Quando existe inflação elevada, torna-se mais difícil responder a perguntas simples como:
- Quanto vou gastar no próximo mês?
- Quanto devo cobrar pelo meu produto?
- Quanto preciso guardar para comprar determinado equipamento?
- Quanto dinheiro será necessário para manter o meu negócio funcionando?
A instabilidade dos preços pode dificultar o planeamento financeiro de famílias e empresas.
O que é deflação?
O conceito contrário à inflação é chamado de deflação.
De forma simples, deflação ocorre quando há uma queda generalizada dos preços ao longo de determinado período.
Embora, à primeira vista, preços menores possam parecer sempre positivos para os consumidores, uma deflação persistente também pode trazer dificuldades para a economia.
Por isso, a questão não é simplesmente desejar que todos os preços caiam. A estabilidade dos preços é importante para permitir que famílias, empresas e governos consigam planear melhor.
O que é hiperinflação?
A hiperinflação é uma situação extrema em que os preços aumentam de forma muito rápida e descontrolada.
Nesse cenário, o dinheiro pode perder poder de compra em ritmo acelerado.
Uma economia que enfrenta hiperinflação pode passar por grandes dificuldades para manter preços, salários, contratos e poupanças estáveis.
É importante, porém, não confundir qualquer aumento de preços com hiperinflação. São fenómenos de magnitude completamente diferente.
Como uma família pode se proteger dos efeitos da inflação?
Nenhuma pessoa consegue controlar sozinha a inflação de um país. Entretanto, existem hábitos financeiros que podem ajudar a reduzir os seus efeitos sobre o orçamento.
Faça um orçamento mensal
Anote quanto recebe e quanto gasta.
Divida as despesas entre categorias, como:
- alimentação;
- transporte;
- habitação;
- energia;
- comunicação;
- educação;
- saúde;
- lazer;
- dívidas;
- poupança.
Isso permite identificar onde o dinheiro está sendo utilizado.
Compare preços
Quando possível, compare os preços de diferentes estabelecimentos antes de comprar.
Uma diferença pequena em cada compra pode representar uma economia significativa ao longo de vários meses.
Evite dívidas desnecessárias
Antes de fazer uma compra a crédito, avalie o custo total do financiamento.
Não observe apenas o valor da prestação. Verifique também juros, comissões, prazo e valor total que será pago.
Crie uma reserva financeira
Uma reserva pode ajudar a enfrentar despesas inesperadas, como problemas de saúde, reparações ou períodos de redução de rendimento.
Procure aumentar a renda
Controlar despesas é importante, mas aumentar a capacidade de gerar rendimento também pode ajudar.
Dependendo da situação, isso pode envolver desenvolver uma nova habilidade, prestar serviços, vender produtos ou criar uma fonte adicional de rendimento.
Um exemplo de inflação no orçamento familiar
Vamos imaginar uma pessoa que recebe 30.000 MT por mês.
No início do ano, ela gasta:
- 10.000 MT com alimentação;
- 5.000 MT com transporte;
- 5.000 MT com habitação;
- 3.000 MT com energia e comunicação;
- 2.000 MT com outras despesas.
Nesse exemplo, ainda existe uma parte do rendimento disponível.
Agora imagine que, ao longo do tempo, os preços de alimentação, transporte e outras despesas aumentam.
Se o rendimento permanecer em 30.000 MT, a família terá menos dinheiro disponível.
Pode ser necessário reduzir determinados gastos, procurar alternativas mais baratas ou aumentar a renda.
É dessa forma que muitas pessoas sentem a inflação no dia a dia: não necessariamente porque veem uma palavra chamada “inflação”, mas porque percebem que o mesmo dinheiro já não chega tão longe como antes.
Por que é importante entender inflação?
Conhecer inflação não é apenas uma questão de estudar economia.
Esse conhecimento pode ajudar uma pessoa a tomar decisões financeiras mais conscientes.
Quando entendemos que os preços podem mudar ao longo do tempo, conseguimos pensar melhor sobre:
- quanto guardar;
- como organizar o orçamento;
- quando fazer uma compra;
- como avaliar um empréstimo;
- como analisar um investimento;
- como definir preços de um pequeno negócio;
- como negociar um salário;
- como planejar objetivos financeiros.
Para quem possui um pequeno negócio, por exemplo, ignorar a inflação pode provocar problemas na definição dos preços.
Se o comerciante compra um produto por 500 MT e vende por 550 MT, pode parecer que está obtendo lucro.
Mas, se os custos de reposição aumentarem para 540 MT, aquela margem de 50 MT poderá deixar de ser suficiente para cobrir outras despesas e manter o negócio funcionando.
Inflação em poucas palavras
Podemos resumir todo o conceito desta forma:
- Inflação é o aumento generalizado dos preços de bens e serviços ao longo do tempo.
Quando os preços aumentam, cada unidade da moeda tende a comprar menos produtos e serviços, ou seja, pode ocorrer perda de poder de compra.
A inflação é acompanhada através de indicadores como o Índice de Preços no Consumidor, que utiliza uma cesta de bens e serviços para medir a evolução média dos preços pagos pelas famílias.
É importante lembrar que a experiência de cada família pode ser diferente. Uma pessoa que gasta grande parte do seu orçamento em alimentação pode sentir mais intensamente um aumento dos preços dos alimentos do que outra pessoa com hábitos de consumo diferentes.
Conclusão
Entender o que é inflação é fundamental para quem deseja melhorar a sua educação financeira.
De forma simples, inflação significa que, ao longo do tempo, os preços de uma ampla variedade de bens e serviços aumentam. Quando os rendimentos não acompanham esse aumento, o poder de compra pode diminuir.
A inflação pode surgir por diferentes razões, incluindo aumento da procura, aumento dos custos de produção, problemas de oferta e mudanças nos preços de produtos importados. O fenómeno também pode afetar salários, poupanças, empréstimos, investimentos e decisões empresariais.
Por isso, acompanhar a evolução dos preços e organizar o orçamento são hábitos importantes para qualquer pessoa.
Não é necessário ser economista para compreender inflação. Basta começar com uma pergunta simples:
“Quanto dinheiro preciso hoje para comprar aquilo que conseguia comprar com menos dinheiro no passado?”
Essa pergunta ajuda a perceber uma das principais consequências da inflação:
o valor do dinheiro não deve ser analisado apenas pelo número que aparece na carteira ou na conta bancária, mas também pelo que esse dinheiro consegue comprar.
Para quem procura melhorar a vida financeira, compreender inflação é um dos primeiros passos para aprender a tomar decisões mais conscientes sobre poupança, consumo, crédito e planeamento financeiro.