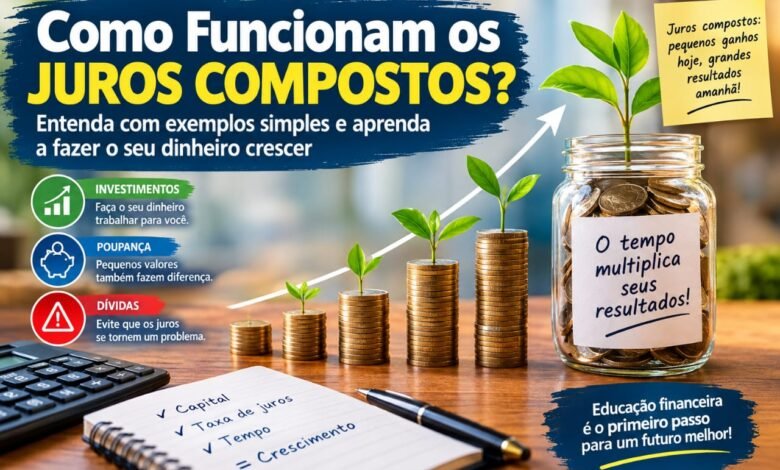
Como Funcionam os Juros Compostos? Entenda com Exemplos Simples e Aprenda a Fazer o Seu Dinheiro Crescer
Descubra por que os juros compostos podem ser importantes para quem quer poupar, investir e organizar melhor as finanças
Quando se fala em poupança, investimentos ou empréstimos, existe um conceito financeiro que aparece com frequência: juros compostos. Apesar de o nome parecer complicado, a ideia por trás dele é relativamente simples.
Os juros compostos acontecem quando os juros gerados por um determinado valor são incorporados ao capital e passam, posteriormente, a produzir novos juros. É por isso que muitas pessoas conhecem este mecanismo como “juros sobre juros”.
Na prática, os juros compostos podem trabalhar a favor de uma pessoa quando ela consegue manter dinheiro aplicado durante um período prolongado. Porém, também podem trabalhar contra o consumidor quando estão associados a determinadas dívidas e créditos.
Compreender este conceito é uma das bases da educação financeira. Não é necessário ser especialista em matemática para perceber como funciona. Com alguns exemplos do dia a dia, fica muito mais fácil entender.
O que são juros compostos?
Os juros representam, de forma geral, o custo ou a remuneração relacionada ao uso de dinheiro durante determinado período. Quando alguém empresta dinheiro, por exemplo, pode receber juros como compensação pelo período em que ficou sem utilizar aquele capital. Da mesma forma, quando uma pessoa aplica dinheiro num produto financeiro, pode receber uma remuneração conforme as condições da aplicação.
Nos juros simples, os juros são calculados sempre sobre o capital inicial.
Nos juros compostos, os juros acumulados passam a fazer parte do valor sobre o qual serão calculados os juros seguintes.
É justamente essa diferença que produz o chamado efeito de capitalização.
Imagine que uma pessoa tenha 10.000 MT e consiga uma rentabilidade hipotética de 5% ao período.
No primeiro período, 5% de 10.000 MT correspondem a 500 MT. O saldo passa para 10.500 MT.
No período seguinte, os 5% já não são calculados apenas sobre os 10.000 MT iniciais. São calculados sobre os 10.500 MT.
Assim, os juros do segundo período serão 525 MT, fazendo o saldo chegar a 11.025 MT.
No terceiro período, os juros serão calculados sobre 11.025 MT, e não sobre os 10.000 MT iniciais.
É esse processo que faz os juros compostos crescerem de maneira diferente dos juros simples.
Como funciona a fórmula dos juros compostos?
A fórmula básica utilizada para calcular o valor futuro de um capital sujeito a juros compostos é:
Nesta fórmula:
FV representa o valor futuro;
PV representa o capital inicial;
representa a taxa de juros por período;
Não representa o número de períodos.
O mais importante para compreender a fórmula é perceber que o tempo aparece como uma potência. Por isso, quanto maior for o período de capitalização, maior poderá ser o efeito acumulado.
O Banco Central explica que, nos juros compostos, o capital e os juros acumulados passam a formar a base para os cálculos seguintes.
Um exemplo prático com 10.000 MT
Vamos imaginar uma situação meramente ilustrativa.
Uma pessoa coloca 10.000 MT numa aplicação que rende hipoteticamente 5% ao ano, mantendo o dinheiro durante vários anos e sem realizar levantamentos.
No primeiro ano:
10.000 MT + 5% = 10.500 MT
No segundo ano:
10.500 MT + 5% = 11.025 MT
No terceiro ano:
11.025 MT + 5% = 11.576,25 MT
No quarto ano:
11.576,25 MT + 5% = 12.155,06 MT
No quinto ano:
12.155,06 MT + 5% = 12.762,82 MT
Observe uma característica importante: o valor dos juros aumenta à medida que o saldo aumenta.
No primeiro ano, os juros foram 500 MT.
No segundo, foram 525 MT.
No terceiro, aproximadamente 551,25 MT.
Ou seja, a taxa permaneceu a mesma, mas o valor dos juros cresceu porque o capital sobre o qual a taxa foi aplicada também aumentou.
Este exemplo é apenas matemático e não representa uma promessa de rentabilidade de qualquer investimento específico.
Juros compostos e juros simples: qual é a diferença?
A melhor maneira de compreender os juros compostos é compará-los com os juros simples.
Nos juros simples, considerando o mesmo capital de 10.000 MT e uma taxa hipotética de 5% por período, os juros de cada período seriam sempre calculados sobre os 10.000 MT iniciais.
Assim, cada período acrescentaria 500 MT.
Nos juros compostos, entretanto, os juros anteriores são incorporados ao saldo e passam a participar dos cálculos seguintes.
O Banco Central apresenta justamente essa diferença ao explicar que os juros simples incidem sobre o capital principal, enquanto nos juros compostos os juros são capitalizados.
Por isso, depois de vários períodos, os resultados podem ser bastante diferentes.
Por que o tempo é tão importante?
Um dos maiores efeitos dos juros compostos está relacionado ao tempo.
Muitas pessoas pensam que para construir uma reserva financeira é necessário começar com uma grande quantidade de dinheiro. Na realidade, dependendo da aplicação e da rentabilidade obtida, a combinação entre tempo, regularidade e capitalização pode ser relevante.
- Imagine duas pessoas.
- A primeira começa a poupar aos 20 anos.
- A segunda começa aos 30 anos.
Mesmo que ambas tenham objetivos semelhantes, a primeira possui mais tempo para permitir que os rendimentos sejam reinvestidos e produzam novos rendimentos.
Um exemplo apresentado pelo Banco Central mostra justamente como o início antecipado da poupança pode aumentar o período durante o qual os juros compostos atuam.
Isso não significa que começar mais tarde seja inútil. Significa apenas que o tempo é uma variável importante nos cálculos de capitalização.
E se eu fizer depósitos todos os meses?
Os juros compostos podem ser ainda mais interessantes de compreender quando existem aportes regulares.
Imagine uma pessoa que decide guardar 1.000 MT todos os meses.
Ao final de um ano, sem considerar qualquer rendimento, terá colocado 12.000 MT.
Se o dinheiro estiver numa aplicação que remunera o saldo, os rendimentos podem ser incorporados ao capital de acordo com as regras do produto financeiro.
No mês seguinte, o valor acumulado poderá produzir novos rendimentos, além do novo depósito realizado.
Com o passar dos anos, existe uma combinação de três fatores:
dinheiro inicialmente investido + novos depósitos + rendimentos acumulados.
É importante, porém, verificar sempre as condições reais da aplicação, incluindo taxa, periodicidade de capitalização, impostos, comissões, liquidez e riscos.
Não existe uma taxa universal que possa ser aplicada a todos os investimentos.
Os juros compostos também podem trabalhar contra si
Um erro comum é pensar que os juros compostos são sempre positivos.
Não são.
Tudo depende de quem está recebendo os juros e de quem está pagando.
Quando uma pessoa investe e recebe rendimentos, a capitalização pode aumentar o patrimônio ao longo do tempo.
Quando uma pessoa contrai uma dívida com juros capitalizados, o efeito pode ocorrer no sentido contrário: o saldo da dívida pode crescer caso os encargos não sejam pagos ou sejam incorporados ao saldo.
Por isso, antes de contratar um crédito, é importante compreender não apenas o valor da prestação, mas também a taxa de juros, o prazo, os encargos e o custo total da operação.
O Banco Central destaca que os juros compostos podem ser favoráveis nos investimentos, mas representam um risco importante quando associados a empréstimos e dívidas.
Um exemplo de juros compostos numa dívida
Suponha que alguém tenha uma dívida hipotética de 20.000 MT, sujeita a uma taxa de 10% por período, apenas para demonstrar matematicamente o funcionamento da capitalização.
No primeiro período:
20.000 MT + 10% = 22.000 MT
No segundo:
22.000 MT + 10% = 24.200 MT
No terceiro:
24.200 MT + 10% = 26.620 MT
A pessoa começou com uma dívida de 20.000 MT, mas, sem considerar pagamentos, comissões ou outras condições contratuais, a capitalização fez o valor matemático aumentar rapidamente.
É exatamente por isso que entender os juros é importante antes de assumir qualquer compromisso financeiro.
Em situações reais, as condições variam conforme o contrato e o produto financeiro. O Banco Central disponibiliza informações sobre taxas médias praticadas em diferentes modalidades de crédito, além de explicar que as taxas podem variar conforme fatores como perfil do cliente, garantias, valor e modalidade da operação.
A importância da taxa de juros
A taxa é outro elemento fundamental.
Uma pequena diferença na taxa pode produzir resultados diferentes quando aplicada durante muitos períodos.
Por exemplo, uma taxa hipotética de 5% ao ano não produz o mesmo resultado que uma taxa de 10% ao ano quando ambas são aplicadas ao mesmo capital durante vários anos.
Entretanto, não se deve olhar apenas para a taxa anunciada.
Também é necessário observar:
- com que frequência ocorre a capitalização;
- se existem comissões;
- se existem impostos;
- qual é o prazo;
- quais são as condições para retirar o dinheiro;
- qual é o risco da aplicação;
- se a taxa é fixa ou variável;
- e qual é o retorno efetivo depois dos custos.
Em determinadas operações de crédito, por exemplo, o custo efetivo pode incluir juros e outros encargos.
Capitalização mensal, anual e outras modalidades
A frequência de capitalização também influencia o resultado.
Uma taxa pode ser apresentada ao mês, ao ano ou em outro período. Por isso, é necessário comparar taxas utilizando períodos equivalentes.
Uma taxa de 1% ao mês, por exemplo, não deve ser simplesmente tratada como exatamente 12% ao ano quando se considera capitalização composta.
Isso ocorre porque, ao longo de 12 meses, os juros de cada mês podem ser incorporados ao saldo.
Por esse motivo, quem compara produtos financeiros deve prestar atenção às informações fornecidas pela instituição e às condições contratuais.
O efeito do reinvestimento
Um dos princípios mais importantes dos juros compostos é o reinvestimento dos rendimentos.
Imagine que uma pessoa tenha 50.000 MT aplicados e receba 2.500 MT de rendimento.
Se esses 2.500 MT forem retirados imediatamente, o capital continuará próximo dos 50.000 MT, dependendo de outros fatores.
Se, por outro lado, o rendimento permanecer aplicado, o saldo poderá passar para 52.500 MT.
A partir daí, os próximos rendimentos serão calculados sobre um valor maior, conforme as condições da aplicação.
É assim que ocorre o efeito de “juros sobre juros”.
Juros compostos não significam dinheiro fácil
É importante evitar uma interpretação errada.
Os juros compostos não são uma fórmula para enriquecer rapidamente.
O crescimento depende da taxa de retorno, do tempo, do capital, dos aportes e das condições do investimento.
Além disso, investimentos reais podem envolver riscos e podem apresentar rentabilidade diferente da esperada.
Uma aplicação que oferece uma determinada taxa no passado não significa necessariamente que produzirá a mesma taxa no futuro.
Por isso, educação financeira é essencial antes de tomar decisões.
Como utilizar os juros compostos a seu favor?
Existem alguns hábitos que podem ajudar quem deseja compreender melhor o efeito da capitalização.
1. Comece com o valor que consegue poupar
Não é necessário esperar ter uma grande quantia para começar a organizar as finanças.
Uma pequena contribuição regular pode ajudar a criar disciplina.
2. Pense no longo prazo
Quanto maior o período de capitalização, maior pode ser o efeito dos juros compostos, desde que a taxa e as condições permaneçam adequadas.
3. Reinvista os rendimentos quando fizer sentido
Quando o objetivo for crescimento patrimonial e o produto financeiro permitir, manter os rendimentos aplicados pode aumentar o efeito da capitalização.
4. Evite dívidas caras
Os juros compostos também podem aumentar rapidamente uma dívida. Por isso, antes de contratar crédito, analise cuidadosamente o custo total.
5. Compare as condições
Não escolha uma aplicação ou empréstimo apenas porque apresenta uma taxa aparentemente atrativa.
Observe também custos, prazos, riscos, liquidez e outras condições.
6. Faça simulações
Uma calculadora financeira pode ajudar a visualizar o impacto do tempo, da taxa e dos aportes.
O Banco Central disponibiliza uma Calculadora do Cidadão que permite realizar diferentes cálculos financeiros, incluindo situações envolvendo juros compostos e valor futuro.
Juros compostos e educação financeira
Aprender sobre juros compostos é mais do que aprender uma fórmula matemática.
É compreender como determinadas decisões financeiras podem produzir efeitos ao longo do tempo.
Uma pessoa que conhece o funcionamento dos juros pode analisar melhor uma proposta de crédito, entender o crescimento de uma aplicação e perceber por que começar a poupar cedo pode fazer diferença.
A educação financeira também envolve orçamento, formação de poupança, prevenção do endividamento e utilização consciente dos produtos financeiros.
Por isso, quanto mais cedo uma pessoa começar a estudar esses conceitos, mais preparada poderá estar para tomar decisões financeiras de acordo com a sua realidade.
Conclusão:
- Como entender os juros compostos pode mudar a forma de lidar com o dinheiro
Os juros compostos funcionam através da capitalização dos juros: os rendimentos acumulados podem ser incorporados ao capital e, nos períodos seguintes, participar do cálculo de novos rendimentos.
O grande diferencial está na combinação entre capital, taxa e tempo.
Para quem poupa ou investe, a capitalização pode contribuir para o crescimento do patrimônio ao longo do tempo. Para quem possui uma dívida, o mesmo mecanismo pode aumentar o valor devido se os encargos forem acumulados.
Por isso, antes de investir, poupar ou pedir dinheiro emprestado, é importante compreender exatamente como os juros são calculados.
Mais importante do que decorar uma fórmula é aprender a fazer perguntas: qual é a taxa? Qual é o prazo? Com que frequência ocorre a capitalização? Existem custos adicionais? Quanto vou colocar e quanto vou receber ou pagar no final?
Ao responder a essas perguntas, torna-se muito mais fácil compreender o verdadeiro impacto de uma decisão financeira.
Os juros compostos podem parecer pequenos no início, mas o tempo pode transformar pequenas diferenças em valores significativos. É justamente essa característica que torna o conceito tão importante para quem deseja melhorar a sua educação financeira e construir hábitos mais conscientes em relação ao dinheiro.