Como fazer uma planilha de gastos mensais: guia simples para organizar o seu dinheiro

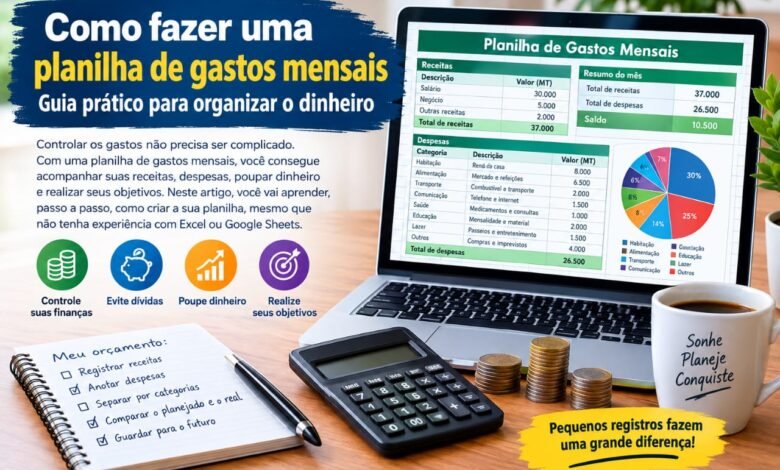
Como fazer uma planilha de gastos mensais
Controlar o dinheiro que entra e sai todos os meses pode parecer complicado, principalmente quando existem muitas despesas pequenas que acabam passando despercebidas. No final do mês, é comum a pessoa saber aproximadamente quanto recebeu, mas não conseguir explicar exatamente onde gastou grande parte do dinheiro.
Uma das formas mais simples de resolver esse problema é criar uma planilha de gastos mensais.
A planilha permite registrar receitas, despesas, contas fixas, compras do dia a dia, dívidas e até mesmo o dinheiro destinado à poupança. Com algumas informações básicas, é possível ter uma visão mais clara da vida financeira e identificar despesas que podem ser reduzidas.
Este guia explica, passo a passo, como criar uma planilha de gastos mensais, mesmo para quem nunca utilizou Excel, Google Sheets ou outro programa de folhas de cálculo.
O que é uma planilha de gastos mensais?
Uma planilha de gastos mensais é uma ferramenta utilizada para organizar e acompanhar o dinheiro recebido e as despesas realizadas durante determinado mês.
Ela pode ser feita no computador, no telemóvel ou até mesmo num caderno. No entanto, utilizar uma ferramenta digital oferece algumas vantagens, porque permite fazer cálculos automaticamente e acompanhar os resultados com mais facilidade.
Uma planilha básica pode conter informações como:
- Salário ou outras receitas;
- Renda ou prestação da casa;
- Alimentação;
- Transporte;
- Água e eletricidade;
- Internet e telefone;
- Educação;
- Saúde;
- Compras;
- Entretenimento;
- Dívidas;
- Poupança;
- Emergências;
Outras despesas.
O objetivo não é simplesmente anotar números. A principal finalidade é entender como o dinheiro está sendo utilizado.
Por que fazer uma planilha de gastos?
Muitas pessoas acreditam que organizar as finanças significa ganhar mais dinheiro. Embora aumentar a renda seja importante, conhecer os próprios gastos também pode fazer uma grande diferença.
Imagine uma pessoa que recebe 30.000 MT por mês. Ela paga a renda da casa, compra alimentos, utiliza transporte, paga telefone, internet, eletricidade e realiza pequenas compras durante o mês.
Se essa pessoa não registrar as despesas, pode chegar ao final do mês sem saber por que o dinheiro acabou.
Com uma planilha, entretanto, cada gasto pode ser registrado e agrupado por categoria.
Isso permite responder perguntas importantes:
- Quanto gasto com alimentação?
- Quanto gasto com transporte?
- Quanto pago em contas fixas?
- Quanto estou gastando com compras que não estavam planejadas?
- Quanto consigo guardar todos os meses?
Essas respostas ajudam a transformar uma situação financeira pouco clara em informações que podem ser analisadas.
Como criar uma planilha de gastos mensais
Criar uma planilha não precisa ser complicado. O primeiro passo é escolher a ferramenta que será utilizada.
Pode ser o Microsoft Excel, Google Sheets, LibreOffice Calc ou outra aplicação semelhante.
Para quem não possui computador, também é possível utilizar aplicações de folhas de cálculo no telemóvel.
Depois de escolher a ferramenta, crie uma tabela com colunas simples.
Uma estrutura inicial pode ser:
| Data | Descrição | Categoria | Tipo | Valor |
| —– | ———- | ———– | ——- | ——–: |
| 01/09 | Salário | Rendimento | Receita | 30.000 MT |
| 02/09 | Renda | Habitação | Despesa | 8.000 MT |
| 03/09 | Mercado | Alimentação | Despesa | 2.500 MT |
| 04/09 | Transporte | Transporte | Despesa | 800 MT |
| 05/09 | Internet | Comunicação | Despesa | 1.000 MT |
A tabela pode ser adaptada de acordo com a realidade de cada pessoa.
1. Comece pelas receitas
Antes de registrar as despesas, anote todo o dinheiro que entra durante o mês.
A receita principal pode ser o salário, mas algumas pessoas também recebem dinheiro de outras atividades.
Por exemplo:
- Salário;
- Trabalho por conta própria;
- Pequeno negócio;
- Serviços ocasionais;
- Trabalho freelancer;
- Aluguel recebido;
- Comissões;
Outras fontes de rendimento.
É importante diferenciar dinheiro realmente recebido de valores que apenas foram prometidos.
Se recebeu 30.000 MT, registre 30.000 MT. Se existe uma renda adicional que ainda não foi recebida, não conte com ela como dinheiro disponível até que efetivamente entre.
Essa prática ajuda a evitar planos financeiros baseados em dinheiro que ainda não existe.
2. Separe despesas fixas e variáveis
Depois de registrar as receitas, comece a organizar as despesas.
Uma divisão bastante útil é separar os gastos entre fixos e variáveis.
Despesas fixas
São aquelas que normalmente apresentam valores semelhantes ou possuem pagamentos recorrentes.
Exemplos:
- Renda da casa;
- Prestação de empréstimo;
- Internet;
- Mensalidade escolar;
- Seguro;
- Algumas assinaturas;
Determinadas contas recorrentes.
Despesas variáveis
São aquelas que podem mudar de um mês para outro.
Exemplos:
- Alimentação;
- Transporte;
- Energia elétrica;
- Água;
- Roupas;
- Entretenimento;
- Compras;
- Reparações;
Gastos inesperados.
Essa separação ajuda a perceber quais despesas são mais difíceis de alterar e quais podem ser ajustadas.
3. Crie categorias para os gastos
Uma das partes mais importantes da planilha é definir categorias.
Não é necessário criar dezenas de categorias. O ideal é utilizar grupos suficientemente claros para facilitar a análise.
Por exemplo:
Habitação: renda, condomínio e manutenção da casa.
Alimentação: supermercado, mercado, refeições e lanches.
Transporte: transporte público, combustível, táxi e manutenção.
Comunicação: telefone e internet.
Saúde: medicamentos, consultas e exames.
Educação: mensalidades, material escolar e cursos.
Lazer: passeios, entretenimento e outras atividades.
Dívidas: empréstimos, créditos e outros compromissos financeiros.
Poupança: dinheiro separado para objetivos futuros.
Com essas categorias, fica muito mais fácil identificar onde está concentrada a maior parte das despesas.
4. Registre os pequenos gastos
Um dos erros mais comuns ao fazer um orçamento é registrar apenas as despesas grandes.
Uma pessoa pode anotar a renda de 8.000 MT, a escola de 3.000 MT e outras contas importantes, mas esquecer pequenas compras realizadas durante a semana.
Um lanche de 100 MT pode parecer insignificante.
Porém, se forem gastos 100 MT todos os dias, durante 30 dias, o total chega a 3.000 MT.
Por isso, pequenos gastos também devem fazer parte da planilha.
Não significa que todo pequeno gasto seja errado. O objetivo é simplesmente saber para onde o dinheiro está indo.
5. Faça a soma das despesas
Depois de registrar os gastos, some todos os valores.
A fórmula básica é:
Receitas – Despesas = Saldo
Por exemplo:
Receitas: 30.000 MT
Despesas: 24.000 MT
Saldo: 6.000 MT
Nesse caso, teoricamente sobraram 6.000 MT.
Esse valor pode ser destinado a uma reserva financeira, a um objetivo específico ou a outras prioridades.
Se o resultado for negativo, significa que as despesas ultrapassaram as receitas.
Por exemplo:
Receitas: 30.000 MT
Despesas: 33.000 MT
Saldo: -3.000 MT
Essa informação serve como um sinal de alerta. Será necessário analisar as despesas para descobrir quais gastos estão contribuindo para o desequilíbrio.
6. Registre o valor planejado e o valor real
Uma forma ainda mais eficiente de utilizar a planilha é criar duas colunas:
Orçamento planejado e Gasto real.
Por exemplo:
| Categoria | Planejado | Real |
| ———– | ——–: | ——-: |
| Alimentação | 7.000 MT | 7.800 MT |
| Transporte | 2.500 MT | 2.200 MT |
| Comunicação | 1.500 MT | 1.500 MT |
| Lazer | 1.000 MT | 1.800 MT |
Essa comparação mostra onde o orçamento está sendo respeitado e onde existem gastos acima do esperado.
No exemplo acima, a alimentação ultrapassou o orçamento em 800 MT, enquanto o transporte ficou 300 MT abaixo do planejado.
Essa informação pode ser utilizada para ajustar o orçamento do mês seguinte.
7. Reserve uma parte para emergências
Uma boa planilha não deve considerar apenas as despesas que acontecem todos os meses.
Também é importante pensar em despesas inesperadas.
Pode acontecer uma avaria no telefone, uma doença, uma reparação na casa, um problema no transporte ou outra situação que exija dinheiro.
Por isso, quando a situação financeira permitir, uma parte da renda pode ser destinada a uma reserva de emergência.
O valor não precisa ser elevado no início.
O mais importante é criar o hábito de separar algum dinheiro regularmente.
Por exemplo, uma pessoa que consegue guardar 1.000 MT por mês acumulará 12.000 MT em um ano, sem considerar qualquer rendimento adicional.
8. Utilize a planilha para definir objetivos
A planilha também pode ajudar a transformar desejos em objetivos financeiros.
Em vez de simplesmente dizer “quero poupar”, defina uma finalidade.
Pode ser:
- Comprar um computador;
- Abrir um pequeno negócio;
- Pagar um curso;
- Comprar equipamento de trabalho;
- Fazer uma viagem;
- Criar uma reserva financeira;
- Fazer uma reforma;
Comprar um eletrodoméstico.
Suponha que o objetivo seja juntar 24.000 MT em 12 meses.
Uma divisão simples seria:
24.000 ÷ 12 = 2.000 MT por mês
Assim, o objetivo deixa de ser apenas uma intenção e passa a ter um valor mensal concreto.
9. Analise a planilha no final de cada mês
Criar a planilha é apenas o começo.
É necessário analisá-la regularmente.
No final de cada mês, reserve alguns minutos para verificar:
- Quanto entrou;
- Quanto saiu;
- Qual categoria consumiu mais dinheiro;
- Quais gastos aumentaram;
- Quais despesas podem ser reduzidas;
- Quanto foi poupado;
- Se existem dívidas pendentes;
Se o orçamento precisa ser alterado.
Essa análise pode ajudar a tomar decisões melhores no mês seguinte.
10. Não tente cortar todas as despesas de uma vez
Quando uma pessoa começa a controlar os gastos, pode perceber que está gastando mais do que imaginava.
Uma reação comum é tentar eliminar imediatamente todos os gastos considerados desnecessários.
Entretanto, uma mudança muito radical pode ser difícil de manter.
Uma alternativa é identificar primeiro duas ou três categorias que podem ser ajustadas.
Por exemplo, se a planilha mostrar que uma parte significativa do dinheiro está sendo utilizada em compras impulsivas, a pessoa pode estabelecer um limite mensal para esse tipo de despesa.
O objetivo de uma planilha não é tornar a vida financeira impossível. É ajudar a utilizar o dinheiro de maneira consciente.
Modelo simples de planilha mensal
Quem está começando pode utilizar esta estrutura:
Mês: __________________
Total de receitas: __________ MT
Receitas
| Fonte | Valor |
| ————— | ————: |
| Salário | ______ MT |
| Negócio | ______ MT |
| Trabalho extra | ______ MT |
| Outras receitas | ______ MT |
| Total | ______ MT |
Despesas
| Categoria | Valor |
| ——————- | ————: |
| Habitação | ______ MT |
| Alimentação | ______ MT |
| Transporte | ______ MT |
| Água e energia | ______ MT |
| Telefone e internet | ______ MT |
| Educação | ______ MT |
| Saúde | ______ MT |
| Dívidas | ______ MT |
| Lazer | ______ MT |
| Outros | ______ MT |
| Total | ______ MT |
Resultado do mês
Receitas – Despesas = Saldo
Receitas: ______ MT
Despesas: ______ MT
Saldo: ______ MT
Valor destinado à poupança: ______ MT
Erros que devem ser evitados ao fazer uma planilha
Existem alguns erros que podem fazer com que a planilha deixe de ser útil.
O primeiro é registrar os gastos apenas durante alguns dias e depois abandonar o controle.
Outro erro é colocar valores aproximados em vez dos valores realmente gastos.
Também é comum criar uma planilha extremamente complicada, com muitas categorias e informações que acabam dificultando o preenchimento.
Para quem está começando, simplicidade costuma ser mais prática.
Outro erro é utilizar a planilha apenas para descobrir quanto dinheiro já foi gasto. O ideal é utilizá-la também para planejar os próximos gastos.
Quanto tempo é necessário para controlar os gastos?
Não é preciso passar horas todos os dias preenchendo a planilha.
Dependendo da quantidade de transações, alguns minutos podem ser suficientes para registrar as despesas do dia.
Uma rotina simples pode funcionar assim:
- Todos os dias: registrar os gastos.
- Uma vez por semana: conferir se todos os gastos foram anotados.
- No final do mês: somar receitas e despesas e analisar os resultados.
- No início do mês seguinte: definir um novo orçamento.
A regularidade é mais importante do que criar uma planilha extremamente sofisticada.
Planilha de gastos também pode ajudar quem tem renda variável
Nem todas as pessoas recebem exatamente o mesmo valor todos os meses.
Profissionais autônomos, vendedores, pequenos comerciantes e trabalhadores que realizam serviços podem ter rendimentos diferentes.
Nesse caso, a planilha torna-se ainda mais importante.
Em vez de assumir que haverá sempre o mesmo rendimento, é possível registrar o dinheiro efetivamente recebido em cada mês e comparar os resultados.
Nos meses de maior rendimento, pode ser possível reforçar a reserva financeira.
Nos meses de menor rendimento, a pessoa pode utilizar o orçamento para controlar melhor as despesas.
Conclusão
Fazer uma planilha de gastos mensais é uma das maneiras mais simples de começar a organizar a vida financeira.
Não é necessário ser especialista em contabilidade ou dominar ferramentas avançadas. Uma tabela com receitas, despesas, categorias e saldo já pode fornecer informações importantes sobre o uso do dinheiro.
O principal benefício não está na planilha em si, mas nas decisões que podem ser tomadas a partir das informações registradas.
Ao acompanhar os gastos, é possível perceber despesas que antes passavam despercebidas, estabelecer limites, planejar objetivos e criar o hábito de poupar.
Para quem está começando, o mais importante é manter o sistema simples e registrar os gastos com regularidade.
Também é importante lembrar que uma planilha não aumenta automaticamente a renda nem resolve problemas financeiros sozinha. Ela funciona como uma ferramenta de organização. Os resultados dependem das decisões tomadas a partir das informações disponíveis.